
Atualizado em 10 de novembro de 2023
Semana passada, na série Precatórios e Números, você conferiu o nosso post sobre Juros em Precatórios.
Neste artigo, exploraremos detalhadamente os aspectos fiscais dos precatórios, especificamente focando no Imposto de Renda que incide sobre eles. Discutiremos as diferentes categorias de precatórios, as alíquotas de imposto aplicáveis, e as peculiaridades envolvidas na declaração e pagamento de impostos. Além disso, forneceremos insights sobre as opções disponíveis para os detentores de precatórios, incluindo a venda e os benefícios fiscais relacionados.
Quer entender como isso funciona? Então, continue a leitura do nosso artigo até o fim!
O CONCEITO DE PRECATÓRIOS E A IMPORTÂNCIA DE ENTENDER OS DESCONTOS TRIBUTÁRIOS
Os precatórios têm suas raízes na Constituição Brasileira, que estabelece o direito à justa compensação por danos causados por entidades governamentais. Quando um Tribunal determina que uma entidade governamental deve compensação financeira a um indivíduo ou empresa, o valor não é pago imediatamente. Em vez disso, é emitido um precatório, que é basicamente um documento que reconhece a dívida do governo para com o credor.
Em termos simples, quando um cidadão ou empresa vence uma ação judicial contra o governo, seja federal, estadual ou municipal, eles realizam o pagamento desta dívida por meio de um precatório. Os precatórios emergem de uma variedade de casos, como disputas trabalhistas, tributárias, desapropriações, ou indenizações por danos morais e físicos.
Entender os tributos que recaem na hora dos pagamentos dos precatórios é crucial para o planejamento financeiro daqueles que tem algum valor a receber. Os descontos podem variar dependendo de sua natureza e origem, o que torna essencial a compreensão das regras que regem o imposto de renda aplicável a eles.
Basicamente, os precatórios são categorizados principalmente em duas formas: alimentares e comuns. Os alimentares geralmente decorrem de ações relacionadas a salários, pensões, benefícios, e indenizações trabalhistas, enquanto os comuns incluem casos de desapropriações, indenizações por danos morais e físicos, entre outros.
Dessa forma, a natureza do precatório poderá influenciar dos descontos fiscais. Entender sobre o seu processo é fundamental para ajudar na tomada de decisões informadas, como a possível venda de um precatório e as consequências fiscais dessa ação.
QUAL É A ALÍQUOTA DO IR EM PRECATÓRIOS?
3%!
Esse é o percentual mínimo que você pagará ao receber seu precatório federal, já que ele é retido na fonte. Porém, o valor pode chegar a até 27,5% dependendo da ação que originou o crédito (conforme tabela progressiva de Imposto de Renda).
O Imposto de Renda (IR) é um tributo federal sobre a renda e proventos de contribuintes residentes no país ou no exterior. No contexto dos precatórios, o IR incide sobre o valor recebido, pois é considerado um aumento patrimonial. A aplicação do imposto depende da natureza do precatório. Por exemplo, precatórios alimentares podem ter alíquotas diferentes em comparação com precatórios comuns.
A tributação dos precatórios é um tópico complexo, sujeito a interpretações e alterações na legislação. Isso inclui a questão de como o valor é tributado, se existem isenções (como em casos de doenças graves), e as alíquotas aplicáveis. É essencial para os detentores de precatórios entenderem essas nuances para evitar surpresas e garantir a conformidade com as leis tributárias.
PRECATÓRIOS ALIMENTARES E ISENÇÕES
Precatórios alimentares são aqueles originados de verbas de natureza alimentar, ou seja, destinadas à subsistência do indivíduo. Por exemplo, um precatório alimentar pode ser emitido quando um funcionário público ganha uma ação judicial para ajuste de seu salário ou para receber pagamentos de férias não concedidas. Esses precatórios têm uma natureza especial devido ao seu propósito de garantir a subsistência do credor. Isso é refletido tanto na prioridade de pagamento quanto em certas isenções fiscais.
Em determinadas circunstâncias específicas, os precatórios alimentares podem ser isentos de imposto de renda. Uma das mais notáveis é a presença de doenças graves no titular do precatório ou em seus dependentes. Conforme a legislação brasileira, doenças como câncer, AIDS, doenças cardíacas graves, entre outras, podem qualificar o titular para isenção fiscal.
Por exemplo, imagine um ex-funcionário do governo que possui um precatório alimentar decorrente de atrasos salariais. Se esse indivíduo for diagnosticado com uma doença grave, como insuficiência renal crônica, ele pode solicitar a isenção do imposto de renda sobre esse precatório. Essa isenção visa aliviar o fardo financeiro sobre indivíduos que enfrentam desafios de saúde significativos.
Neste caso, o beneficiário deve informar ao banco responsável pelo pagamento (Caixa Econômica ou Banco do Brasil) que seus rendimentos são isentos, conforme a Lei n. 10.833/2003.
PRECATÓRIOS COMUNS E TRIBUTAÇÃO
Precatórios comuns originam-se de causas que não estão relacionadas a verbas alimentares. Um exemplo clássico de precatório comum é o pagamento devido a um proprietário cuja propriedade foi desapropriada pelo governo para uso público, como a construção de uma rodovia ou escola. Esses precatórios consideram-se uma forma de compensação por prejuízos ou direitos violados, ao invés de uma fonte de subsistência.
Um aspecto interessante dos precatórios comuns é que eles frequentemente são isentos de imposto de renda. A razão para essa isenção é que vemos esses pagamentos não como uma renda, mas como uma compensação por uma perda. Entendemos que o indivíduo ou entidade não está “ganhando” dinheiro, mas sim recebendo uma compensação por algo que foi perdido ou danificado.
Por exemplo, se um indivíduo recebe um precatório devido à desapropriação de sua propriedade para a construção de uma infraestrutura pública, esse pagamento é considerado uma compensação pela perda de sua propriedade, e não uma forma de renda tributável. Da mesma forma, indenizações por danos morais ou físicos são vistas como uma forma de compensar a vítima por uma perda ou sofrimento, não como um ganho financeiro.
Essas isenções refletem a natureza dos precatórios comuns como meios de restaurar, até certo ponto, o status quo ante, ao invés de fornecer um benefício ou lucro ao credor. Assim, eles são tratados diferentemente para fins fiscais em comparação com os precatórios alimentares, que estão mais diretamente ligados à renda e sustento do credor.
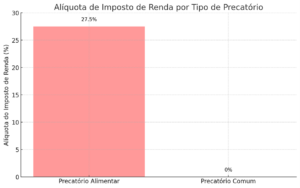
Portanto, precatórios comuns, de indenizações ou desapropriações, também são isentos de imposto de renda. Afinal, não geram lucro, são apenas uma recomposição.
COMO FICA O IMPOSTO DE RENDA EM PRECATÓRIOS NA VENDA?
A venda, ou cessão de crédito de precatórios, é uma prática comum onde o titular do precatório vende seu direito de recebimento a um terceiro, geralmente por um valor menor que o total devido. Este processo é legal e permite que o detentor original do precatório liquide seu crédito mais rapidamente, embora por um valor reduzido. A tributação nesta transação gera debates, principalmente porque o imposto incide sobre um ganho de capital que é, na realidade, uma perda financeira para o vendedor.
Por exemplo, suponha que um precatório no valor de R$100.000 seja vendido por R$70.000. O vendedor está efetivamente recebendo menos do que o valor total do precatório, mas para fins fiscais, no entendimento da Receita Federal, esse valor é tratado como um ganho de capital. A alíquota para ganhos de capital é geralmente de 15%, então o vendedor deveria pagar R$10.500 em impostos sobre a venda (15% de R$70.000). Este cenário ilustra a controvérsia, pois o vendedor paga impostos mesmo recebendo menos do que o valor nominal do precatório.
Esse tema, aliás, é bastante polêmico e alvo de diversas ações na justiça.
O Superior Tribunal de Justiça (STJ), por sua vez, reafirmou que o Imposto de Renda (IR) não incide sobre o valor recebido na cessão de crédito de precatório com deságio.
A Segunda Turma tomou a decisão ao julgar um caso originado de um mandado de segurança, onde buscou-se o direito de não pagar imposto de renda sobre os valores recebidos pela cessão de crédito de precatório com deságio. O Tribunal Regional Federal da 2ª Região (TRF2) havia negado o pedido.
No Recurso Especial apresentado ao STJ, o autor da ação alegou violação dos artigos 97 e 43 do Código Tributário Nacional (CTN), bem como do artigo 3º, parágrafo 2º, da Lei n. 7.713/1988. Ele argumentou que não houve ganho de capital que justificasse a incidência do imposto.
O ministro Francisco Falcão, relator do caso, afirmou que o STJ tem um entendimento consolidado de que a alienação de precatório com deságio não implica ganho de capital, portanto, não há tributação pelo IR sobre o recebimento do respectivo preço.
O ministro Falcão destacou que, durante o julgamento do AgInt no REsp n. 1.768.681, a Corte estabeleceu que tanto o preço da cessão do direito de crédito quanto o pagamento efetivo do precatório são fatos geradores distintos do IR.
Contudo, a ocorrência de um desses fatos geradores em relação ao cedente não impede a ocorrência do outro em relação ao mesmo cedente. Ele lembrou que, no que se refere ao preço recebido pela cessão do precatório, a Segunda Turma decidiu que a tributação ocorrerá se e somente se houver ganho de capital no momento da alienação do direito.
Diversos precedentes do tribunal sugerem que, na cessão de precatório, a tributação só ocorrerá se houver ganho de capital, o que não é o caso nas situações de alienação de crédito com deságio. “É notório que as cessões de precatório se dão sempre com deságio, não havendo o que ser tributado em relação ao preço recebido pela cessão do crédito”, afirmou Falcão.
Afinal, o beneficiário paga imposto sobre algo que ele está vendendo com um valor menor.
COMO DECLARAR IMPOSTO DE RENDA DE PRECATÓRIOS?
O Manual de Imposto de Renda da Pessoa Física da Receita Federal, por meio do Ministério da Fazenda, diz que deve ser feita a Declaração de Ajuste Anual (DAA).
Se os rendimentos forem tributáveis e tiverem origem em salários, férias ou outros benefícios, você deve inseri-los na parte de Rendimentos Recebidos Acumuladamente (RRA). Você deve colocar o valor retido e o valor total, bem como os dados do banco pagador com CNPJ. Para esses precatórios, pode se fazer deduções sobre valores pagos a advogados, contribuições previdenciárias e pensão alimentícia.
É importante notar que no caso da RRA, o número de meses é um fator importante. Por exemplo, vamos supor que o credor tem direito a receber R$100 mil. Essa quantia é referente a 50 meses de trabalho. Desse modo, ao invés de ser 27,5%, a alíquota seria de 7,5%. Isso ocorre pois seriam 50 parcelas de R$2 mil — entrando assim na primeira faixa de tributação e não na última.
Guia Passo a Passo para Declaração
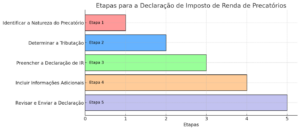
- Identificar a Natureza do Precatório: Determine se o precatório é alimentar ou comum, pois isso afeta como ele deve ser declarado.
- Rendimentos Tributáveis ou Isentos: No caso de precatórios alimentares, estes devem ser declarados como rendimentos tributáveis. Se for um precatório comum e isento, deve ser declarado como tal.
- Preenchimento da Declaração: Na declaração de IR, os rendimentos devem ser incluídos na ficha “Rendimentos Recebidos Acumuladamente” para precatórios alimentares ou na ficha de “Rendimentos Isentos e Não Tributáveis” para precatórios comuns.
- Informações Adicionais: Inclua o valor total do precatório, o valor do imposto retido na fonte (se houver), e os dados do pagador (CNPJ do órgão público).
PLANEJAMENTO FISCAL E PRECATÓRIOS
Dicas de planejamento fiscal para detentores de precatórios:
- Avalie a Natureza do Precatório: Compreenda se o seu precatório é alimentar ou comum, pois isso influencia as decisões de planejamento fiscal.
- Considere a Venda de Precatórios: Avalie a venda do precatório como uma opção para liquidez antecipada, mas entenda as possíveis implicações fiscais da cessão de créditos.
- Busque Assessoria Profissional: O planejamento fiscal pode ser complexo; portanto, buscar a orientação de um profissional em impostos pode ajudar a maximizar benefícios e minimizar obrigações fiscais.
Manter-se atualizado com mudanças na legislação tributária:
- Acompanhe Notícias e Atualizações: As leis tributárias podem mudar, e essas mudanças podem afetar o tratamento dos precatórios. Manter-se informado é vital.
- Consulte Regularmente um Contador ou Advogado: Profissionais especializados podem fornecer informações atualizadas e aconselhamento relevante.
- Participe de Seminários e Workshops: Estes eventos são oportunidades para aprender sobre mudanças na legislação tributária e estratégias de planejamento fiscal.
Essas práticas ajudarão os detentores de precatórios a fazer escolhas informadas e manter-se em conformidade com a Receita Federal, maximizando seus benefícios financeiros e minimizando complicações fiscais.
CONCLUSÃO
Neste artigo, exploramos o complexo e fascinante mundo dos precatórios, abordando temas como as diferenças entre precatórios alimentares e comuns, a tributação incidente sobre eles, e os procedimentos para a declaração de Imposto de Renda. Desvendamos a complexidade envolvida na venda de precatórios, destacando as possíveis implicações fiscais e os benefícios potenciais de liquidez antecipada. Além disso, oferecemos dicas valiosas de planejamento fiscal e a importância de se manter atualizado com as mudanças na legislação tributária.
Este conhecimento é crucial não apenas para a conformidade fiscal, mas também para tomar decisões financeiras informadas. Se você achou este artigo útil, compartilhe-o com amigos, familiares e colegas que podem se beneficiar dessas informações. Lembre-se sempre de buscar a orientação de um profissional especializado para questões complexas.
Você está considerando vender seu precatório? Esta pode ser uma decisão estratégica inteligente para transformar um crédito de longo prazo em liquidez imediata. A venda de precatórios pode ajudar a aliviar cargas financeiras presentes, permitindo reinvestir o dinheiro em outras oportunidades ou simplesmente desfrutar da segurança financeira. Se você tem dúvidas sobre o processo, ou está pronto para dar o próximo passo, entre em contato conosco. Estamos aqui para ajudá-lo a navegar por este processo e maximizar o valor do seu precatório.
Você já teve uma experiência com precatórios? Como foi o processo para você? Compartilhe sua história nos comentários abaixo – suas experiências podem oferecer insights valiosos para outros leitores. Quanto mais pessoas estiverem informadas, melhor poderão gerir seus precatórios e suas finanças. Juntos, podemos criar uma comunidade informada e capacitada para tomar as melhores decisões financeiras relacionadas aos precatórios. Participe da conversa!

Boa noite!
Recebi um precatório em 2018, e no mesmo não possui valor de IR retido, porém tem escrito o valor para base de cálculo do IR e o valor que eu recebi. Valor recebido: 300 mil. Base de calculo para IRRF: 63 mil. Como devo proceder em minha declaração?
Amanda,
Você declara como rendimento tributável. fazendo os devidos descontos de honorários e CPSS.
Espero ter ajudado 🙂
Olá Breno, recebi um precatório do IPESP de diferenças salariais de 04/89 a 03/98, o total depositado foi de 377.000 já descontado o valor dos honorários. No processo consta valor total das parcelas corrigidas 100.000, IAMSPE 1.000, Juros 20.800; creio que a diferença para 377.00 seria a multa/correção monetária até 2018. No RRA devo declarar o valor total de 377.000 ou somente os valores das parcelas corrigidas? Se for somente o valor das parcelas corrigidas, onde e como devo lançar a diferença?
Olá Monica, tudo bem?
Você deve lançar o valor efetivamente recebido colocando os descontos nos respectivos lugares como contribuição previdenciaria e honorários.
Espero ter ajudado 🙂
Olá, Breno!
Recebi um precatório trabalhista, de 110.139,28, pelo banco do Brasil, no alvará está o número de parcelas 44 e está escrito BASE DE CALCULO
do IRRF: 48.199,27 . Estou na duvida de qual valor colocar no imposto retido na fonte. Pois base de cálculo, seria o valor ter ido na fonte? Obrigada
Olá Jane, tudo bem?
Não. Base de cálculo é o valor que a receita considera para fazer a cobrança de imposto. Provavelmente retira a parte de honorários, CPSS e a parte que é de indenização, já que ela não é tributada. Daí provavelmente você deverá dividir o valor recebido em dois, uma parte isenta e outra tributada.
Espero ter ajudado 🙂
Olá, recebi um precatório trabalhista de uma ação contra a prefeitura, processo é de 2010, e já era aposentada, vi na ficha do irpf que devo declarar na ficha recebidos acumuladamente pelo titular, o valor total menos o valor do advogado (que declarei o valor em pagamentos cód. 61), coloquei o valor pago ref. previdência e número de meses, não paguei ir e pelo cálculo não será cobrado.
Minha dúvida está sendo discriminar quem me pagou? Na ficha pede o nome do banco, mas eu recebi, em cheque, pelo escritório de advocacia, já deduzido os 20% que cabia a eles.
Tinha colocado ter recebido da prefeitura mas estou em dúvida.
Olá Adriana, tudo bem?
Tudo que você disse tá certinho. 😀
Já sobre sua pergunta, você deve colocar na entidade pagadora o CNPJ do banco em que o precatório foi recebido (Caixa ou Banco do Brasil) e não do escritório de advocacia, pois quem produz o informe de rendimentos é a instituição bancária.
Espero ter ajudado 🙂
Recibi da Susep via ação Judicial através de RRA 19.000,00 de Indenização Danos Materiais e 6.000 danos morais, porém o RRA foi liberado como Salario e acabou sendo informado pela Caixa como Rendimento Tributaveis. Tenho a Sentença e uma declaração do Tribunal dizendo conformando a sentença, o que faço declaro como rendimentos isentos e caio na malha fina ou pago o imposto ???
Olá André tudo bem?
RRA em geral é salário mesmo. Se é indenização por danos materiais e morais, isto é pago de uma única vez e não é relativo a diferenças mensais, tanto que há um número de meses no RRA. Assim creio que foi essa confusão que levou a isso. Indenizações sempre são isentas de pagamento de imposto de renda. Assim, são rendimentos isentos. Mas devido a discrepância das informações com a Caixa, provavelmente cairá na malha fina. Se você tem todos os documentos que comprovam o que disse, creio que isso não será um problema, apenas um pouco mais de trabalho para evitar pagar o imposto.
Espero ter ajudado 🙂
me tira uma duvida, recebi um precatorio e meu advogado tbm. neste caso faço minha declaração so do precatorio que saquei?
Olá Leslie, tudo bem?
Se a separação dos honorários já foi feita, você não precisa declarar a aprte dele, a não ser que, no informe de rendimentos, apareça o valor total.
Espero ter ajudado 🙂
Boa Tarde, tudo bom?
Minha avó recebeu um precatório na justiça e o escritório está cobrando o valor que foi pago da título de Imposto de Renda pela reserva de honorários, gostaria de saber se isto é cabido.
Olá Beatriz, tudo bem?
Os honorários são fixados em algum percentual da ação. Assim não tem nada a ver com imposto de renda. O que acontece é que retirando os honorários da base de cálculo, o imposto de rende é diminuído. Mas essa diminuição não deve ser repassada ao advogado.
Espero ter ajudado 🙂
Boa noite! Gostaria de esclarecer uma dúvida por gentileza.
Meu pai foi diagnosticado com moléstia grave em 2016 retroativo a setembro de 2013 e desde então considerado isento. Entramos então com um processo no justiça federal solicitando o reembolso dos valores descontados de imposto de renda desde 2013 até a data em que ganhou a causa, em junho de 2018. Ele recebeu por meio de precatórios o valor de R$57.417,35, sendo retido na fonte o valor de R$1.722,52 (3%). Ao fazer a declaração, informamos esses valores como RRA com o intuito inclusive de reaver essa retenção automática. No entanto a declaração foi retida em malha com a alegação de que a fonte pagadora (Banco do Brasil) informou essa valores como rendimentos tributáveis recebidos em decorrência de decisões judiciais. Ora, se o BB não gerou nenhum informe desses rendimentos a ele e os valores recebidos se deram justamente por desconto indevido de IR de forma acumulada dada a sua isenção por moléstia, como devemos retificar a declaração de maneira a acertar essa pendência? Desde já, agradeço pela atenção e disponibilidade.
Rafael,
Na malha fina, deve ser anexado o comprovante de que seu pai é isento de imposto e, se possível ir no banco para tentar fazer a retificação do informe de rendimentos. Se você não possui o informe, foi falha deles na entrega, mas eles sempre geram este documento. Assim você pode ir na agencia em que efetuou o saque cobrar o informe e pedir a retificação do mesmo.
Espero ter ajudado 🙂
Olá… tenho uma dúvida… vou receber meu rpv de quase 32000, referente a um incentivo à qualificação que não recebi por 25 meses… esses 32000 já incluem a correção monetária e os juros. gostaria de saber se o banco já faz os cálculos referentes ao meses para o desconto de imposto de renda? E a outra dúvida seria sobre a previdência, no caso PSS, o desconto é feito no valor total corrigido e com juros ou apenas corrigido?
Olá Raquel, tudo bem?
O banco não faz o calculo referente aos meses não, tanto que, na maioria das vezes, faz a retenção de um percentual de 3%, que depois deve ser complementada ou restituída na declaração de imposto de renda. Já a PSS tem o percentual em cima do valor total líquido, após a retirada do imposto de renda. Só que ela já é descontada inteiramente na fonte.
Espero ter ajudado 🙂
Recebi um precatório de aproximadamente 26000, referente a 131 meses. Não foi retido o valor do IR pela caixa.
Como fazer com a receita e como declarar?
Fernanda,
Declare como rendimentos tributáveis e coloque como RRA e o número de meses que você informou.
Espero ter ajudado 🙂
Sim… entendi… mas de acordo com essa jurisprudência http://portal.stf.jus.br/processos/downloadPeca.asp?id=310784593&ext=.pdf
O valor deve ser descontado do pss mês a mês?
No caso o juiz deu o prazo de 10 dias para meu órgão fazer o cálculo do pss, caso eles queiram cobrar o total, posso anexar esse recurso em anexo?
Raquel,
Perdoe-me pela informação anterior, mas eu desconhecia esta jurisprudência. Assim sendo, como o pensamento do órgão deve ser semelhante ao meu, creio que será necessário colocar este documento em anexo e citá-lo no recurso.
Espero ter ajudado 🙂
Ola, meu pai era funcionário do DNER. Em 1986 a associação entrou com um pedido de isonomia salarial para todos os trabalhadores na ativa na época, (parece ser precatória alimentar, correto?). Na época eu tinha 15 anos, quanta saudade!!!!. Agora em 2019, já infelizmente 20 anos após a morte de meu tao amado pai, eu já com 49 anos, saiu a precatória que ele tanto almejava ter recebido!!!!
A duvida é: Qual será aliquota aplicada para descontar o IRPF no pagamento 27% ou 7,5%? de 1986 a 2019 são 408 meses. o que daria um valor mensal entre 700 e 800 reais. Estaria isento o pagamento do imposto do que vou receber, pelo explicado no texto seguinte fiquei com duvida ” É importante notar que para os RRA o número de meses é um fator importante. Por exemplo, a pessoa tem direito a receber R$ 100 mil. Mas essa quantia é referente a 50 meses de trabalho. Assim a alíquota ao invés de ser de 27,5% seria de 7,5% . Isso ocorre pois seriam 50 parcelas de 2 mil reais. Entrando assim na primeira faixa de tributação e não na última. ”
Obrigado!!!
Belmiro,
Pelo que você me disse seria um precatório alimentar e ele se encaixaria em rendimentos recebidos acumuladamente (RRA). Assim, basta na declaração informar o valor recebido, já retirando os honorários do advogado, e colocar os números de meses. Apesar de na pratica ser isento, este é um rendimento tributável.
Espero ter ajudado 🙂
Pode me ajudar , gostaria de conferir se a data do RRA que veio no meu mandado esta correta! Ja fiz varias contas e não chego no numero de meses que veio indicado no meu mandado de pagamento, quais datas de o usar?????
Obrigado e no aguardo
André,
Você precisa ter acesso ao processo para verificar o cálculo utilizado e o número de meses. Tanto você quanto seu advogado podem consultar o processo diretamente no tribunal.
Espero ter ajudado 🙂
Boa tarde, DR. Em agosto de 2018 recebi um parte de um precatório alimentar equivalente a 262 mil reais referente a uma demissão sem justa causa pela Câmara de Suzano, SP. em 1999. O restante 444 mil ficou para ser pago em duas vezes. Eu não deveria declarar esse valor, segundo meu patrono, uma vez que a fonte pagadora BB, não forneceu nenhum Comprovante de Rendimentos pagos ou de Retenção de Imposto de Renda. Sendo assim, fiquei sem campo nenhum, pois segundo ele ainda , estaria isento. Mas declarei no campo, Rendimentos Isentos e não Tributáveis, na linha Outros, o número do processo , os valores e alei 10865/2004, aart. 27 onde se lê :
“A instituição financeira deverá, na forma, prazo e condições estabelecidas pela Secretaria da Receita Federal, fornecer à pessoa física ou jurídica beneficiária o Comprovante de Rendimentos Pagos e de Retenção do Imposto de Renda na Fonte, bem como apresentar à Secretaria da Receita Federal declaração contendo informações sobre:
I – os pagamentos efetuados à pessoa física ou jurídica beneficiária e o respectivo imposto de renda retido na fonte;
II – os honorários pagos a perito e o respectivo imposto de renda retido na fonte;
III – a indicação do advogado da pessoa física ou jurídica beneficiária.
§ 4o O disposto neste artigo não se aplica aos depósitos efetuados pelos Tribunais Regionais Federais antes de 1o de fevereiro de 2004.” (NR).
Como consertar isso? Pois não tenho nenhum número para declarar no RRA?
Gentil,
RRA é apenas para pagamentos que são baseados em benefícios mensais. Assim o número de meses ao que o benefício é referente é colocado na declaração a fim de se diminuir o valor total de imposto pago. Você deve pedir a declaração de rendimentos ao BB para que possa fazer a sua declaração da maneira mais correta, não havendo outra saída.
Espero ter ajudado 🙂
Boa noite, tenho uma dúvida, depois que se encerra os recursos, o juiz pede a apresentação dos cálculos. Porém, até o pagamento ainda ocorre os prazos jurídicos, esse intervalo da apresentação dos calculos, até à data do real pagamento, ainda ocorre a incidência de juros?
Raquel,
Os juros começam a contar do momento em que a fazenda pública é citada no processo até a data do efetivo pagamento.
Espero ter ajudado 🙂
Breno estou apavorada. Recebi o precatorio de 136.890, 40 em 11/11/2016, descontaram 4.106,71 de IR e 17, 00 de tarifa de servicos. Na epoca o meu marido que declarava,logo encaminhei para ele onde o valor estava aplicado, ou seja so encaminei o valor aplicado no Bradesco mas nao encaminhei uma folha do Banco do Brasil onde havia feito o devido desconto do IR, conclusao: agora em.2019, declarando o exercicio de 2018, veio uma incidencia de informacao , informando que eu nao declarei a fonte pagadora, na hora de fazer a retificadora apareceu um valor de 9.558,51 para pagar de imposto. Trata se de uma açao de contra o INSS onde fiquei 24 meses sem receber os valores da pericia. Enfim houve tambem.uma valor de 26.553,32 q foi pago como honorarios advocaticios onde tambem.na epoca esqueci de declarar mas tenho o recibo q o advogado recebeu. Me ajude !!!o q faço!!!
Mônica,
Na retificação agora você tem que declarar os valores que você esqueceu e procurar o informe de rendimentos junto ao advogado para colocar as informações certas. Sobre essa outra ação, como a principio é RRA, não haveria imposto sobre ela, mas não declarandoo número de meses, o imposto é cobrado em cima do valor total da causa.
Espero ter ajudado 🙂
Boa tarde, Breno.
Tenho um precatório para receber, porém foi realizado desconto de 27,5% de IR.
Ocorre que, dividindo os meses, não haveria incidência de imposto.
Posso ingressar com ação de restituição ou devo inserir essa informação na próxima declaração para reaver a diferença?
Obrigada.
Olá Ana, tudo bem?
A princípio isso deve ser feito na próxima declaração de imposto de renda. E lá você coloca os dados do informe de rendimentos.
Espero ter ajudado 🙂
Breno tenho um precatório alimentício do estado do Rio de Janeiro e estou precisando vender, recebi uma proposta de uma empresa, mas esta fazia descontos de 27,5 de imposto de renda e outro imposto que não lembro agora. Como sei os impostos que são realmente descontados do precatório ?
Olá André tudo bem?
Geralmente o cálculo é IR e CPSS (contribuição previdenciária). Depende da causa sua. A maioria dos alimentares tem os dois impostos, enquanto os precatórios comuns não tem nenhum deles. Além disso deve-se verificar se sua causa é devido a um benefício mensal que está sendo pago de uma única vez. Assim ele seria RRA e o número de meses é importante. Na maioria dos estados a Advocacia Geral do Estado, AGE, faz os cálculos já contabilizando os impostos. Pode ser uma alternativa também caso não consiga fazer isto junto ao seu advogado.
Espero ter ajudado 🙂
Olá
Recebi um precatório de 99 mil em 15/05/2019 en virtude do falecimento do meu pai em 1994 por uma pedra que caiu na cabeça dele.
O Banco que pagou reteve 3% a título de Irrf, porém não devia ter retido pois conforme legislação vigente é um precatório comum pagando indenização certo?
Olá Dani, tudo bem?
Depende. Indenização em si não há cobrança de IR mesmo. Mas tem que verificar como a causa foi feita. Se ele era um precatório de origem alimentar, os bancos automaticamente fazem esta retenção de impostos. Dessa forma, é necessário esperar a restituição a partir da declaração dos valores.
Espero ter ajudado 🙂
Bom dia Breno,
Fiz a declaração de imposto de renda de uma amiga onde ela recebeu um precatório em 2018. O documento que ela me forneceu foi um demonstrativo de pagamento – TRF4 onde consta o mes de pagamento a quantidade de meses e o valor depositado.
Pois bem na hora de informar no registro RRA deduzi o valor pago ao advogado e coloquei apenas o liquido e a quantidade de meses 129 conforme constava no documento. Porem não havia o CNPJ da instituição bancaria e devido algumas consultas na internet verifiquei que se fosse Banco do Brasil deveria utilizar o CNPJ: 00.000.000/0001-91.
Feito isso ao consultar a situação da declaração verifiquei que esta com pendencias (malha fina). Consta que: Foi constada a necessidade de comprovação documental do numero de meses informado em sua declaração, relativos aos CNPJ/CPF abaixo relacionados e que se referem a RRA conforme manifestada pelo contribuinte em sua declaração de rendimento.
Estou apavorada! Como devo proceder? Pois aparentemente está tudo correto
Olá Géssyka, tudo bem?
Só confirmando algumas coisas. Você inseriu o valor pago ao advogado na parte de pagamentos efetuados? Houve alguma retenção na fonte de imposto? Se sim para tudo, basta anexar o documento de onde você retirou a informação de meses. Considerando que o banco foi mesmo o Banco do Brasil e não a Caixa, todo o seu procedimento está correto. Não tem com o que se preocupar.
Espero ter ajudado 🙂
Tudo bem e você?
Sim, inseri o valor pago para o advogado em pagamentos efetuados. Referente ao imposto retido não houve pois o advogado disse que era isento de imposto. O único documento apresentado por ela é esse do TRF4, onde não havia informação de imposto retido. Você acha melhor que eu peça para ela solicitar ao banco o comprovante?
E referente ao banco foi sim no Banco do Brasil. E quantidade de meses peguei nesse mesmo documento onde diz: IRPF-RRA: Num. Meses Exerc. Anterior: 129
Caso realmente não tenha IRRF. Qual procedimento tenho que adotar? IR a uma agencia da Receita Federal e apresentar os documentos?
Géssyka,
Pode ser que haja alguma diferença entre as informações do banco e do tribunal, o que causaria a malha fina. Com o documento do banco além do tribunal sendo anexados creio que não haverá problemas. A diferença é que na maioria das vezes há retenção e por isso é um rendimento tributado exclusivamente na fonte, ao invés de ser isento. Quanto ao procedimento, você pode esperar eles te chamarem ou agendar uma ida até uma agência da Receita para resolver a pendencia. O segundo é mais recomendado pois, se eles considerarem que você não tem razão, as eventuais multas serão menores.
Espero ter ajudado 🙂
Espero ter ajudado 🙂
Minha rpv é assim, tem desconto de imposto de renda?
:Tributação na forma de rendimentos Recebidos Acumuladamente (RRA) nos termos doArt. 12A da Lei 7.713/1988 e IN 1.127 da Receita Federal.
E também será que demora muito a expedição de alvará? O valor está liberado para saque dia 04/06.
Élcio,
Depende do valor na verdade. RRA segue a tabela progressiva conforme este link aqui. Assim, deve-se dividir o valor pelo número de meses para saber em qual faixa sua RPV se encontra.
Espero ter ajudado 🙂
Bom dia Breno! Tudo bem?
Tenho duvidas quanto à atualização de precatórios e também o recebimento.
Adquiri um precatório em janeiro de 2009 por R$26.291,68. Recebi esse precatório em maio/2019 e no comprovante de resgate do precatório não consta esse valor e sim um “valor de capital” de R$31.553,86 e um valor de rendimento de R$9.875,51, totalizando R$41.429,37. Gostaria de entender a sistemática de calculo para atualização e valor desse recebimento. Consegue me ajudar?
Olá Mariana, tudo bem?
Nós temos uma calculadora em nosso blog. Basta clicar neste link aqui. Mas o precatório é corrigido por IPCA-E e TR e, se já tiver vencido, juros de poupança (70% da Selic).
Espero ter ajudado 🙂
Boa tarde Breno tudo bem?
Minha Mãe recebeu um precatório no valor R$ 98.086,83, já descontados os 3% retidos na fonte no valor de R$ 3.033,61, porém esse valor foi depositado na conta da minha mãe pelo advogado, esse valor foi de um processo que meu pai (falecido) abriu contra a previdência e foi causa ganha. Eu que faço a declaração de minha mãe, na declaração, coloquei esse valor em RRA, porém a declaração está com erro. Onde devo declarar esse precatório. O advogado não forneceu nenhum documento além do número do precatório cadastrado.
Olá Reginaldo, tudo bem?
É necessário o informe de rendimentos que o banco disponibiliza para poder fazer a declaração. Sua mãe pode procurar diretamente no banco que fez o pagamento ou então pedir para o seu advogado. Sem este documento fica difícil de poder te ajudar quanto ao que está errado na declaração.
Espero ter ajudado 🙂
Olá Breno, no caso do município sendo o depositante do precatório, e tendo ele o direito do Imposto de Renda, conforme legislação tributária para os municípios, quais seriam os procedimentos para que ele (município) pudesse ficar com o Imposto de Renda Retido pela fonte pagadora?
Obrigada!
Olá Cris, tudo bem?
Quem retem o imposto de renda na fonte é a fonte pagadora. Assim, deve haver um convenio para que isso possa acontecer, considerando que o montante não deveria passar pela receita federal primeiro para depois ser repassado.
Espero ter ajudado 🙂