
Atualizado em 10 de novembro de 2023
Semana passada, na série Precatórios e Números, você conferiu o nosso post sobre Juros em Precatórios.
Neste artigo, exploraremos detalhadamente os aspectos fiscais dos precatórios, especificamente focando no Imposto de Renda que incide sobre eles. Discutiremos as diferentes categorias de precatórios, as alíquotas de imposto aplicáveis, e as peculiaridades envolvidas na declaração e pagamento de impostos. Além disso, forneceremos insights sobre as opções disponíveis para os detentores de precatórios, incluindo a venda e os benefícios fiscais relacionados.
Quer entender como isso funciona? Então, continue a leitura do nosso artigo até o fim!
O CONCEITO DE PRECATÓRIOS E A IMPORTÂNCIA DE ENTENDER OS DESCONTOS TRIBUTÁRIOS
Os precatórios têm suas raízes na Constituição Brasileira, que estabelece o direito à justa compensação por danos causados por entidades governamentais. Quando um Tribunal determina que uma entidade governamental deve compensação financeira a um indivíduo ou empresa, o valor não é pago imediatamente. Em vez disso, é emitido um precatório, que é basicamente um documento que reconhece a dívida do governo para com o credor.
Em termos simples, quando um cidadão ou empresa vence uma ação judicial contra o governo, seja federal, estadual ou municipal, eles realizam o pagamento desta dívida por meio de um precatório. Os precatórios emergem de uma variedade de casos, como disputas trabalhistas, tributárias, desapropriações, ou indenizações por danos morais e físicos.
Entender os tributos que recaem na hora dos pagamentos dos precatórios é crucial para o planejamento financeiro daqueles que tem algum valor a receber. Os descontos podem variar dependendo de sua natureza e origem, o que torna essencial a compreensão das regras que regem o imposto de renda aplicável a eles.
Basicamente, os precatórios são categorizados principalmente em duas formas: alimentares e comuns. Os alimentares geralmente decorrem de ações relacionadas a salários, pensões, benefícios, e indenizações trabalhistas, enquanto os comuns incluem casos de desapropriações, indenizações por danos morais e físicos, entre outros.
Dessa forma, a natureza do precatório poderá influenciar dos descontos fiscais. Entender sobre o seu processo é fundamental para ajudar na tomada de decisões informadas, como a possível venda de um precatório e as consequências fiscais dessa ação.
QUAL É A ALÍQUOTA DO IR EM PRECATÓRIOS?
3%!
Esse é o percentual mínimo que você pagará ao receber seu precatório federal, já que ele é retido na fonte. Porém, o valor pode chegar a até 27,5% dependendo da ação que originou o crédito (conforme tabela progressiva de Imposto de Renda).
O Imposto de Renda (IR) é um tributo federal sobre a renda e proventos de contribuintes residentes no país ou no exterior. No contexto dos precatórios, o IR incide sobre o valor recebido, pois é considerado um aumento patrimonial. A aplicação do imposto depende da natureza do precatório. Por exemplo, precatórios alimentares podem ter alíquotas diferentes em comparação com precatórios comuns.
A tributação dos precatórios é um tópico complexo, sujeito a interpretações e alterações na legislação. Isso inclui a questão de como o valor é tributado, se existem isenções (como em casos de doenças graves), e as alíquotas aplicáveis. É essencial para os detentores de precatórios entenderem essas nuances para evitar surpresas e garantir a conformidade com as leis tributárias.
PRECATÓRIOS ALIMENTARES E ISENÇÕES
Precatórios alimentares são aqueles originados de verbas de natureza alimentar, ou seja, destinadas à subsistência do indivíduo. Por exemplo, um precatório alimentar pode ser emitido quando um funcionário público ganha uma ação judicial para ajuste de seu salário ou para receber pagamentos de férias não concedidas. Esses precatórios têm uma natureza especial devido ao seu propósito de garantir a subsistência do credor. Isso é refletido tanto na prioridade de pagamento quanto em certas isenções fiscais.
Em determinadas circunstâncias específicas, os precatórios alimentares podem ser isentos de imposto de renda. Uma das mais notáveis é a presença de doenças graves no titular do precatório ou em seus dependentes. Conforme a legislação brasileira, doenças como câncer, AIDS, doenças cardíacas graves, entre outras, podem qualificar o titular para isenção fiscal.
Por exemplo, imagine um ex-funcionário do governo que possui um precatório alimentar decorrente de atrasos salariais. Se esse indivíduo for diagnosticado com uma doença grave, como insuficiência renal crônica, ele pode solicitar a isenção do imposto de renda sobre esse precatório. Essa isenção visa aliviar o fardo financeiro sobre indivíduos que enfrentam desafios de saúde significativos.
Neste caso, o beneficiário deve informar ao banco responsável pelo pagamento (Caixa Econômica ou Banco do Brasil) que seus rendimentos são isentos, conforme a Lei n. 10.833/2003.
PRECATÓRIOS COMUNS E TRIBUTAÇÃO
Precatórios comuns originam-se de causas que não estão relacionadas a verbas alimentares. Um exemplo clássico de precatório comum é o pagamento devido a um proprietário cuja propriedade foi desapropriada pelo governo para uso público, como a construção de uma rodovia ou escola. Esses precatórios consideram-se uma forma de compensação por prejuízos ou direitos violados, ao invés de uma fonte de subsistência.
Um aspecto interessante dos precatórios comuns é que eles frequentemente são isentos de imposto de renda. A razão para essa isenção é que vemos esses pagamentos não como uma renda, mas como uma compensação por uma perda. Entendemos que o indivíduo ou entidade não está “ganhando” dinheiro, mas sim recebendo uma compensação por algo que foi perdido ou danificado.
Por exemplo, se um indivíduo recebe um precatório devido à desapropriação de sua propriedade para a construção de uma infraestrutura pública, esse pagamento é considerado uma compensação pela perda de sua propriedade, e não uma forma de renda tributável. Da mesma forma, indenizações por danos morais ou físicos são vistas como uma forma de compensar a vítima por uma perda ou sofrimento, não como um ganho financeiro.
Essas isenções refletem a natureza dos precatórios comuns como meios de restaurar, até certo ponto, o status quo ante, ao invés de fornecer um benefício ou lucro ao credor. Assim, eles são tratados diferentemente para fins fiscais em comparação com os precatórios alimentares, que estão mais diretamente ligados à renda e sustento do credor.
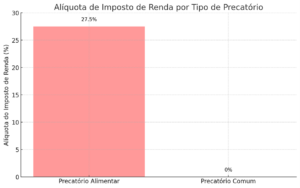
Portanto, precatórios comuns, de indenizações ou desapropriações, também são isentos de imposto de renda. Afinal, não geram lucro, são apenas uma recomposição.
COMO FICA O IMPOSTO DE RENDA EM PRECATÓRIOS NA VENDA?
A venda, ou cessão de crédito de precatórios, é uma prática comum onde o titular do precatório vende seu direito de recebimento a um terceiro, geralmente por um valor menor que o total devido. Este processo é legal e permite que o detentor original do precatório liquide seu crédito mais rapidamente, embora por um valor reduzido. A tributação nesta transação gera debates, principalmente porque o imposto incide sobre um ganho de capital que é, na realidade, uma perda financeira para o vendedor.
Por exemplo, suponha que um precatório no valor de R$100.000 seja vendido por R$70.000. O vendedor está efetivamente recebendo menos do que o valor total do precatório, mas para fins fiscais, no entendimento da Receita Federal, esse valor é tratado como um ganho de capital. A alíquota para ganhos de capital é geralmente de 15%, então o vendedor deveria pagar R$10.500 em impostos sobre a venda (15% de R$70.000). Este cenário ilustra a controvérsia, pois o vendedor paga impostos mesmo recebendo menos do que o valor nominal do precatório.
Esse tema, aliás, é bastante polêmico e alvo de diversas ações na justiça.
O Superior Tribunal de Justiça (STJ), por sua vez, reafirmou que o Imposto de Renda (IR) não incide sobre o valor recebido na cessão de crédito de precatório com deságio.
A Segunda Turma tomou a decisão ao julgar um caso originado de um mandado de segurança, onde buscou-se o direito de não pagar imposto de renda sobre os valores recebidos pela cessão de crédito de precatório com deságio. O Tribunal Regional Federal da 2ª Região (TRF2) havia negado o pedido.
No Recurso Especial apresentado ao STJ, o autor da ação alegou violação dos artigos 97 e 43 do Código Tributário Nacional (CTN), bem como do artigo 3º, parágrafo 2º, da Lei n. 7.713/1988. Ele argumentou que não houve ganho de capital que justificasse a incidência do imposto.
O ministro Francisco Falcão, relator do caso, afirmou que o STJ tem um entendimento consolidado de que a alienação de precatório com deságio não implica ganho de capital, portanto, não há tributação pelo IR sobre o recebimento do respectivo preço.
O ministro Falcão destacou que, durante o julgamento do AgInt no REsp n. 1.768.681, a Corte estabeleceu que tanto o preço da cessão do direito de crédito quanto o pagamento efetivo do precatório são fatos geradores distintos do IR.
Contudo, a ocorrência de um desses fatos geradores em relação ao cedente não impede a ocorrência do outro em relação ao mesmo cedente. Ele lembrou que, no que se refere ao preço recebido pela cessão do precatório, a Segunda Turma decidiu que a tributação ocorrerá se e somente se houver ganho de capital no momento da alienação do direito.
Diversos precedentes do tribunal sugerem que, na cessão de precatório, a tributação só ocorrerá se houver ganho de capital, o que não é o caso nas situações de alienação de crédito com deságio. “É notório que as cessões de precatório se dão sempre com deságio, não havendo o que ser tributado em relação ao preço recebido pela cessão do crédito”, afirmou Falcão.
Afinal, o beneficiário paga imposto sobre algo que ele está vendendo com um valor menor.
COMO DECLARAR IMPOSTO DE RENDA DE PRECATÓRIOS?
O Manual de Imposto de Renda da Pessoa Física da Receita Federal, por meio do Ministério da Fazenda, diz que deve ser feita a Declaração de Ajuste Anual (DAA).
Se os rendimentos forem tributáveis e tiverem origem em salários, férias ou outros benefícios, você deve inseri-los na parte de Rendimentos Recebidos Acumuladamente (RRA). Você deve colocar o valor retido e o valor total, bem como os dados do banco pagador com CNPJ. Para esses precatórios, pode se fazer deduções sobre valores pagos a advogados, contribuições previdenciárias e pensão alimentícia.
É importante notar que no caso da RRA, o número de meses é um fator importante. Por exemplo, vamos supor que o credor tem direito a receber R$100 mil. Essa quantia é referente a 50 meses de trabalho. Desse modo, ao invés de ser 27,5%, a alíquota seria de 7,5%. Isso ocorre pois seriam 50 parcelas de R$2 mil — entrando assim na primeira faixa de tributação e não na última.
Guia Passo a Passo para Declaração
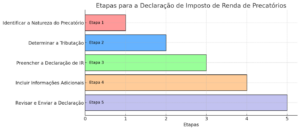
- Identificar a Natureza do Precatório: Determine se o precatório é alimentar ou comum, pois isso afeta como ele deve ser declarado.
- Rendimentos Tributáveis ou Isentos: No caso de precatórios alimentares, estes devem ser declarados como rendimentos tributáveis. Se for um precatório comum e isento, deve ser declarado como tal.
- Preenchimento da Declaração: Na declaração de IR, os rendimentos devem ser incluídos na ficha “Rendimentos Recebidos Acumuladamente” para precatórios alimentares ou na ficha de “Rendimentos Isentos e Não Tributáveis” para precatórios comuns.
- Informações Adicionais: Inclua o valor total do precatório, o valor do imposto retido na fonte (se houver), e os dados do pagador (CNPJ do órgão público).
PLANEJAMENTO FISCAL E PRECATÓRIOS
Dicas de planejamento fiscal para detentores de precatórios:
- Avalie a Natureza do Precatório: Compreenda se o seu precatório é alimentar ou comum, pois isso influencia as decisões de planejamento fiscal.
- Considere a Venda de Precatórios: Avalie a venda do precatório como uma opção para liquidez antecipada, mas entenda as possíveis implicações fiscais da cessão de créditos.
- Busque Assessoria Profissional: O planejamento fiscal pode ser complexo; portanto, buscar a orientação de um profissional em impostos pode ajudar a maximizar benefícios e minimizar obrigações fiscais.
Manter-se atualizado com mudanças na legislação tributária:
- Acompanhe Notícias e Atualizações: As leis tributárias podem mudar, e essas mudanças podem afetar o tratamento dos precatórios. Manter-se informado é vital.
- Consulte Regularmente um Contador ou Advogado: Profissionais especializados podem fornecer informações atualizadas e aconselhamento relevante.
- Participe de Seminários e Workshops: Estes eventos são oportunidades para aprender sobre mudanças na legislação tributária e estratégias de planejamento fiscal.
Essas práticas ajudarão os detentores de precatórios a fazer escolhas informadas e manter-se em conformidade com a Receita Federal, maximizando seus benefícios financeiros e minimizando complicações fiscais.
CONCLUSÃO
Neste artigo, exploramos o complexo e fascinante mundo dos precatórios, abordando temas como as diferenças entre precatórios alimentares e comuns, a tributação incidente sobre eles, e os procedimentos para a declaração de Imposto de Renda. Desvendamos a complexidade envolvida na venda de precatórios, destacando as possíveis implicações fiscais e os benefícios potenciais de liquidez antecipada. Além disso, oferecemos dicas valiosas de planejamento fiscal e a importância de se manter atualizado com as mudanças na legislação tributária.
Este conhecimento é crucial não apenas para a conformidade fiscal, mas também para tomar decisões financeiras informadas. Se você achou este artigo útil, compartilhe-o com amigos, familiares e colegas que podem se beneficiar dessas informações. Lembre-se sempre de buscar a orientação de um profissional especializado para questões complexas.
Você está considerando vender seu precatório? Esta pode ser uma decisão estratégica inteligente para transformar um crédito de longo prazo em liquidez imediata. A venda de precatórios pode ajudar a aliviar cargas financeiras presentes, permitindo reinvestir o dinheiro em outras oportunidades ou simplesmente desfrutar da segurança financeira. Se você tem dúvidas sobre o processo, ou está pronto para dar o próximo passo, entre em contato conosco. Estamos aqui para ajudá-lo a navegar por este processo e maximizar o valor do seu precatório.
Você já teve uma experiência com precatórios? Como foi o processo para você? Compartilhe sua história nos comentários abaixo – suas experiências podem oferecer insights valiosos para outros leitores. Quanto mais pessoas estiverem informadas, melhor poderão gerir seus precatórios e suas finanças. Juntos, podemos criar uma comunidade informada e capacitada para tomar as melhores decisões financeiras relacionadas aos precatórios. Participe da conversa!

Bom.dia
Acabei de receber o meu precatório e o desconto feito pelo banco do Brasil , segundo eles foi de 7.9% , foi um tal RRA, segundo pedido do Juiz , isso está correto, o banco faz o desconto mas não específica qual.porcentagem está sendo descontado .
Olá Emanuel, tudo bem?
O banco faz uma retenção mínima de IR que em geral é de 3%. Se houver outros descontos ele não fala a porcentagem, mas, no informe de rendimentos, informa os valores descontados e o que seria o desconto. RRA não é um imposto mas sim rendimentos recebidos acumuladamente. Isso quer dizer que o valor que você recebe agora é um somatório de vários benefícios mensais. Assim deve-se dividir o valor pelo número de meses.
Espero ter ajudado 🙂
Boa tarde Breno. Minha família (eu, minha mãe e irmã) recebeu da prefeitura uma indenização (que não teve imposto de renda retido na fonte) porque eles invadiram uma área que pertencia à loteadora do meu pai (já falecido). As advogadas (2) ficaram com 20% e os 80% restantes foram divididos com um ex-sócio do meu pai que entrou junto com ele na ação. Como devemos informar isso na declaração? Desde já agradeço sua atenção.
Boa Tarde Paulo, tudo bem?
Indenização por desapropriação não tem retenção de imposto de renda, pois é considerada isenta. Desta forma declare como rendimentos não tributáveis a parte recebida por vocês e informe em pagamentos efetuados o total dos honorários as advogadas.
Espero ter ajudado 🙂
Olá, Breno, boa tarde.
Meu tio é portador de moléstia grave, já reconhecido pela fonte pagadora normal dele. Porém, ele recebeu um precatório do Governo Estadual e teve retenção de IR. Agora, na declaração, não sei como fazer,pois mesmo na melhor opção para ele que é a de colocar como “exclusiva na fonte”, preenchendo o numero de meses certinho, dá imposto a pagar – como eu informo que ele é isento? será que tenho que lançar esse precatório em outro campo na declaração?
Muito obrigada!
Olá Cláudia, tudo bem?
A receita pede que seja feito preenchido um formulário de pedido de restituição. O Trecho abaixo eu tirei diretamente do site da Receita.
“Na hipótese de retenção indevida ou a maior sobre valores pagos por intermédio de precatório ou requisição de pequeno valor, a restituição deverá ser pleiteada por meio do formulário Pedido de Restituição ou de Ressarcimento, e o valor restituído deverá ser incluído como rendimento tributável na DIRPF da pessoa física correspondente ao ano-calendário em que se efetivou a restituição.”
Espero ter ajudado 🙂
Olá, Breno
Recebi um precatório cuja natureza da obrigação consta como “Procedimento Ordinário – Diferenças de vencimentos. Foi pago através do Banco do Brasil. Não foi retido IR, somente Desconto Previdenciário e Assistência Médica. Também não veio especificado o número de meses a que se refere o pagamento que foi relativo a um período de 6 anos.
Entendi que tenho que declarar em Rendimentos Recebidos Acumuladamente, tenho a fonte pagadora (BB) e o CNPJ.
No entanto, não sei como mencionar que não foi retido o IR na fonte nem sei como calcular o nº de meses.
Grata se vc puder me ajudar. Marisa
Obs.: vi um comentário seu a respeito datado de 25 out 2017, mas aqui só consegui acessar 2018 e 2019.
Olá Marisa, tudo bem?
Você declara como rendimento tributável e RRA. Além disso informa o percentual pago ao advogado e coloca o valor líquido recebido, já descontados o imposto previdenciário e assistência médica. Mas precisa do número de meses ao qual o benefício é referente. Se não consta no informe de rendimentos, é necessário procurar diretamente no processo, na parte de cálculos. Você pode pedir isso ao advogado da causa ou então ir pessoalmente a vara, isso caso não tenha acesso pela internet.
Espero ter ajudado 🙂
Boa tarde, Breno.
Um cliente recebeu um precatório em 2018 referente a uma ação de indenização (isenta), porém na Caixa foi descontado 3% de IR. Como faço a declaração do IR e como fazer para ele receber de volta esses 3% descontado indevidamente?
Olá Emília, tudo bem?
Infelizmente o procedimento é fazer a declaração de imposto de renda e aguardar a restituição. Não há outra maneria de reaver o dinheiro.
Espero ter ajudado 🙂
Olá Breno Rodrigues,
Minha esposa recebeu honorários contratuais, no banco do brasil com o desconto de 3% retido na fonte como fosse advogado autônomo pessoa física, mais no processo ela instruiu como pessoa jurídica, até porque ela deixou de ser advogada autônomo, no decorrer do processo e passou a ser pessoa jurídica, e ela tem cnpj, aonde ela faz essa alteração para quando for pagar o imposto de renda ser pessoa jurídica e não ser pessoa física? é na receita federal ou tem que ir na justiça federal na parte de contabilidade, já que o processo é da justiça federal.
desde já agradeço, qualquer ajudar.
Alysson,
Sua esposa deveria ter feito uma alteração na procuração que havia em nome do credor para registrar a mudança de advogado, já que na prática foi isso que aconteceu ao passar de pessoa autônoma para pessoa jurídica. Se isso foi feito porém mesmo assim o imposto foi retido, deve ser pedido a restituição através de um formulário de retenção indevida, como pode ser visto aqui.
Espero ter ajudado 🙂
Breno.
Parabéns pelo trabalho!
Tenho dúvidas sobre isenção ou não do IR em precatório: O espólio de minha mãe ( falecida) tem precatório judicial, natureza alimentar, para receber do Estado desde 2004.
Esse processo vem se arrastando na justiça desde 1991, de natureza alimentar, referente a diferença salarial do meu pai(falecido) que deixou uma pensão para minha mãe ( falecida em 1993)), com ganho de causa em 2004, com valor inicial de R$ 200.000,00. Consequentemente, eu e meu irmão somos herdeiros desse precatório, no qual ainda não foi pago, mas com previsão por todo esse ano.
Diante do exposto, pergunto:
Considerando que os honorários advocatícios serão pagos pela parte perdedora, os vencedores no processo deverão ainda ter a obrigatoriedade de pagar algo a mais?
Esse precatório oriundo de pensão alimentar tem isenção ou não de IR? Se afirmativo, você saberia me informar qual o percentual de incidência? Será incidido sobre esse valor de R$ 200.000,00 + juros e correção monetária ou sobre o valor excedente?
Considerando que meu irmão é portador de Deficiência Renal Crônica (DRC) e de doença cardiovascular, seremos isentos do IR?
Obrigado!
Iracema
Olá Iracema, tudo bem?
Nós que agradecemos sua visita ao nosso blog.
Pois bem, vamos pro partes:
– Existem dois tipos de honorários, os contratuais e os sucumbenciais. Os sucumbenciais são pagos diretamente pela parte perdedora, já os contratuais são os honorários acordados no contrato de prestação de serviços. Teria que ver o percentual combinado com o advogado.
– Pelo jeito o seu precatório é referente de diferenças mensais no pagamento de pensão, o que faz com que eles sejam Rendimentos recebidos acumuladamente. A princípio o fator gerador do IR ou de sua isenção é o que consta na causa do processo. Assim o fato de seu irmão ser portador de doença grave não eximiria de pagamento de imposto. O percentual em RRA depende de onde ele cai na tabela progressiva. Tem que dividir o valor total recebido pelo número de meses do benefício.
Espero ter ajudado 🙂
Obrigada Breno.
Sua resposta foi esclarecedora. Como você bem disse, preciso ver no processo como se comporta o fator gerador do IR.
Quanto aos honorários contratuais, eu desconheço, uma vez que o advogado nunca me falou nada a respeito e nem consta nada no processo a respeitos desses honorários. O advogado foi contratado pela minha mãe. O que consta são o honorários sucumbenciais.
Mais uma vez, obrigada pela atenção e parabens pela competência que possui.
Um abraço.
Iracema,
O contrato de honorários não precisa ser anexado ao processo, a não ser que pedido pelo juiz. O ideal é verificar diretamente com o advogado se algo foi assinado para não ter surpresas desagradáveis lá na frente. Os sucumbenciais como são definidos pelo juiz e pagos diretamente pelo credor tem que constar no processo.
Agradeço a sua visita ao nosso blog e seus elogios 😀
Prezado Breno,
Fiquei muito feliz em ter encontrado seu site. Parabéns pelo excelente serviço em favor da comunidade!
Tenho uma dúvida: Tenho duas rendas de aposentadoria (trabalho assalariado) e sou isento de imposto de renda em ambas, por motivo de ser portador de moléstia grave. No ano passado recebi um valor acima de R$ 100.000,00 a título de precatórios relativos à ação judicial sobre diferenças na aposentadoria. No entanto, no momento do pagamento do precatório apresentei comprovação de minha condição de isento e recebi o valor apenas com desconto de PSS e o IR ficou sem descontar, conforme eu esperava. Gostaria de saber como declarar isto pois se incluo em RRA, como não tem nesta opção eu informar que o recebimento foi isento, aparece um valor absurdo como imposto devido. Acredito que este recebimento deve, devido a natureza de sua isenção, ser declarado em “Redimentos Isentos e Não Tributáveis”, item “99 Outros”. Seria isto mesmo? Que orientação você poderia me fornecer?
Olá Sílvio tudo bem?
Se você é isento devido a doença, deve declarar como rendimentos isentos e não tributáveis. O RRA é passível de cobrança de IR dependendo da faixa que ele cai na tabela progressiva.
Espero ter ajudado 🙂
Breno,
Tudo ótimo!
O valor neste caso a ser incluído em Rendimentos Isento e Não Tributáveis seria o bruto ou o líquido?
O valor que foi descontado a título de PSS deve ser informado em algum local?
Obrigado pelas informações!
Sílvio,
O valor a ser colocado é o líquido com os honorários do advogados sendo declarados em pagamento e a CPSS em contribuição previdenciária oficial.
Espero ter ajudado 🙂
Breno,
Neste caso, ficaria assim?
1) Declarar o valor bruto de recebido em “Rendimentos Isentos e Não Tributáveis”
2) Não precisa incluir os honorários pois o valor já foi descontado antes do recebimento, ou seja, no extrato do pagamento já não consta os honorários
3) Informar na ficha “Redimentos Tributáveis Recebidos de Pessoa Jurídica” o valor “R$ 0,00” e incluir o valor pago a título de PSS no campo “Contribuição previdenciária oficial”.
Mais uma vez muitíssimo obrigado pelo auxílio!
Atenciosamente,
Sílvio,
1) O valor líquido recebido e o CNPJ do banco que fez o pagamento.
2) se você não fez repasse ao advogado, não há o que declarar em pagamentos.
3) incluir o valor pago a titulo de CPSS em contribuição previdenciária oficial.
Espero ter ajudado 🙂
Breno, boa noite
Recebi em 2018, um precatório da Prefeitura de São Paulo. Ação judicial que discutiu desconto indevido de teto remuneratório. Ocorre que o depósito foi feito pela Prefeitura em 2017 mas a guia de levantamento foi emitida com erro em meu nome, o que gerou a necessidade de corrigir e levou 10 meses para ser feita. Em decorrencia, o valor somente foi levantado em abril de 2018. A nota fiscal do advogado relativa aos honorários também é do mesmo mes, abril de 2018.
A Prefeitura de São Paulo emitiu um informe de rendimentos inicialmente como ano calendário 2017 referente a esse precatório. No entanto, depois que conversei com o setor responsavel, foi corrigido e emitido um novo informe como 2018. O imposto foi retido pela Prefeitura em 2017 mas só foi recolhido em dezembro de 2018. Eu havia feito a declaração lançando como ano calendário 2018 antes da correçao do informe e verifiquei que caiu na malha.
Estou tentando fazer uma retificadora porque lancei valores de rendimentos pagos pelo Banco do Brasil entre o depósito e o crédito levantado, como base de cálculo do IR retido. Desta forma espero que a retificação mais o novo informe emitido pela Prefeitura resulte em retirada da declaração da malha fina.
No entanto tenho algumas dúvidas que não consigo esclarecer com ninguém, nem da Receita Federal, nem contadores. Quem sabe você consegue me ajudar.
– O CNPJ a ser informado como fonte pagadora é o da SECRETARIA DA FAZENDA MUNCIPAL, que emitiu o informe de rendimentos ou do Banco do Brasil? Tenho visto informações dos dois tipos. Não recebi e nem está disponível informe de rendimentos do BB referente a esse precatório. A Prefeitura inclusive informou no Informe, o número de meses a ser informado no RRA para cálculo do Imposto.
– O valor dos rendimentos pagos pelo BB durante o tempo em que ocorreu o depósito e o levantamento do valor deverão ser lançados como isentos e não tributáveis?
– A data a ser informada relativa ao recebimento está correta como informei? o mês em que efetivamente foi sacado pelo advogado o valor do BB? Neste caso, abril de 2018.
Espero que possa me esclarecer e aproveito para dizer que seu trabalho é admirável.
Olá Solange, tudo bem?
Geralmente o CNPJ a ser informado é o do Banco. Tanto que eles também entregam o informe de rendimentos. Mas o ideal é fazer a declaração baseada no informe de rendimentos que você tem as mãos, que no caso seria o da Prefeitura. Quanto aos rendimentos, correção monetária não é considerada isenta de tributação. Dessa forma você declara o valor efetivamente sacado descontado os honorários do advogado.
Por último, a data relativa ao recebimento é a do saque, não a do depósito pela prefeitura.
Muito obrigado pela visita ao nosso blog e espero que tenha te ajudado 🙂
Obrigada Bruno. Ajudou sim. Apenas preciso ver com o Banco do Brasil porque na página da minha conta não aparece nenhum informe relativo a esse precatório. Amanhã vou falar com eles. Muito obrigada.
Oi tudo bem?!
Recebi um valor de precatório do Estado RS, só que não tenho o documento, só sei da data do depósito e valor pelo site tj.rs e pelo extrato do meu banco (Banrisul). Quem pode me fornecer o documento que mostra o imposto retido e outras informações? O Banco?
Grata por sua atenção!
Olá Eloísa, tudo bem?
Quem fornece o informe de rendimentos é a entidade pagadora, que no seu caso específico é o Banrisul. Eles são obrigados a fornecer este documento, e, em algumas vezes, este documento também é anexado ao processo do precatório.
Espero ter ajudado 🙂
Prezado Breno, boa tarde, tenho dúvidas com relação ao precatório recebido de 657 mil, posso tirar 44 mil valor que foi pago ao advodo do valor total bruto??? Ppis assim está dando uma restituição boa, declarar 613 mil que é menos o valor q foi pago ao advogado?
Olá Pierre tudo bem?
O valor pago ao advogado deve ser listado como pagamentos efetuados e o valor líquido (retirando todos os impostos na declaração.
Espero ter ajudado 🙂
Breno,preciso de sua ajuda para fazer declaração do imp.renda.
Recebi em fev/2018,precatório trabalhista no valor de 83.019,22..
Assim detalhado,principal corrigido 22.898,20, juros s/principal 39.881,03, FGTS 2.002,15, multa FGTS 800,86, juros FGTS 4.881,91, ,total 70.464.15
Base de cálculo FGTS 20.035,59, irrf 0,00.
A diferença de 70.464,15, para 83.019,22 e correção mon./ou juros.
O processo corresponde a 30 meses.
Como declarar isso tudo?
Juros e correção monetária são isentos?
Olá Alexandre tudo bem?
Declara como rendimentos tributáveis e RRA colocando o número de meses (30) em pagamentos efetuados coloque o valor pague ao advogado. O valor a ser colocado é o total pois juros e correção monetária não são isentos.
Espero ter ajudado 🙂
Olá Breno, que ótimo eu ter te encontrado, pois estou de cabelo em pé para fazer o ajuste do meu IR
Bem, vamos às perguntas:
Recebi dois precatórios alimentares como prioritários em 2018 porque tenho doença grave. Um deles é R$ 64.041,00 (bruto) e R$ 47.391,00 (líquido) Outro de R$ 31.568,00 (bruto) e R$27.000,00 (líquido). Não teve desconto de IR na fonte em nenhum deles.
– Ao colocar no RRI, devo assinalar “Ajuste Anual” ou “Exclusiva na Fonte”? obs.: Um dos advogados não colocou os meses de referência, onde eu posso obter esses dados?
– Coloco os valores brutos ou líquidos?
– Se colocar os valores brutos, onde eu coloco os honorários advocatícios?
Abraços e Deus te abençoe.
Olá Eliana, tudo bem?
Se não houve desconto na fonte e você é portadora de doença grave coloque os valores como rendimentos isentos e não tributáveis. Coloque o valor líquido (descontado os honorários) e insira o valor dos honorários em pagamentos efetuados com o CPF/CNPJ deles. Sobre os meses de referencia, o banco apresenta um informe de rendimentos. Se você não tem acesso a isso, precisará do advogado mesmo.
Espero ter ajudado 🙂
Muito Obrigada. Consegui o número de meses pelo site da Secretaria da Fazenda da Prefeitura de SP.
Abraços e sucesso.
Eliana,
Que maravilha. Se precisar de mais alguma coisa, conte com a gente!
Até a próxima!
Olá, Breno.
No meu caso se recebi 26mil de precatório ref. salários, mas esses não tiveram retenção de IR na fonte por que não atingiram o mínimo na tabela do IR para serem retidos em cada mês.
Eu declaro em 2018 que o valor é ajuste anual ou retenção na fonte?
Veja bem, não houve retenção pq não alcançou mês a mês o mínimo para que fosse retido. Mas se eu colocar na declaração que é ajuste anual, ou seja, o valor cheio, vou ter que pagar imposto.
Coloco retenção na fonte mesmo não havendo retenção por não alcançar?
Olá João, tudo bem?
Pelo que me disse se o valor é RRA, eles seriam rendimentos tributáveis, apesar de não terem atingido o limite mínimo. A retenção na fonte é apenas se o precatório teve alguma efetiva retenção para amenizar o imposto ou ter restituição.
Espero ter ajudado 🙂
Boa tarde.
Estou fazendo uma declaração de um cliente e este cliente recebeu um adiantamento do precatório alimentar de R$ 190.000,00.
Pergunto,como declarar este adiantamento, se nele não houve nenhum desconto, sequer de Previdência ou Imposto de renda. O período é de 294 meses e ainda tem o restante a receber aproximadamente de R$ 1.300.00,00, valor este que será pago pela Justiça Estadual. Já vi a planilha que virá como desconto de previdência, honorários de advogado e obvio o de Imposto de renda. O que fazer jogo em isento em outros ou no acumulativo.
Olá Paulo, tudo bem?
A princípio você coloca isso no RRA mesmo assim quando o restante for recebido provavelmente todos os tributos serão cobrados.
Espero ter ajudado 🙂
Boa tarde, Breno!
Recebi o extrato da CAIXA a respeito do precatório alimentício com os seguintes dados: Valor do rendimento tributável: 338.339,16; Base de Calculo IRRF 168.156,44; Valor do IRRF/RRA 4035,74. Dados complementares: Previdência Social: Autor: 19540,12; Patronal: 39038,17; Juros: 16.327,33 e Multa: 11715,65. Além disso veio um valor extra de Contribuições previdenciárias de 31.601,37 (principal 18762,62; juros: 12457,53). RRA: 60 meses.
Primeiro: Qual valor lanço no Precatório? (338 ou 168) e qual valor declaro para como contribuição previdenciária? Obrigado.
Olá Marcos, tudo bem?
Você deve declarar o valor líquido (descontados CPSS, IR e honorários). Quanto a questão de duas contribuições previdenciárias, nunca tinha visto algo similar, mas na teoria, coloque tudo dentro de contribuição previdenciária oficial.
Espero ter ajudado 🙂
Olá meu cliente recebeu uma quantia de 621.425,37 em julho de 2018 referentes a 78 meses de precatório e teve um desconto de PSS proporcional no valor de 71.961,06 a minha duvida é: coloco esse valor do pss proporcional em contribuição previdênciaria ofical, sabendo que esse valor do precatório entra em rendimentos recebido acumuladamente, mas o valor do imposto a pagar está alto daí me gerou essa duvida pois nunca fiz um valor de precatório tão alto .
desde de já agradeço
Olá Selma, tudo bem?
O valor líquido que deve ser declarado em RRA, já descontados honorários, CPSS e eventual IR. A CPSS entra em contribuição oficial e os honorários em pagamentos efetuados.Mas pelo valor e o número pequeno de meses ele entra em uma das faixas mais altas de imposto mesmo.
Espero ter ajudado 🙂
Breno, tenho dúvida: meu pai recebeu precatório (ref a anos anterior a isenção de irpf – doença grave) .
Ele tem direito a restituição do irpf, mesmo precatório ser anterior a isenção?
Olá Adriana tudo bem?
O precatório pode ser isento sim, pois conta o momento em que o precatório é pago. Mas depende do processo que gerou o precatório, se não tiver nada com a doença, pode haver o pagamento de IR mas com uma faixa de isenção maior.
Espero ter ajudado 🙂
Olá Breno.
Recebi precatório no valor total de 113.241,59, assim detalhado (principal bruto 81.513,67, juros moratórios 27.810,81 e rendimentos bancários 3.917,11). Honorários 20%, irrf 0,00, desconto previdenciário 0,00 e assistência médica 0,00.
Total líquido de 90.593,27.
O processo corresponde a 22 meses.
Como declarar tudo isso?
Juros moratórios e rendimentos bancários são isentos?
Olá Paulo tudo bem?
Você deve declarar o valor líquido descontado os honorários. Juros e rendimentos são tributáveis. Informe como rendimentos tributáveis e o número de meses. ALém disso coloque o valor referente ao advogado em pagamentos efetuados.
Espero ter ajudado 🙂
Bom dia! Sou advogada e recebi precatório pelo Banco do Brasil. Eles são referentes a honorários sucumbenciais numa ação contra o Estado, então são considerados verba alimentar. Fui descontada na fonte, mas agora quando vou lançar na ficha RRA não sei o que coloco em número de meses. Agradeço desde já!
Olá Daniela, tudo bem?
A princípio honorários sucumbenciais não são RRA. RRA é apenas para rendimentos recebidos acumuladamente, ou seja, aqueles referentes a benefícios que não foram pagos durante um determinado período de tempo.
Espero ter ajudado 🙂
Recebi um rpv de auxilio doença e mesmo eu avisando a funcionária da caixa que é isento de IR , ela disse que como tinha um mês em ano anterior tinha que colocar omo RRA e com isso acabou gerando IR , ,,como faço para reparar esse erro , pois na declaração acaba entrando todo o valor como rendimento gerando imposto , aguardo , obrigado.
Daniel,
Se você é isento e teve retenção deve pedir a restituição através de formulário próprio como neste link aqui.
Espero ter ajudado 🙂
Bom dia Breno, recebi uma rpv que foi discriminado rpv com rra de exercícios anteriores e corrente.
Exclusões: Data Exclusões:
Nº Meses:89
Valor:34.401,90
Exercícios anteriores:
Data Base: 34.401,90 01/05/2018 Valor Atualizado:
Exercício corrente:
Nº Meses: 3. Valor: Data Base: 1.152,08 01/05/2018 Valor Atualizado: 1.152,08 imposto de Renda (exercício anterior + corrente: 34,36
Como faço pra declarar, somo os dois exercícios e o número de meses descontando os honorários advocatícios e lanço na ficha recebidos acumulada mente?
Olá Rodrigo tudo bem?
A princípio é isso mesmo. Soma-se os valores e os meses e coloque tudo como RRA, sem os honorários advocatícios que deverão estar em pagamentos efetuados. COmo houve retenção de imposto , coloque em tributado exclusivamente na fonte.
Espero ter ajudado 🙂
Boa tarde Breno, minha mãe recebeu um precatório/RPV onde o autor era meu pai (falecido). Foi feito a habilitação e tenho em mãos; valor do levantamento R$ 130.252,95, PSS R$ 14.692,53, o valor creditado na conta de minha mãe(habilitado) R$ 109.047,77 e o valor do honorários do advogado R$ 6.512,65. Depositante trf 5 região CNPJ 00.508.903/0001-88. Não aparece o NM (número de meses) em nenhum documento. Minha pergunta é, para efeitos de declaração do IR?
Os honorários foram pago pelo trf 5, pela caixa ou pelo habilitado, uma vez que a guia de depósito está individualmente separado (um dos honorários e outro do habilitado)?
Em não constando o NM, deveria ser lançado como NM igual a 1, já que é um valor recebido por habilitação do herdeiro?
O CNPJ seria o que consta na guia de depósito (trf 5) ou o CNPJ da Caixa Econômica?
Em lugar algum encontrei Imposto retido na fonte; teria algum meio de saber se houve ou não incidência desse imposto?
Tudo refere-se ao ano passado e declarado erroneamente por um contador. Agradeço muito sua ajuda!
Olá Flávio, tudo bem?
Se não há numero de meses, considerando que a causa não é relativa a restituição de benefícios mensais, não é considerado RRA, desta forma basta declarar normalmente. Já sobre os honorários se forma guias de depósito diferentes não precisa declarar como pagamento efetuado. Mas o CPSS precisa ser declarado na parte de contribuição previdenciária oficial.
Já o CNPJ da fonte pagadora é da Caixa. E quanto ao imposto retido, se não há menção não houve retenção.
Espero ter ajudado 🙂
Bom dia Breno, na verdade é de restituição de benefícios mensais de meu falecido pai, o inventário foi feito em 2013, por esse motivo o advogado habilitou diretamente minha mãe em 2017.
No seu entendimento deveria ser lançado Rendimento tributado recebido de pessoa jurídica ou algum outro tipo de rendimento?
Levantei junto ao escritório que esse benefício requerido por meu pai, refere-se a 59 meses.
Fiz uma simulação lançando pelo Rendimento tributado e o valor a pagar ficou na casa dos R$30.000,00; observando todo o processo por HABILITAÇÃO o PSS consta na parte de meu pai e depois também quando minha mãe recebeu.
Seria muita mais vantajoso se houvesse sido feito por sobrepartilha via cartório, uma vez que entraria como herança e o PSS da minha mãe não existiria.
Estamos para receber mais uma parte desse mesmo precatório e fiquei na dúvida se conseguiria fazer por sobrepartilha, evitando todos esses impostos e até mesmo um segundo PSS.
Já fui até um plantão da receita e nem mesmo eles conseguem dar informação com exatidão.
Só tenho que agradecer de ante mão a sua ajuda…
Flávio,
Seria rendimentos tributáveis recebidos de pessoa jurídica e assinalar a parte rendimentos recebidos acumuladamente com o número de meses. Considerando o valor recebido e o número de meses ele ficaria dentro do limite de isenção que é de 1903 enquanto o valor recebido daria 1848 reais, e o limite é de 1903. Já quanto a CPSS não há muito o que fazer. Mesmo que houvesse inventário ela seria descontada do precatório.
Espero ter ajudado 🙂
Olá, recebi dois valores de precatório em 2018 que não tiveram dedução no IRRF, porém realizei o pagamento de 3% para o sindicato. Como devo declarar esse pagamento? Eu deduzo do valor total recebido e insiro em “pagamentos efetuados”?
Renata,
Estes 3% a principio seriam a titulo de honorários, correto? Assim você coloca em pagamentos efetuados com o CNPJ do sindicato.
Espero ter ajudado 🙂
Boa noite Breno !!
O Sindicato onde a minha mãe era sindicalizada entrou com uma ação judicial de diferença salarial e ganhou. Minha mãe é falecida e o advogado habilitou o espólio no processo judicial, me colocando como representante no processo de habilitação. Recebi o precatório, já descontado o imposto de renda. Minha dúvida é onde declaro este valor recebido no imposto de renda dela e no meu imposto de renda.
Obrigado
Olá Luiz, tudo bem?
Na verdade você deve fazer a declaração de renda do espólio. Este texto aqui é meio antigo mas os conceitos e as coisas que devem ser feitos se mantem atuais. Dá uma lida que acho que pode te ajudar nisso.
Espero ter ajudado 🙂