
Atualizado em 10 de novembro de 2023
Semana passada, na série Precatórios e Números, você conferiu o nosso post sobre Juros em Precatórios.
Neste artigo, exploraremos detalhadamente os aspectos fiscais dos precatórios, especificamente focando no Imposto de Renda que incide sobre eles. Discutiremos as diferentes categorias de precatórios, as alíquotas de imposto aplicáveis, e as peculiaridades envolvidas na declaração e pagamento de impostos. Além disso, forneceremos insights sobre as opções disponíveis para os detentores de precatórios, incluindo a venda e os benefícios fiscais relacionados.
Quer entender como isso funciona? Então, continue a leitura do nosso artigo até o fim!
O CONCEITO DE PRECATÓRIOS E A IMPORTÂNCIA DE ENTENDER OS DESCONTOS TRIBUTÁRIOS
Os precatórios têm suas raízes na Constituição Brasileira, que estabelece o direito à justa compensação por danos causados por entidades governamentais. Quando um Tribunal determina que uma entidade governamental deve compensação financeira a um indivíduo ou empresa, o valor não é pago imediatamente. Em vez disso, é emitido um precatório, que é basicamente um documento que reconhece a dívida do governo para com o credor.
Em termos simples, quando um cidadão ou empresa vence uma ação judicial contra o governo, seja federal, estadual ou municipal, eles realizam o pagamento desta dívida por meio de um precatório. Os precatórios emergem de uma variedade de casos, como disputas trabalhistas, tributárias, desapropriações, ou indenizações por danos morais e físicos.
Entender os tributos que recaem na hora dos pagamentos dos precatórios é crucial para o planejamento financeiro daqueles que tem algum valor a receber. Os descontos podem variar dependendo de sua natureza e origem, o que torna essencial a compreensão das regras que regem o imposto de renda aplicável a eles.
Basicamente, os precatórios são categorizados principalmente em duas formas: alimentares e comuns. Os alimentares geralmente decorrem de ações relacionadas a salários, pensões, benefícios, e indenizações trabalhistas, enquanto os comuns incluem casos de desapropriações, indenizações por danos morais e físicos, entre outros.
Dessa forma, a natureza do precatório poderá influenciar dos descontos fiscais. Entender sobre o seu processo é fundamental para ajudar na tomada de decisões informadas, como a possível venda de um precatório e as consequências fiscais dessa ação.
QUAL É A ALÍQUOTA DO IR EM PRECATÓRIOS?
3%!
Esse é o percentual mínimo que você pagará ao receber seu precatório federal, já que ele é retido na fonte. Porém, o valor pode chegar a até 27,5% dependendo da ação que originou o crédito (conforme tabela progressiva de Imposto de Renda).
O Imposto de Renda (IR) é um tributo federal sobre a renda e proventos de contribuintes residentes no país ou no exterior. No contexto dos precatórios, o IR incide sobre o valor recebido, pois é considerado um aumento patrimonial. A aplicação do imposto depende da natureza do precatório. Por exemplo, precatórios alimentares podem ter alíquotas diferentes em comparação com precatórios comuns.
A tributação dos precatórios é um tópico complexo, sujeito a interpretações e alterações na legislação. Isso inclui a questão de como o valor é tributado, se existem isenções (como em casos de doenças graves), e as alíquotas aplicáveis. É essencial para os detentores de precatórios entenderem essas nuances para evitar surpresas e garantir a conformidade com as leis tributárias.
PRECATÓRIOS ALIMENTARES E ISENÇÕES
Precatórios alimentares são aqueles originados de verbas de natureza alimentar, ou seja, destinadas à subsistência do indivíduo. Por exemplo, um precatório alimentar pode ser emitido quando um funcionário público ganha uma ação judicial para ajuste de seu salário ou para receber pagamentos de férias não concedidas. Esses precatórios têm uma natureza especial devido ao seu propósito de garantir a subsistência do credor. Isso é refletido tanto na prioridade de pagamento quanto em certas isenções fiscais.
Em determinadas circunstâncias específicas, os precatórios alimentares podem ser isentos de imposto de renda. Uma das mais notáveis é a presença de doenças graves no titular do precatório ou em seus dependentes. Conforme a legislação brasileira, doenças como câncer, AIDS, doenças cardíacas graves, entre outras, podem qualificar o titular para isenção fiscal.
Por exemplo, imagine um ex-funcionário do governo que possui um precatório alimentar decorrente de atrasos salariais. Se esse indivíduo for diagnosticado com uma doença grave, como insuficiência renal crônica, ele pode solicitar a isenção do imposto de renda sobre esse precatório. Essa isenção visa aliviar o fardo financeiro sobre indivíduos que enfrentam desafios de saúde significativos.
Neste caso, o beneficiário deve informar ao banco responsável pelo pagamento (Caixa Econômica ou Banco do Brasil) que seus rendimentos são isentos, conforme a Lei n. 10.833/2003.
PRECATÓRIOS COMUNS E TRIBUTAÇÃO
Precatórios comuns originam-se de causas que não estão relacionadas a verbas alimentares. Um exemplo clássico de precatório comum é o pagamento devido a um proprietário cuja propriedade foi desapropriada pelo governo para uso público, como a construção de uma rodovia ou escola. Esses precatórios consideram-se uma forma de compensação por prejuízos ou direitos violados, ao invés de uma fonte de subsistência.
Um aspecto interessante dos precatórios comuns é que eles frequentemente são isentos de imposto de renda. A razão para essa isenção é que vemos esses pagamentos não como uma renda, mas como uma compensação por uma perda. Entendemos que o indivíduo ou entidade não está “ganhando” dinheiro, mas sim recebendo uma compensação por algo que foi perdido ou danificado.
Por exemplo, se um indivíduo recebe um precatório devido à desapropriação de sua propriedade para a construção de uma infraestrutura pública, esse pagamento é considerado uma compensação pela perda de sua propriedade, e não uma forma de renda tributável. Da mesma forma, indenizações por danos morais ou físicos são vistas como uma forma de compensar a vítima por uma perda ou sofrimento, não como um ganho financeiro.
Essas isenções refletem a natureza dos precatórios comuns como meios de restaurar, até certo ponto, o status quo ante, ao invés de fornecer um benefício ou lucro ao credor. Assim, eles são tratados diferentemente para fins fiscais em comparação com os precatórios alimentares, que estão mais diretamente ligados à renda e sustento do credor.
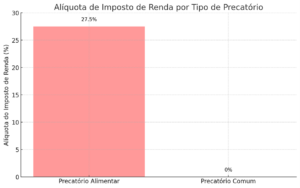
Portanto, precatórios comuns, de indenizações ou desapropriações, também são isentos de imposto de renda. Afinal, não geram lucro, são apenas uma recomposição.
COMO FICA O IMPOSTO DE RENDA EM PRECATÓRIOS NA VENDA?
A venda, ou cessão de crédito de precatórios, é uma prática comum onde o titular do precatório vende seu direito de recebimento a um terceiro, geralmente por um valor menor que o total devido. Este processo é legal e permite que o detentor original do precatório liquide seu crédito mais rapidamente, embora por um valor reduzido. A tributação nesta transação gera debates, principalmente porque o imposto incide sobre um ganho de capital que é, na realidade, uma perda financeira para o vendedor.
Por exemplo, suponha que um precatório no valor de R$100.000 seja vendido por R$70.000. O vendedor está efetivamente recebendo menos do que o valor total do precatório, mas para fins fiscais, no entendimento da Receita Federal, esse valor é tratado como um ganho de capital. A alíquota para ganhos de capital é geralmente de 15%, então o vendedor deveria pagar R$10.500 em impostos sobre a venda (15% de R$70.000). Este cenário ilustra a controvérsia, pois o vendedor paga impostos mesmo recebendo menos do que o valor nominal do precatório.
Esse tema, aliás, é bastante polêmico e alvo de diversas ações na justiça.
O Superior Tribunal de Justiça (STJ), por sua vez, reafirmou que o Imposto de Renda (IR) não incide sobre o valor recebido na cessão de crédito de precatório com deságio.
A Segunda Turma tomou a decisão ao julgar um caso originado de um mandado de segurança, onde buscou-se o direito de não pagar imposto de renda sobre os valores recebidos pela cessão de crédito de precatório com deságio. O Tribunal Regional Federal da 2ª Região (TRF2) havia negado o pedido.
No Recurso Especial apresentado ao STJ, o autor da ação alegou violação dos artigos 97 e 43 do Código Tributário Nacional (CTN), bem como do artigo 3º, parágrafo 2º, da Lei n. 7.713/1988. Ele argumentou que não houve ganho de capital que justificasse a incidência do imposto.
O ministro Francisco Falcão, relator do caso, afirmou que o STJ tem um entendimento consolidado de que a alienação de precatório com deságio não implica ganho de capital, portanto, não há tributação pelo IR sobre o recebimento do respectivo preço.
O ministro Falcão destacou que, durante o julgamento do AgInt no REsp n. 1.768.681, a Corte estabeleceu que tanto o preço da cessão do direito de crédito quanto o pagamento efetivo do precatório são fatos geradores distintos do IR.
Contudo, a ocorrência de um desses fatos geradores em relação ao cedente não impede a ocorrência do outro em relação ao mesmo cedente. Ele lembrou que, no que se refere ao preço recebido pela cessão do precatório, a Segunda Turma decidiu que a tributação ocorrerá se e somente se houver ganho de capital no momento da alienação do direito.
Diversos precedentes do tribunal sugerem que, na cessão de precatório, a tributação só ocorrerá se houver ganho de capital, o que não é o caso nas situações de alienação de crédito com deságio. “É notório que as cessões de precatório se dão sempre com deságio, não havendo o que ser tributado em relação ao preço recebido pela cessão do crédito”, afirmou Falcão.
Afinal, o beneficiário paga imposto sobre algo que ele está vendendo com um valor menor.
COMO DECLARAR IMPOSTO DE RENDA DE PRECATÓRIOS?
O Manual de Imposto de Renda da Pessoa Física da Receita Federal, por meio do Ministério da Fazenda, diz que deve ser feita a Declaração de Ajuste Anual (DAA).
Se os rendimentos forem tributáveis e tiverem origem em salários, férias ou outros benefícios, você deve inseri-los na parte de Rendimentos Recebidos Acumuladamente (RRA). Você deve colocar o valor retido e o valor total, bem como os dados do banco pagador com CNPJ. Para esses precatórios, pode se fazer deduções sobre valores pagos a advogados, contribuições previdenciárias e pensão alimentícia.
É importante notar que no caso da RRA, o número de meses é um fator importante. Por exemplo, vamos supor que o credor tem direito a receber R$100 mil. Essa quantia é referente a 50 meses de trabalho. Desse modo, ao invés de ser 27,5%, a alíquota seria de 7,5%. Isso ocorre pois seriam 50 parcelas de R$2 mil — entrando assim na primeira faixa de tributação e não na última.
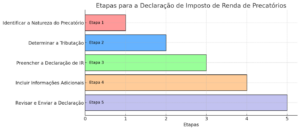
Guia Passo a Passo para Declaração
- Identificar a Natureza do Precatório: Determine se o precatório é alimentar ou comum, pois isso afeta como ele deve ser declarado.
- Rendimentos Tributáveis ou Isentos: No caso de precatórios alimentares, estes devem ser declarados como rendimentos tributáveis. Se for um precatório comum e isento, deve ser declarado como tal.
- Preenchimento da Declaração: Na declaração de IR, os rendimentos devem ser incluídos na ficha “Rendimentos Recebidos Acumuladamente” para precatórios alimentares ou na ficha de “Rendimentos Isentos e Não Tributáveis” para precatórios comuns.
- Informações Adicionais: Inclua o valor total do precatório, o valor do imposto retido na fonte (se houver), e os dados do pagador (CNPJ do órgão público).
PLANEJAMENTO FISCAL E PRECATÓRIOS
Dicas de planejamento fiscal para detentores de precatórios:
- Avalie a Natureza do Precatório: Compreenda se o seu precatório é alimentar ou comum, pois isso influencia as decisões de planejamento fiscal.
- Considere a Venda de Precatórios: Avalie a venda do precatório como uma opção para liquidez antecipada, mas entenda as possíveis implicações fiscais da cessão de créditos.
- Busque Assessoria Profissional: O planejamento fiscal pode ser complexo; portanto, buscar a orientação de um profissional em impostos pode ajudar a maximizar benefícios e minimizar obrigações fiscais.
Manter-se atualizado com mudanças na legislação tributária:
- Acompanhe Notícias e Atualizações: As leis tributárias podem mudar, e essas mudanças podem afetar o tratamento dos precatórios. Manter-se informado é vital.
- Consulte Regularmente um Contador ou Advogado: Profissionais especializados podem fornecer informações atualizadas e aconselhamento relevante.
- Participe de Seminários e Workshops: Estes eventos são oportunidades para aprender sobre mudanças na legislação tributária e estratégias de planejamento fiscal.
Essas práticas ajudarão os detentores de precatórios a fazer escolhas informadas e manter-se em conformidade com a Receita Federal, maximizando seus benefícios financeiros e minimizando complicações fiscais.
CONCLUSÃO
Neste artigo, exploramos o complexo e fascinante mundo dos precatórios, abordando temas como as diferenças entre precatórios alimentares e comuns, a tributação incidente sobre eles, e os procedimentos para a declaração de Imposto de Renda. Desvendamos a complexidade envolvida na venda de precatórios, destacando as possíveis implicações fiscais e os benefícios potenciais de liquidez antecipada. Além disso, oferecemos dicas valiosas de planejamento fiscal e a importância de se manter atualizado com as mudanças na legislação tributária.
Este conhecimento é crucial não apenas para a conformidade fiscal, mas também para tomar decisões financeiras informadas. Se você achou este artigo útil, compartilhe-o com amigos, familiares e colegas que podem se beneficiar dessas informações. Lembre-se sempre de buscar a orientação de um profissional especializado para questões complexas.
Você está considerando vender seu precatório? Esta pode ser uma decisão estratégica inteligente para transformar um crédito de longo prazo em liquidez imediata. A venda de precatórios pode ajudar a aliviar cargas financeiras presentes, permitindo reinvestir o dinheiro em outras oportunidades ou simplesmente desfrutar da segurança financeira. Se você tem dúvidas sobre o processo, ou está pronto para dar o próximo passo, entre em contato conosco. Estamos aqui para ajudá-lo a navegar por este processo e maximizar o valor do seu precatório.
Você já teve uma experiência com precatórios? Como foi o processo para você? Compartilhe sua história nos comentários abaixo – suas experiências podem oferecer insights valiosos para outros leitores. Quanto mais pessoas estiverem informadas, melhor poderão gerir seus precatórios e suas finanças. Juntos, podemos criar uma comunidade informada e capacitada para tomar as melhores decisões financeiras relacionadas aos precatórios. Participe da conversa!

Boa noite, em 2019 recebi um RPV no valor de 9 mil reais , referente ao que foi descontado a mais de INSS. No extrato bancario da CEF, só tem o valor a receber e o desconto de imposto de renda. Não tem o numero de meses. Nesse caso , eu informo no campo Rendimentos Recebidos Acumuladamente ou no campo rendimentos recebidos de pessoa juridica( onde geralmente eu colocou minha fonte pagadora) ?
Carlos,
Depende do processo na verdade. Se este desconto é referente a varias parcelas, o ideal é colocar em rendimentos recebidos acumuladamente. Porém se não há este campo no informe de rendimentos isso deve ser consultado diretamente no processo. Outra opção também é informar como rendimentos não tributáveis o que, pelo valor e pelo assunto do processo, também é verdade.
Espero ter ajudado 🙂
Breno Rodrigues, boa tarde.
Me desculpe, mas ficou meio confuso pra mim, se puder me informar novamente sobre a minha duvida abaixo.
tinha um valor R$ 19.650,49 ( 05 meses) rpv para receber sobre auxilio doença de 2018 e foi pago em 03/01/2019 , então não declarei no exercício 2018. ficou para exercício de 2019 correto?
Porem no ano de 2019 recebi outro rpv sobre auxilio doença referente a 05 meses referente a 2018 no valor de R$ 14.308,25
e 03 meses referente a 2019 no valor de R$ 14.447,28 como devo declarar isso no imposto de renda?
Onde na declaração e como devo informar?
desde ja agradeço.
Olá Silveira tudo bem?
Cada RPV deve ser declarada independentemente a partir dos dados que constam no informe de rendimentos. Auxílios doença, no geral, são rendimentos não tributáveis. Assim você deve declarar na parte de rendimentos recebidos acumuladamente e informar o número de meses.
Espero ter ajudado 🙂
No meu caso, quando se recebe dois pagamentos de exercícios anteriores da mesma fonte pagadora (sou funcionária federal) que foram, pagos no mesmo mês, como declarar? Na documentação recebida os dois processos tem seus valores somados juntos, têm a contribuição previdenciária descontadas juntas e o imposto retido na fonte também está junto. Mas os meses dos processos estão distintos. Um possui 34 meses e o outro 33. Não estou sabendo como proceder no preenchimento. Se ponho 34, se ponho 33 ou se somo os dois. Obrigada.
Karla,
No caso do exercício, só é contabilizado quando você efetivamente põe a mão no dinheiro, não interessando sobre quando são os precatórios. Você deve ter recebido dois informes de rendimento, um para cada precatório. Daí basta colocar as informações em linhas separadas conforme consta no informe. Se não constar, você terá que fazer os cálculos com base no processo, só que isso provavelmente fará você cair na malha fina. Mas tendo toda a documentação não vai ser mais do que uma pequena dor de cabeça.
Espero ter ajudado 🙂
Recebi em 2019 precatório do Fundeb e foi descontado do valor bruto 27,5%. Essa cobrança está correta ou trata-se de precatório isento? Se é isento como posso pedir a restituição do que foi descontado? Recebi pela prefeitura do município, pois sou funcionária pública municipal. Mesmo assim preciso declarar como fonte pagadora a CEF ou a prefeitura?
Denise,
A princípio não é isento pois se você tivesse recebido isso no passado como parte do salário isso seria tributado. A única questão é se pode ser considerado ou não RRA, a depender do numero de meses de repasse que você tinha direito. Quanto ao tende pagador deve ser a prefeitura, já que o precatório estava no nome dela e ela repassou a parte a quem era devido.
Espero ter ajudado 🙂
Prezados Senhores
Boa noite
Gentileza uma consulta.
Recebi em setembro/2019 um credito de precatório num processo contra o IPE do RS (IPERGS), seria uma ação da minha mãe pensionista(já falecida) sobre um reajuste salarial não pago a anos atras pelo governo RS.
Somos 03 filhos com direito, sendo que, eu recebi primeiro em razão dos meus 60 anos e o outros dois receberão quando chegar esta idade.
Meu valor bruto total R$ 41.000, o escritório advocacia ja descontou honorarios de R$ 12.000, e foi creditado liquido na minha conta R$ 28.000,00. .
Pergunto, onde registro este valor na declaração de imposto de renda. A mãe que entrou com este processo e nos filhos somos os beneficiários..
Luiz,
Dê uma olhada neste link aqui que ele fala sobre o tratamento de impostos de precatórios de herança.
Espero ter ajudado 🙂
Bom dia!
Recebi um precatório referente a atraso de parcelas de aposentadoria especial, já descontando 15% de honorários de advogado, porém, ele me cobrou mais 15%, como faço para declarar este pagamento? não é possível fazer esta dedução?
Desde Já, agradeço pela atenção.
José Tarcísio,
Você deve declarar os 30% como pagamentos efetuados e colocar o CPF ou cnpf do advogado.
Espero ter ajudado 🙂
Bom dia…. meu pai recebeu um precatório (atrasados do INSS referente a 63 meses) de r$285.058,00 e no ato do pagamento pela caixa econômica foi retido de imposto r$24.062,00 sobrando assim na conta bancaria r$260.996,00. No dia seguinte fiz o deposito ao advogado de 30% do valor recebido. Minha duvida é… coloco na aba rendimentos recebidos acumuladamente o valor total pago pelo banco de r$285.058,00 ou faço o calculo e desconto o valor pago ao advogado de 30% de r$85.517,00? Acredito que sim pois caso diminua o valor pago ao advogado meu pai ira restituir uma parte do valor e o valor que ele pagou ao advogado colocaríamos na aba pagamento efetuados código 60, e esse valor que o advogado ganhou de rendimentos de r$85.517,00 ele pagaria o imposto quando ele fizer a própria declaração?
Adriano,
Você coloca na aba de rendimentos recebidos acumuladamente o valor líquido e os 63 meses. E na parte de pagamentos efetuados os 30% pagos ao advogado. Também colocar o valor já retido para que haja a contabilização do imposto. Quanto ao valor recebido pelo advogado ele pagaria imposto sim, dependendo de como ele recebeu (PF ou PJ).
Espero ter ajudado 🙂
BOM DIA,
RECEBI UM PRECATÓRIO :NATUREZA ALIMENTICIA DIFERENCA DE APOSENTADORIA,
FORA DESCONTADO DO VALOR BRUTO A PREVIDENCIA SOCIAL, MAS O IRR NA FONTE
NAO COMO DEVO DECLARAR?
Cláudio,
A princípio a aposentadoria é isenta de imposto de renda. Assim você deve declarar como rendimento não tributável e colocar o numero de meses relativos a essa diferença.
Espero ter ajudado 🙂
Recebi um RPV de R$ 45.625,94 através do crédito em conta do advogado que me representou no ajuizamento da ação,, porém do valor total citado eu recebi já descontado o IRPF de R$ 1.368,77 e os honorários de R$ 11.406,48, restando o líquido de R$ 32.850,69. Ao tentar incluir essa informação no capítulo Rendimentos Tributáveis Recebidos Acumuladamente, deparei-me com o seguinte problema: A primeira informação a ser prestada é o CNPJ da fonte pagadora, mesmo que eu declare o CPF do meu advogado como fonte pagadora, o valor recebido em minha conta não confere com o valor pago no precatório, De outra forma, se declarar como fonte pagadora o meu advogado e declarar o valor total do precatório, o valor declarado não vai conferir com o valor creditado em minha conta. . O que posso fazer para solucionar esse problema e preencher corretamente a minha declaração?
Bruno,
Você tem que pedir o informe de rendimentos ao banco onde o depósito foi feito ou junto ao seu advogado. Nele tem a informação da fonte pagadora que varia entre Caixa e Banco do Brasil. O advogado você cita apenas como pagamentos efetuados e coloca o CPF ou CNPJ dele. Com isso na declaração vai ter o valor total efetivamente recebido.
Espero ter ajudado 🙂
Recebi uma precatória em abril de 2019 de e foi recolhido 3% na fonte, ok, ai paguei os honorarios dos advogados apos receber a precatoria, qual o valor que devo declarar no RRA do IR, o valor total ou o valor total descontando os honorarios? o escritorio ja me mandou os recibos dos pagto e os dados para colocar no campo de pagtos os dados de cnpj etc… minha duvida é o valor que devo declarar, com ou sem os descontos dos advogados, no caso essa precatória nao teve o descontos dos honorários pelo banco, os honorários foram pagos apos receber o valor total por mim
essa informação é importante para mim pq se colocar o valor com desconto terei restituição de IR
Marcelo,
Você coloca o valor recebido menos os honorários. Mas tem que informar o valor dos honorários em pagamentos efetuados com o CPF ou CNPJ do seu advogado.
Espero ter ajudado 🙂
Bom dia!!!
Recebi um precatório via Banco do Brasil, cujo valor bruto do resgate foi de R$ 8.773,27 com desconto de R$ 251,60 de IR, resgatando líquido R$ 8.521,67. Esse montante refere-se a 3 meses.
Ao declarar, posso optar pelo “Ajuste Anual” e restituir esse valor, ou sou obrigado a declarar na aba “Tributação Exclusiva” e não restituir o valor retido?
Sou aposentado por moléstia grave e os demais rendimentos são isentos.
Ricardo,
Você pode optar pelo que te beneficiar mais, como é aposentado por doença grave e isento de IR até certo valor, pode fazer a declaração de ajuste anual.
Espero ter ajudado 🙂
Boa noite.
Uma amiga vendeu precatorios no valor de 300 mil reais, referente a diferença de aposentadoria (INSS), por 137 mil. Então como ela deve declarar este valor? Ele seria isento ou não por se tratar de venda de precatórios, apesar de ser diferença no valor da aposentadoria?
Desde já agradeço,
Itamar,
Toda venda de precatórios é considerada uma operação de ganho de capital e tributada em 15% do valor total recebido. Assim ela deve declarar no módulo GCAP da receita.
Espero ter ajudado 🙂
Bom dia. Preciso declarar imposto, mas, esbarrei na questão de número de meses. Recebi 87..627,00 bruto. no mes de Abril de 2019. No campo número de meses, qual número insiro?
José,
Você tem que pegar esta informação no informe de rendimentos fornecido pelo banco. Caso esta informação não conste lá você precisará de ter acesso a parte de cálculos do processo para verificar a quantos meses o valor recebido é relativo.
Espero ter ajudado 🙂
Boa tarde!
No meu caso, estou com um informe da Caixa (Comprovante de Rendimentos Pagos de IRRF) e nele, no item 3 – Depósitos Judiciais constam as informações:
Rendimento Tributável = 0,00
Rendimentos Isentos e não Tributáveis = 121.430,01
IRRF Retido = 0,00
Num outro documento, chamado Resumo dos Lançamentos, tenho:
Valor Bruto = 121.415,19
Valor do IRRF = 0,00
Honorários Advocatícios = 37.638,71
Valor Liquido = 83.776,48
Estou na dúvida de como declarar na DIRPF, pois estou vendo que precatórios são tributados e devem ser lançados na ficha de RRA, mas nesse caso, no informe está dizendo que são rendimentos isentos e não tributáveis. Isso é possível e está correto? Se for para lançar como rendimentos isentos, em qual linha/campo devo informar?
Muito obrigado!
Guilherme,
Nem todos os precatórios são tributáveis na verdade. Mas todos eles tem que ser declarados no IR. Você deve declarar conforme o informe de rendimentos e também indiar o pagamento feito ao advogado a título de honorários advocatícios. Qualquer dúvida, fizemos este e-book aqui para tentar ajudar.
Espero ter ajudado 🙂
Espero ter ajudado 🙂
Boa noite, o meu caso é um precatório de pessoa deficiente, não poderia ser tributado e foi descontado na fonte. Mas mesmo eu lançando agora, pois se refere a 11 meses ele paga RRA e não poderia pois é isento, deficiente, ele teria que receber todo o imposto retido. Como faço?????
Resgate precatório federal
Valor bruto : 138.570,00
Valor IR : 22.746,00
Liquido : 115.824,00
Numero meses: 11
Cont Prev Soc : 21.080,00
data pagamento : 11/04/2019
Clauson,
No caso você deve fazer a declaração informando que o valor foi tributado e pedir a restituição.
Espero ter ajudado 🙂
Olá recebi três precatórios mas eles se refetem aos últimos cinco anos, qual a quantidade de meses que coloco?
Nara,
No informe de rendimentos fornecido pelo banco no momento do saque consta o número de meses. Caso contrário você deve consultar seu advogado para verificar a planilha de cálculo do processo.
Espero ter ajudado 🙂
Pessoas acima de 60 anos tem uma parte de seu benefício como não tributável. Me foi informado que mesmo que você tenha mais de 1 benefício só pode abater do IR um “não tributável”. Como recebi do Estado um precatório alimentar onde foi abatido $ 17.000 de IR que será declarado no RRA, pergunto: devo pagar o IR sôbre o total recebido ou posso abater a porcentagem autorizada como “não tributável” (pois neste caso seria um segundo abatimento pois o primeiro é do meu benefício do INSS). Obrigado
Roberto,
O limite de isenção de IR para idosos é do dobro do valor original. Daí você pode incluir o precatório recebido até este limite.
Espero ter ajudado 🙂
Boa tarde!
Recebi precatório, e o advogado mandou a seguintes informações:
Principal = 229.896,540
juros de mora – 351.667,89
FGTS – 53.516,40
Correção do deposito – 941,18
Período de 83 meses
Advogado – 159.005,50
Estou na dúvida de como declarar na IRPF, devem ser lançados na ficha de RRA, mas nesse caso, informo o recebimento principal como rendimentos tributáveis, o juros de mora e FGTS lanço como rendimentos isentos e não tributáveis, o pagamento do advogado tenho que fazer proporcional aos valores recebido para fazer a dedução no valor principal. Os rendimentos isentos, em qual linha/campo devo informar?
Maria Lúcia,
O principal e a correção do depósito são tributáveis. O juros não. O pagamento do advogado é colocado como pagamentos efetuados para que ele seja descontado da base de cálculo do imposto. Os rendimentos isentos entram na parte de rendimentos isentos e não tributáveis.
Espero ter ajudado 🙂
Bom dia,
Eu recebi uma RPV relativa a restituição de contribuição previdenciária que paguei indevidamente sobre o terço de férias. Foram descontados o 3% do imposto de renda, na fonte, e o valor que paguei pelos honorários do advogado.
o programa do IRPF está “cobrando” imposto de renda sobre o valor total, incluindo o valor que paguei ao advogado. isso está correto?
como devo declarar esse valor que recebi? é tributável ou não? como descontar da base de cálculo o valor que paguei ao advogado?
Talita,
O valor que você pagou ao advogado deve ser declarado na parte de pagamentos efetuados e você deve apenas colocar o valor líquido recebido na declaração, já retirando os honorários.
Espero ter ajudado 🙂
Bom dia. Preciso de um auxílio quanto ao lançamento de um precatório recebido na DIRPF.
O valor recebido via Banco do Brasil foi de R$ 467.993,38, o qual consta no comprovante de rendimentos recebido do banco no item Rendimentos Isentos e Não Tributados. A pessoa assinou uma declaração por orientação do advogado solicitando a isenção. Após o recebimento, a pessoal pagou um boleto ao advogado no valor de R$ 139.898,47. O sindicato que auxiliou no processo orientou lançar com o CNPJ da empresa pagante e não do banco pagador. Orientou também a apontar um valor de R$ 162,99 a título de contribuição previdenciária e apontar 176 meses. A dúvida é: no montante a ser informado nos RRA, menciono o valor total recebido ou deduzo o valor gasto com o advogado? Quanto ao responsável pelo pagamento, aponto o BB conforme comprovante recebido ou altero para o CNPJ da empresa constante na ação judicial?
Ricardo,
Você inclui o valor pago ao advogado em pagamentos efetuados e o valor líquido na parte de rendimentos. A fonte pagadora, no caso de precatórios, sempre é o banco que efetua o pagamento.
Espero ter ajudado 🙂
Acabei esquecendo de mencionar na pergunta anterior, os valores recebidos são referente a uma ação de adicional de periculosidade (para receber as diferenças não pagas).
Ricardo,
Pelo que entendi então o processo era contra uma empresa e também o INSS, correto? Daí teria que ser dividida a declaração em duas, com as partes recebidas da empresa e do governo.
Espero ter ajudado 🙂
Boa noite,
Recebi o pagamento de um precatório alimentar(indenização judicial PMSP) pago pelo advogado no mês de abril/2020, onde consta o valor principal + valor de juros moratórios + juros bancários, sendo descontado honorários advogado e da Previdência, sendo esses valores levantados com autorização do juiz somente no mês de abril/2020.
Ocorre que o valor principal + valor dos juros moratórios fora depositado na conta judiciária no mês de novembro/2019.
O advogado informa o número de 30 meses que gerou o crédito e informe que os valores do juros moratórios, por terem natureza de indenização, não precisam pagar tributo.
As dúvidas são as seguintes:
1ª)Devo informar os valores na Declaração de 2020/2019 ou na Declaração de 2021/2020?
2ª) Como e em qual linha declarar esses valores?
Obrigado pela atenção e aguardo retorno.
Arthur,
Você só declara quando você tem posse efetiva do valor. Assim, o recebimento só deve ser declarado ano que vem no ajuste de 2020. Sobre a declaração em si, os juros moratórios realmente não são tributados e entram em rendimentos não tributáveis. O pagamento de honorários e de impostos também deve ser declarado. Já o valor de juros bancários e principal entram em rendimentos recebidos acumuladamente com o número de meses correspondente.
Espero ter ajudado 🙂
Minha esposa é isenta de recolher IRPF pois foi aposentada com base em alienação mental. e ela recebeu um precatório trabalhista . e quando eu lanço no recebimentos acumulados gera IR a pagar. como resolvo isso?
Olavo,
A isenção de IR geralmente tem um teto, não sei especificamente no caso de sua esposa. Mas se o precatório é de salário ou outras coisas que deviam ter sido tributadas à época, muito provavelmente não tem como escapar de pagar IR.
Espero ter ajudado 🙂
Olá, tenho uma dúvida. Recebi honorários advocatícios contratuais e sucumbenciais de um precatório pago pelo INSS no ano de 2019.. Foi retido 3% no dia do pagamento. O valor total foi de R$ 43.450,44 e com o desconto de 3% chegou a R$ 42.146.93. Esse valor compreende o valor principal de honorários mais os juros de mora (pela demora do pagamento pelo INSS). Minha pergunta é: Vou ter que complementar o pagamento de imposto de renda, ou já está pago com os 3%? Vou ter que pagar IR sobre os juros moratórios? Se puder me ajudar, agradeço.
Lia,
Juros de mora são isentos de imposto de renda. A tributação na fonte é feita sempre em cima do valor total mesmo. Na declaração você divide o valor recebido em dois, um que é tributável (principal) e outro não tributável (juros). Para saber se terá que complementar ou ter restituição, tem que fazer a declaração de ajuste mesmo.
Espero ter ajudado 🙂
Minha vó recebeu um adiantamento por ser idosa em fev/2019. Temos que declarar nesse ano, né? O advogado tinha dito que esse adiantamento era isento de IR, mas quando colocamos no RRA, aparece que devemos pagar um valor muito alto, cerca de 25% do recebido. É isso mesmo?
Leonardo,
Sim, há a necessidade de declaração. Você declara apenas o valor recebido adiantado. Ele pode ser isento mas depende da causa. O adiantamento em si não é isento. Caso não seja e haja RRA tenha certeza que o número de meses colocado está correto. Mas é possível sim que o imposto seja alto. Como ela é idosa, o limite de isenção dela é maior que o normal, o dobro e isso deve ser considerado na declaração.
Espero ter ajudado 🙂