
Atualizado em 10 de novembro de 2023
Semana passada, na série Precatórios e Números, você conferiu o nosso post sobre Juros em Precatórios.
Neste artigo, exploraremos detalhadamente os aspectos fiscais dos precatórios, especificamente focando no Imposto de Renda que incide sobre eles. Discutiremos as diferentes categorias de precatórios, as alíquotas de imposto aplicáveis, e as peculiaridades envolvidas na declaração e pagamento de impostos. Além disso, forneceremos insights sobre as opções disponíveis para os detentores de precatórios, incluindo a venda e os benefícios fiscais relacionados.
Quer entender como isso funciona? Então, continue a leitura do nosso artigo até o fim!
O CONCEITO DE PRECATÓRIOS E A IMPORTÂNCIA DE ENTENDER OS DESCONTOS TRIBUTÁRIOS
Os precatórios têm suas raízes na Constituição Brasileira, que estabelece o direito à justa compensação por danos causados por entidades governamentais. Quando um Tribunal determina que uma entidade governamental deve compensação financeira a um indivíduo ou empresa, o valor não é pago imediatamente. Em vez disso, é emitido um precatório, que é basicamente um documento que reconhece a dívida do governo para com o credor.
Em termos simples, quando um cidadão ou empresa vence uma ação judicial contra o governo, seja federal, estadual ou municipal, eles realizam o pagamento desta dívida por meio de um precatório. Os precatórios emergem de uma variedade de casos, como disputas trabalhistas, tributárias, desapropriações, ou indenizações por danos morais e físicos.
Entender os tributos que recaem na hora dos pagamentos dos precatórios é crucial para o planejamento financeiro daqueles que tem algum valor a receber. Os descontos podem variar dependendo de sua natureza e origem, o que torna essencial a compreensão das regras que regem o imposto de renda aplicável a eles.
Basicamente, os precatórios são categorizados principalmente em duas formas: alimentares e comuns. Os alimentares geralmente decorrem de ações relacionadas a salários, pensões, benefícios, e indenizações trabalhistas, enquanto os comuns incluem casos de desapropriações, indenizações por danos morais e físicos, entre outros.
Dessa forma, a natureza do precatório poderá influenciar dos descontos fiscais. Entender sobre o seu processo é fundamental para ajudar na tomada de decisões informadas, como a possível venda de um precatório e as consequências fiscais dessa ação.
QUAL É A ALÍQUOTA DO IR EM PRECATÓRIOS?
3%!
Esse é o percentual mínimo que você pagará ao receber seu precatório federal, já que ele é retido na fonte. Porém, o valor pode chegar a até 27,5% dependendo da ação que originou o crédito (conforme tabela progressiva de Imposto de Renda).
O Imposto de Renda (IR) é um tributo federal sobre a renda e proventos de contribuintes residentes no país ou no exterior. No contexto dos precatórios, o IR incide sobre o valor recebido, pois é considerado um aumento patrimonial. A aplicação do imposto depende da natureza do precatório. Por exemplo, precatórios alimentares podem ter alíquotas diferentes em comparação com precatórios comuns.
A tributação dos precatórios é um tópico complexo, sujeito a interpretações e alterações na legislação. Isso inclui a questão de como o valor é tributado, se existem isenções (como em casos de doenças graves), e as alíquotas aplicáveis. É essencial para os detentores de precatórios entenderem essas nuances para evitar surpresas e garantir a conformidade com as leis tributárias.
PRECATÓRIOS ALIMENTARES E ISENÇÕES
Precatórios alimentares são aqueles originados de verbas de natureza alimentar, ou seja, destinadas à subsistência do indivíduo. Por exemplo, um precatório alimentar pode ser emitido quando um funcionário público ganha uma ação judicial para ajuste de seu salário ou para receber pagamentos de férias não concedidas. Esses precatórios têm uma natureza especial devido ao seu propósito de garantir a subsistência do credor. Isso é refletido tanto na prioridade de pagamento quanto em certas isenções fiscais.
Em determinadas circunstâncias específicas, os precatórios alimentares podem ser isentos de imposto de renda. Uma das mais notáveis é a presença de doenças graves no titular do precatório ou em seus dependentes. Conforme a legislação brasileira, doenças como câncer, AIDS, doenças cardíacas graves, entre outras, podem qualificar o titular para isenção fiscal.
Por exemplo, imagine um ex-funcionário do governo que possui um precatório alimentar decorrente de atrasos salariais. Se esse indivíduo for diagnosticado com uma doença grave, como insuficiência renal crônica, ele pode solicitar a isenção do imposto de renda sobre esse precatório. Essa isenção visa aliviar o fardo financeiro sobre indivíduos que enfrentam desafios de saúde significativos.
Neste caso, o beneficiário deve informar ao banco responsável pelo pagamento (Caixa Econômica ou Banco do Brasil) que seus rendimentos são isentos, conforme a Lei n. 10.833/2003.
PRECATÓRIOS COMUNS E TRIBUTAÇÃO
Precatórios comuns originam-se de causas que não estão relacionadas a verbas alimentares. Um exemplo clássico de precatório comum é o pagamento devido a um proprietário cuja propriedade foi desapropriada pelo governo para uso público, como a construção de uma rodovia ou escola. Esses precatórios consideram-se uma forma de compensação por prejuízos ou direitos violados, ao invés de uma fonte de subsistência.
Um aspecto interessante dos precatórios comuns é que eles frequentemente são isentos de imposto de renda. A razão para essa isenção é que vemos esses pagamentos não como uma renda, mas como uma compensação por uma perda. Entendemos que o indivíduo ou entidade não está “ganhando” dinheiro, mas sim recebendo uma compensação por algo que foi perdido ou danificado.
Por exemplo, se um indivíduo recebe um precatório devido à desapropriação de sua propriedade para a construção de uma infraestrutura pública, esse pagamento é considerado uma compensação pela perda de sua propriedade, e não uma forma de renda tributável. Da mesma forma, indenizações por danos morais ou físicos são vistas como uma forma de compensar a vítima por uma perda ou sofrimento, não como um ganho financeiro.
Essas isenções refletem a natureza dos precatórios comuns como meios de restaurar, até certo ponto, o status quo ante, ao invés de fornecer um benefício ou lucro ao credor. Assim, eles são tratados diferentemente para fins fiscais em comparação com os precatórios alimentares, que estão mais diretamente ligados à renda e sustento do credor.
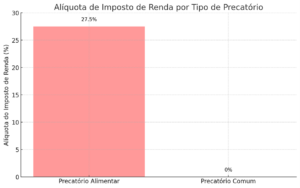
Portanto, precatórios comuns, de indenizações ou desapropriações, também são isentos de imposto de renda. Afinal, não geram lucro, são apenas uma recomposição.
COMO FICA O IMPOSTO DE RENDA EM PRECATÓRIOS NA VENDA?
A venda, ou cessão de crédito de precatórios, é uma prática comum onde o titular do precatório vende seu direito de recebimento a um terceiro, geralmente por um valor menor que o total devido. Este processo é legal e permite que o detentor original do precatório liquide seu crédito mais rapidamente, embora por um valor reduzido. A tributação nesta transação gera debates, principalmente porque o imposto incide sobre um ganho de capital que é, na realidade, uma perda financeira para o vendedor.
Por exemplo, suponha que um precatório no valor de R$100.000 seja vendido por R$70.000. O vendedor está efetivamente recebendo menos do que o valor total do precatório, mas para fins fiscais, no entendimento da Receita Federal, esse valor é tratado como um ganho de capital. A alíquota para ganhos de capital é geralmente de 15%, então o vendedor deveria pagar R$10.500 em impostos sobre a venda (15% de R$70.000). Este cenário ilustra a controvérsia, pois o vendedor paga impostos mesmo recebendo menos do que o valor nominal do precatório.
Esse tema, aliás, é bastante polêmico e alvo de diversas ações na justiça.
O Superior Tribunal de Justiça (STJ), por sua vez, reafirmou que o Imposto de Renda (IR) não incide sobre o valor recebido na cessão de crédito de precatório com deságio.
A Segunda Turma tomou a decisão ao julgar um caso originado de um mandado de segurança, onde buscou-se o direito de não pagar imposto de renda sobre os valores recebidos pela cessão de crédito de precatório com deságio. O Tribunal Regional Federal da 2ª Região (TRF2) havia negado o pedido.
No Recurso Especial apresentado ao STJ, o autor da ação alegou violação dos artigos 97 e 43 do Código Tributário Nacional (CTN), bem como do artigo 3º, parágrafo 2º, da Lei n. 7.713/1988. Ele argumentou que não houve ganho de capital que justificasse a incidência do imposto.
O ministro Francisco Falcão, relator do caso, afirmou que o STJ tem um entendimento consolidado de que a alienação de precatório com deságio não implica ganho de capital, portanto, não há tributação pelo IR sobre o recebimento do respectivo preço.
O ministro Falcão destacou que, durante o julgamento do AgInt no REsp n. 1.768.681, a Corte estabeleceu que tanto o preço da cessão do direito de crédito quanto o pagamento efetivo do precatório são fatos geradores distintos do IR.
Contudo, a ocorrência de um desses fatos geradores em relação ao cedente não impede a ocorrência do outro em relação ao mesmo cedente. Ele lembrou que, no que se refere ao preço recebido pela cessão do precatório, a Segunda Turma decidiu que a tributação ocorrerá se e somente se houver ganho de capital no momento da alienação do direito.
Diversos precedentes do tribunal sugerem que, na cessão de precatório, a tributação só ocorrerá se houver ganho de capital, o que não é o caso nas situações de alienação de crédito com deságio. “É notório que as cessões de precatório se dão sempre com deságio, não havendo o que ser tributado em relação ao preço recebido pela cessão do crédito”, afirmou Falcão.
Afinal, o beneficiário paga imposto sobre algo que ele está vendendo com um valor menor.
COMO DECLARAR IMPOSTO DE RENDA DE PRECATÓRIOS?
O Manual de Imposto de Renda da Pessoa Física da Receita Federal, por meio do Ministério da Fazenda, diz que deve ser feita a Declaração de Ajuste Anual (DAA).
Se os rendimentos forem tributáveis e tiverem origem em salários, férias ou outros benefícios, você deve inseri-los na parte de Rendimentos Recebidos Acumuladamente (RRA). Você deve colocar o valor retido e o valor total, bem como os dados do banco pagador com CNPJ. Para esses precatórios, pode se fazer deduções sobre valores pagos a advogados, contribuições previdenciárias e pensão alimentícia.
É importante notar que no caso da RRA, o número de meses é um fator importante. Por exemplo, vamos supor que o credor tem direito a receber R$100 mil. Essa quantia é referente a 50 meses de trabalho. Desse modo, ao invés de ser 27,5%, a alíquota seria de 7,5%. Isso ocorre pois seriam 50 parcelas de R$2 mil — entrando assim na primeira faixa de tributação e não na última.
Guia Passo a Passo para Declaração
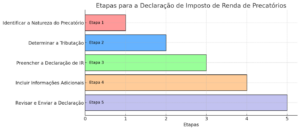
- Identificar a Natureza do Precatório: Determine se o precatório é alimentar ou comum, pois isso afeta como ele deve ser declarado.
- Rendimentos Tributáveis ou Isentos: No caso de precatórios alimentares, estes devem ser declarados como rendimentos tributáveis. Se for um precatório comum e isento, deve ser declarado como tal.
- Preenchimento da Declaração: Na declaração de IR, os rendimentos devem ser incluídos na ficha “Rendimentos Recebidos Acumuladamente” para precatórios alimentares ou na ficha de “Rendimentos Isentos e Não Tributáveis” para precatórios comuns.
- Informações Adicionais: Inclua o valor total do precatório, o valor do imposto retido na fonte (se houver), e os dados do pagador (CNPJ do órgão público).
PLANEJAMENTO FISCAL E PRECATÓRIOS
Dicas de planejamento fiscal para detentores de precatórios:
- Avalie a Natureza do Precatório: Compreenda se o seu precatório é alimentar ou comum, pois isso influencia as decisões de planejamento fiscal.
- Considere a Venda de Precatórios: Avalie a venda do precatório como uma opção para liquidez antecipada, mas entenda as possíveis implicações fiscais da cessão de créditos.
- Busque Assessoria Profissional: O planejamento fiscal pode ser complexo; portanto, buscar a orientação de um profissional em impostos pode ajudar a maximizar benefícios e minimizar obrigações fiscais.
Manter-se atualizado com mudanças na legislação tributária:
- Acompanhe Notícias e Atualizações: As leis tributárias podem mudar, e essas mudanças podem afetar o tratamento dos precatórios. Manter-se informado é vital.
- Consulte Regularmente um Contador ou Advogado: Profissionais especializados podem fornecer informações atualizadas e aconselhamento relevante.
- Participe de Seminários e Workshops: Estes eventos são oportunidades para aprender sobre mudanças na legislação tributária e estratégias de planejamento fiscal.
Essas práticas ajudarão os detentores de precatórios a fazer escolhas informadas e manter-se em conformidade com a Receita Federal, maximizando seus benefícios financeiros e minimizando complicações fiscais.
CONCLUSÃO
Neste artigo, exploramos o complexo e fascinante mundo dos precatórios, abordando temas como as diferenças entre precatórios alimentares e comuns, a tributação incidente sobre eles, e os procedimentos para a declaração de Imposto de Renda. Desvendamos a complexidade envolvida na venda de precatórios, destacando as possíveis implicações fiscais e os benefícios potenciais de liquidez antecipada. Além disso, oferecemos dicas valiosas de planejamento fiscal e a importância de se manter atualizado com as mudanças na legislação tributária.
Este conhecimento é crucial não apenas para a conformidade fiscal, mas também para tomar decisões financeiras informadas. Se você achou este artigo útil, compartilhe-o com amigos, familiares e colegas que podem se beneficiar dessas informações. Lembre-se sempre de buscar a orientação de um profissional especializado para questões complexas.
Você está considerando vender seu precatório? Esta pode ser uma decisão estratégica inteligente para transformar um crédito de longo prazo em liquidez imediata. A venda de precatórios pode ajudar a aliviar cargas financeiras presentes, permitindo reinvestir o dinheiro em outras oportunidades ou simplesmente desfrutar da segurança financeira. Se você tem dúvidas sobre o processo, ou está pronto para dar o próximo passo, entre em contato conosco. Estamos aqui para ajudá-lo a navegar por este processo e maximizar o valor do seu precatório.
Você já teve uma experiência com precatórios? Como foi o processo para você? Compartilhe sua história nos comentários abaixo – suas experiências podem oferecer insights valiosos para outros leitores. Quanto mais pessoas estiverem informadas, melhor poderão gerir seus precatórios e suas finanças. Juntos, podemos criar uma comunidade informada e capacitada para tomar as melhores decisões financeiras relacionadas aos precatórios. Participe da conversa!

Boa tarde, pelo que lí aqui vou encontrar a ajuda que preciso.
Comprei um precatório através de Escritura Publica em 2019 e não inclui nada na minha declaração de IR daquela referência.
Em outubro de 2020 recebi o precatório no Banco do Brasil já no meu nome. Não lancei nada na declaração de IR 2020 e caiu em pendências na RF. Como proceder para regularizar?
Reges,
Você deve declarar ganho de capital em até 60 dias após o efetivo recebimento do valor. Você deve utilizar o módulo GCAP e expedir a guia para o pagamento de valores, caso, a rentabilidade ultrapasse o limite do ganho de capital que é de 35 mil.
Espero ter ajudado 🙂
Boa tarde Breno. Sou advogado e recebi valores de RPV da Justiça Federal de 54 mil referente a honorarios advocaticios, onde foram retidos na fonte pelo banco do brasil, 3% a titulo de IR. Pergunto: vou precisar pagar no carnê leão + 27,5% de IRPF ou essa retençao do IR pelo banco já é suficiente? Fiquei sem saber o q fazer, me esclarece como proceder por gentileza
Maurício,
Não. Você deve ou pagar o carne leao ou entao fazer a declaração de ajuste anual contemplando o recebimento deste valor.
Espero ter ajudado 🙂
Boa noite! Em 2017 recebi um precatorio referente a uma acao que ganhei contra o Exercito que foi no valor de 223.421,17 desse valor foi descontado 4.684,45 referente ao imposto de renda retido na fonte a minha pergunta e a seguinte nessa epoca eu ja era acomentido de molestia grave que na propria acao ja mostrava essa doenca e eu ja se encontrava invalido como minha mae sendo minha curadora foi legal eles teres descontado esse valor do meu precatorio .
Desde ja agradeco a compreensao de vcs
Weslley,
Quem faz a retenção de imposto é o banco e, dependendo do que constava no ofício requisitório, pode ser que não havia menção a isenção, mesmo que tenha sido o assunto do precatório. Desta forma, você deveria, na declaração de imposto de renda do ano seguinte, pedir a restituição. Como já passou muito tempo, o ideal é verificar com um contador qual a melhor estratégia para ter acesso a estes valores.
Espero ter ajudado 🙂
Olá Dr. Breno, boa noite. Recebi um RPV no mês 09/2021, de conversão de licença premio em pecúnia não usufruídas., na ação julgada pelo Juizado Especial Federal- SP. O valor devido foi considerado indenização na fase inicial e na fase recursal, portanto sem incidência de IRRF e previdência. Ocorre que quando da liquidação,, o Banco do Brasil reteve o IRRF. Peticionei ao juízo para que a sentença fosse cumprida na forma integral, mas não obtive exito. O juízo somente aventou que segundo a Resolução 424/2017, devo esperar a epoca a declaração de IRPF e depois dos calculos, receber a restituição do que tiver pago a maior. Mas, se a sentença diz que não há incidencia de IRRF, como vou declarar esses valores para receber de volta? O posso fazer agora ?
Olá Vera, tudo bem?
Você faz a declaração do valor no ano que vem, como recebimento isento e aguarda a restituição. O desconto de 3% é uma antecipação de imposto. A não ser que o banco receba informando diretamente que é isento, e não que consta apenas no processo, sempre haverá o desconto.
Espero ter ajudado 🙂
Olá, bom dia!
Estou com um cliente que entrou na justiça contra o INSS para ter direito ao auxilio doença, o processo foi fanho e em Novembro de 2020 ele recebeu uma Precatória para recebimento dos atrasado via CEF no valor de R$ 91.915,91 e no momento do saque foi descontado os 3% de imposto, conforme legislação. Ocorre que após recebimento da declaração a Receita não aceitou que que os valores recebidos fossem lançados na aba RRA, o obrigando a lançar os valores como tributáveis, mesmo que no processo acuse que foram 38 meses para o recebimento. Poderia me auxiliar o porque isso aconteceu?
Grata!
Jaqueline,
Caso a informação dos 38 meses conste apenas no processo e não no informe de rendimentos, a receita efetivamente negará ou entrará na malha fina. Se não foi esse o caso, basta enviar o informe de rendimentos a receita. Se foi, é um trabalho mais chato que envolve a retificação do in forme de rendimentos pela Caixa.
Espero ter ajudado 🙂
Boa tarde!
Tenho a receber um precatório em 2022 no valor de aprox. 410,000 já corrigido referente a retroação de aposentadoria categorizado como alimentícia, qual seria o valor do IR?
Rogério,
Não tenho como te dar a alíquota pois pelo que voce me disse é RRA, rendimento recebido acumuladamente. E neste caso é necessário saber o número de meses a que esse valor é referente. Fazendo esta divisão, com o valor mensal encontrado deverá ser verificado em qual faixa da tabela progressiva do IR que ele pertence.
Espero ter ajudado 🙂
Foi justamente isso que aconteceu, a informação dos meses esta apenas no processo, a CEF informou a DIRF no sistema da receita com os valores. Então neste caso teria que entrar com um processo junto a CEF para que fosse revisto o informe de rendimentos?
Olá Jaqueline, tudo bem?
Se a Receita não aceitar a inclusão do RRA, é necessário pedir a retificação para a Caixa. Geralmente isso é um processo administrativo, não necessitando um processo judicial. Apenas caso eles se recusem a fazê-lo.
Espero ter ajudado 🙂
olá,
meu pai recebeu um precatório de natureza alimentar. Ao fazermos a declaração de IRPF, deu que ele teria que pagar algo em torno de R$ 14.000,00. Ocorre que ele é isento de IRPF por motivo de moléstia grave. como isso teria que ser lançado para que ele não precise pagar esse valor? tem algum amparo para que ele não precise pagar isso?
Anderson,
Vocês devem colocar como rendimento isento e anexar o comprovante de doença grave junto da declaração ou então confirmar com a Receita Federal a melhor maneira de deixar eles cientes desta situação.
Espero ter ajudado 🙂
Oi, bom dia !
Tenho um precatório de indenização, pois violaram o tumulo da minha avó, ele sofre algum tipo de IR?
Márcia,
A princípio este tipo de indenização não tem incidência de IR pois ele é de natureza comum, ao menos pelo que você explicou aqui.
Espero ter ajudado 🙂
Bom dia! Alguém poderia me ajudar e ou auxiliar qto os tributos/incidências de impostos nos Precatórios comuns; Não encontro matérias sobre este assunto especifico se de FATO tem isenções ou não, se sim: Qual lei, Art… por outro lado, Precatórios de Natureza Comum é isenta do imposto de renda, Por exemplo ↓ Ação de Cobrança
A cobrança pode ter tido causa em um contrato de fornecimento descumprido. Veja ↓
1. Em razão do despacho que proferi após apreciar o Ofício requisitório, relativo ao evento nº 1(TJGO), expedido nos autos nº 0296802-72 – AÇÃO DE COBRANÇA, informo a V.Exª., para instrução dos autos principais, o processamento efetuado pelo Departamento de Precatórios – DEPRE GO, com o respectivo número de ordem cronológica de pagamento 43/2022-COM., observando ainda, que o ente devedor encontra-se inserido no Regime Especial para pagamento de precatórios nos termos da Emenda Constitucional nº 99/2017.
Olá, Roberto! A resposta é depende. Podemos citar como precatórios comuns isentos de imposto de renda, os que são devidos a indenizações ou desapropriações, uma vez que não geram lucro. Cito também como referência a Súmula nº42 do Conselho Administrativo de Recursos ficais (CARF). E, sobretudo, sugiro que você entre em contato com seu advogado ou contador, para obter uma orientação especializada sobre a incidência de tributos no seu precatório. Espero ter ajudado 🙂
Bom dia!! Breno, aguardo vossa resposta e aproveito para agradecer pelas informações prestadas…
Olá, Roberto! Já respondemos a sua pergunta, dê uma olhada aqui no blog. Espero ter ajudado 🙂
Sou portador de doença grave e ano passado recebi precatório. No momento do pagamento, foi descontado pela caixa um valor aproximadamente a 3%. Ao declarar o imposto, eu entendo que devo declarar no campo “Rendimentos Isentos e Não Tributáveis”. Diante disto, tenho duas dúvidas:
1) Em “rendimentos isentos e não tributáveis”, eu declaro o valor total do precatório ou declaro apenas o que recebi (valor descontado 3%)?
2) Como procedo na declaração para que eu tenha os 3% restituído? Haja visto que no campo “rendimentos isentos e não tributáveis” (26 – outros) só apresenta o campo para preencher o valor recebido, mas não tem campo para informar o valor retido.
Boa tarde, tudo bem? Obrigada pelo seu comentário!
Quanto a sua dúvida: O imposto sobre a renda incidente sobre os montantes recebidos à título de precatório ou requisição de pequeno valor, será retido na fonte pela instituição financeira responsável pelo pagamento à alíquota de 3%, sugerimos checar com seu contador ou advogado tributarista, que está a par do processo.
Espero ter ajudado, caso ainda tenha dúvidas fique à vontade para perguntar!
Atenciosamente, Equipe Meu Precatório.
Boa noite, minha mãe recebeu um precatório e no informe fornecido pelo jurídico do sindicato dela consta apenas o valor e o mês de recebimento, além de informar o DISTRITO FEDERAL como pagador e não um dos bancos (BB ou Caixa). Ao questionar sobre o número de meses, para preencher a ficha de RRA na declaração, informaram que deveria declarar como “Isento de tributação”, por se tratar de verba alimentícia, porém não vi essa orientação em lugar nenhum. Qual a forma correta de declarar? Obrigado.
Boa tarde, tudo bem? Obrigada pelo seu comentário!
Quanto a sua dúvida: O imposto sobre a renda incidente sobre os montantes recebidos à título de precatório ou requisição de pequeno valor, será retido na fonte pela instituição financeira responsável pelo pagamento à alíquota de 3%, sugerimos checar com seu contador ou advogado tributarista, que está a par do processo.
Espero ter ajudado, caso ainda tenha dúvidas fique à vontade para perguntar!
Atenciosamente, Equipe Meu Precatório.
Boa tarde. Gostei das informações, são importantes..
Boa tarde, eu e meus tios herdamos do meu avô um precatório, que totalizou 384.790,13. O juiz habilitou o pagamento divido em 10 que deu um total já descontando os honorários de 33831,00 reais. Gostaria de saber a porcentagem de alíquota que será desconta na fonte. É de 3%?
Olá, obrigada pelo seu comentário!
Desconto de IR depende de cada processo judicial. Não tem como a gente afirmar que é 3% sem analisar o processo, mas a regra geral é que desconta 3%.
Qualquer dúvida estamos a disposição.
Olá Breno!
Irei receber um precatório no valor total de 101 mil reais. Tá escrito IR-RRA -sim.
é de uma pensão por morte que o valor é de um salário mínimo.
Isso quer dizer que vão descontar quando eu for sacar meu precatório o percentual de 27%?? Se o inss tivesse pago certo eu nem teria que pagar imposto de renda. Tem como pedir restituição? Pode me dar um luz do que devo fazer?
Grata!
Boa tarde, tudo bem? Obrigada pelo seu comentário!
Quanto a sua dúvida: É necessário saber mais sobre o caso para poder responder sua dúvida. O ideal seria checar com o seu advogado e contador, que está a par da situação.
Espero ter ajudado, caso ainda tenha dúvidas fique à vontade para perguntar!
Atenciosamente, Equipe Meu Precatório.
Boa tarde, Breno. Meu avô era titular de precatório relativo a honorários de sucumbência em um processo de desapropriação. Entretanto ele faleceu e minha avó, meu pai e meus tios se tornaram herdeiros da verba, que foi depositada ontem. Qual é a alíquota de IR desse precatório? Minha avó é portadora de doença grave. Há isenção no caso dela? Obrigado
Boa tarde, tudo bem? Obrigada pelo seu comentário!
Quanto a sua dúvida: O imposto sobre a renda incidente sobre os montantes recebidos à título de precatório ou requisição de pequeno valor, será retido na fonte pela instituição financeira responsável pelo pagamento à alíquota de 3%, sugerimos checar com seu contador ou advogado tributarista, que está a par do processo.
Espero ter ajudado, caso ainda tenha dúvidas fique à vontade para perguntar!
Atenciosamente, Equipe Meu Precatório.
Olá!
Estou recebendo um precatório federal, referente à licença-premio em pecúnia, face ser servidora federal aposentada.
A quantia de meses, que consta é apenas 1 (um). e o valor é de 119.000,00.
A Caixa E. Federal, descontou 27,5% de IR. Não aceitei o pagamento com desconto desse percentual.
pergunto:
1 – O percentual é de 3%?
2- Esse valor referente aos 3% é excluivo na fonte, ou posso abater quando for lançado o montante em RRA, ?
3- quando o juiz determina isençao de IR, na propria ação judicial, devo assinar a declaração de isenta, exigida pela CEF, ?
Em outro RPV, assinei a declaraçao de isento , porque nao tinha o devido esclarecimento, cai na malha e a CEF emitiu o . DARF enquadrando em rendimentos tributáveis. Fiz o certo,, declarei em RRA. Passei um ano para receber a restituiçao.
Muito obrigada! Suas respostas são muito esclarecedoras. Nota mil!!!
Bom dia, Catarine.
Agradecemos suas perguntas e parabéns pelo recebimento do precatório. Para fazer o cálculo do RRA entra nesse link aqui:
http://www.receita.fazenda.gov.br/aplicacoes/atrjo/simulador/simulador-rra.asp
Geralmente o que temos visto é ou se desconta o RRA ou o IR, cujo percentual é de 3%.
Existem duas maneiras de lograr a isenção, i) pedindo para o Juiz (em alguns casos será necessário de despacho autorizando a situação específica), ii) ou com o Alvará / Documentos pertinentes na CAIXA preencher o formulário informando da circunstância.
Se o Juiz determinar a isenção vale a pena verificar se a CAIXA o cumpriu de fato.
Um abraço,
Meu cliente recebeu precatório do INSS e foi descontado R$ 18000,00 de IRPF, lancei o valor líquido descontado os valores de honorários pagos aos advogados e também a isenção por ele ter mais de 65 anos. E caímos na malha fina. Como devo proceder para que ele tenha direito a restituição do IRPF descontado.
Bom dia, Mária. Agora é com a receita federal, recomendo entrar em contato diretamente lá. Eles podem ajudar no processo, se a dúvida persistir entre em contato com um contador especializado.
Att.,
Bom dia. Minha mãe recebeu um precatório referente a pagamento de pensão retroativa, cujo réu foi o INSS . Do valor depositado diretamente na conta dela (cerca de 400 K), ja foi retido na fonte o IR devido ? Ou na declaração de IR dela do próximo ano ela deve pagar mais algum valor ? O valor de R$ 400.000 recebido é referente ao período de 2010 a 2017.
Boa tarde, Renan. A princípio o valor do IR é retido no pagamento. Mas vocês têm que verificar se foi o que ocorreu. De qualquer modo, na declaração apenas constar do valor recebido. Att.,
Boa tarde,
Recebi valor de precatório sobre seguro-desemprego (que é não-tributável) já com o desconto de 3% de IRRF.
O banco (CEF) não me falou nada sobre o fato de EU ter que declarar que estaria isento desse percentual.
Como faço para pedir a restituição deste valor?
Obrigado, Marcelo Macedo
Olá Marcelo, boa noite. obrigado pela mensagem.
Se a Caixa já fez a retenção a única maneira é pedindo a restituição diretamente para a receita federal.
boa sorte. abraços
Olá. Minha tia tem um precatório a receber. Ela é isenta de IR. Se ela vender para pessoa física também isenta de IR, haverá incidência de IR no recebimento deste precatório, para quem comprou?
Olá Rodrigo, obrigado pela pergunta. De fato, é uma boa pergunta, pois a rigor quando da venda do precatório para terceiros a isenção do IR se perde.
Mas se o cessionário for isento de imposto, poderia argumentar que não deveria ser descontado. O importante é , na hora do pagamento , informar se tratar de um isento nos termos da Lei.
Obrigado. e boa sorte. Att.,
Olá Breno. Veja se pode me ajudar.
Um precatório previdenciário de 285mil se enquadraria no RRA não e mesmo?
Pelo que entendi da matéria, desconta 3% na fonte a titulo de antecipação e depois o autor teria que fazer o cálculo de RRA, conforme a tabela e os meses de rendimento acumulado, seria isso?
No entanto, como fica no caso de aquisição do precatório? Como descubro o valor líquido a ser negociado? Desconto apenas os 3%? Quem ficaria com o encargo de recolher o RRA? O cessionário ou o cedente?
Obrigado.
Olá Bruno, boa tarde. obrigado pela resposta.
Podemos tirar mais dúvidas via nosso WhatsApp +55 31 8352-3590. A prática do mercado é quem arca com o imposto de 3% (ou o RRA) é o vendedor.
Nos mande mensagem por lá, podemos ajudar.
Att.,
Boa tarde, Por gentileza gostaria de saver quanto é desconto de IRRF de valores recebidos oriundos de precatórios ?
e como declara-los na declaração de ajuste anual?
Boa tarde, tudo bem? Obrigada pelo seu comentário!
É necessário ver as outras movimentações para poder responder sua dúvida. O ideal seria checar com o seu contador, que está a par do processo.
Espero ter ajudado, caso ainda tenha dúvidas fique à vontade para perguntar!
Atenciosamente, Equipe Meu Precatório.
Preciso saber se o precatório é comum ou RRA para saber como declarar no imposto de renda. No precatório diz: Tipo de Despesa : 21 – NATUREZA NÃO ALIMENTÍCIA (21) / Precatório de natureza tributária. Este é um precatorio referente a restituição dos valores indevidamente recolhidos no imposto de renda por pessoa isenta de imposto de renda por moléstia grave. Vocês poderiam me ajudar? Grata.
Boa tarde, tudo bem? Obrigada pelo seu comentário!
Quanto a sua dúvida: Pelas informações que você nos forneceu, o precatório aparenta ser tributarista, sugerimos checar com seu contador, que está a par do processo.
Espero ter ajudado, caso ainda tenha dúvidas fique à vontade para perguntar!
Atenciosamente, Equipe Meu Precatório.