
Atualizado em 28 de setembro de 2026
Resumo rápido
A Resolução CJF 822/2023, que organizava os precatórios e as RPVs da Justiça Federal, foi revogada em 20 de março de 2026. No lugar dela vale a Resolução CJF 983/2026, que revogou também a 945/2025, a resolução que tinha alterado a 822. Boa parte das regras continua igual, como a fila, a preferência de idosos e doentes e o saque sem alvará. O que mudou acompanha a Emenda Constitucional 136/2025 e a lei de 2024 sobre dinheiro não sacado.
- Por que importa: quem consulta a 822 hoje encontra datas que não valem mais, como o corte de 2 de abril para o precatório entrar no orçamento.
- O que mudou: o corte passou para 1º de fevereiro, a correção e os juros passaram a ser IPCA mais 2% ao ano (ou a Selic, se for menor) e o valor parado no banco por dois anos ganhou regra própria.
- Em números: em 2026, a RPV contra a União vai até 60 salários mínimos, ou R$ 97.260,00 por credor (Resolução CJF 983/2026, art. 3º, e Decreto 12.797/2025).
- Fique atento: a resolução do CJF vale para a Justiça Federal e para a competência federal delegada. Precatório de estado ou de município na Justiça Estadual segue a Resolução CNJ 303/2019.
Este texto conta a história das resoluções do CJF sobre precatórios, mostra o que mudou da 822 para a 983 e explica como fica o precatório na Justiça Federal pela norma que está em vigor.
Sumário
- A Resolução CJF 822/2023 ainda vale?
- O que a resolução do CJF regula?
- Linha do tempo: as resoluções do CJF sobre precatórios
- O que mudou da Resolução 822 para a 983?
- Como funciona o precatório na Justiça Federal hoje?
- Perguntas frequentes
A Resolução CJF 822/2023 ainda vale?
Não. A Resolução CJF 822, de 20 de março de 2023, foi revogada pela Resolução CJF 983, de 18 de março de 2026, publicada no Diário Oficial da União de 20 de março de 2026. O art. 82 da nova norma revoga “a Resolução CJF n. 822, de 20 de março de 2023 e a Resolução CJF n. 945, de 18 de março de 2025”. A 983 vale desde a data da publicação (art. 83).
A Resolução CJF 945/2025 tinha alterado a 822. Ela mudou a conta dos juros pela Selic, as regras da cessão de crédito e a lista de rendimentos tributados pela tabela progressiva, e revogou dois artigos. Caiu junto com a 822.
Quem procura um artigo da 822 costuma achar o mesmo assunto na 983 com outro número. Parte da numeração andou porque a tabela de índices de correção, que era o art. 74 da 822, passou para o art. 8º da 983. O art. 12 da 822, que mandava o juiz ouvir as partes sobre o ofício requisitório antes de enviá-lo ao tribunal, é hoje o art. 13 da 983. O texto original da 822 continua no Diário Oficial, como registro.
Desde quando vale a 983, e a exceção do art. 83
A 983 vale desde 20 de março de 2026, data da publicação, com uma exceção. O art. 83 separa um grupo de regras que valem “para as Requisições de Pequeno Valor recebidas pelo tribunal a partir de 1º de abril de 2025 e para os precatórios recebidos pelo tribunal a partir de 3 de abril de 2025”. As datas são anteriores à própria resolução porque repetem a transição da Resolução 945/2025, que alterou essas regras em 2025 e marcou as mesmas duas datas para as alterações (art. 4º da 945).
O grupo tem quatro pontos:
- A conta da Selic: a regra muda conforme a data-base da requisição seja até dezembro de 2021 ou entre dezembro de 2021 e agosto de 2025. A norma também proíbe a “capitalização composta da taxa Selic sobre os juros Selic” e manda corrigir o valor mesmo quando o índice do período é negativo (art. 7º, § 3º, I e II, e §§ 4º e 5º).
- O ofício detalhado: nas requisições não tributárias, o principal, os juros e os juros Selic, quando houver, aparecem separados para cada beneficiário (inciso X dos arts. 9º e 10).
- A venda homologada antes de o ofício chegar ao tribunal: o tribunal deixa o valor inteiro à disposição do juiz, que manda o banco recolher o PSS e o imposto em nome do credor original e depois libera a parte de cada um (art. 22, parágrafo único).
- A troca do nome no ofício: o comprador só entra no lugar do credor se o juiz deferir a venda antes de o ofício ser elaborado (art. 23).
Na requisição que chegou ao tribunal antes dessas datas, as mudanças que esses quatro pontos trouxeram em 2025 não se aplicam.
O que a resolução do CJF regula?
A resolução do Conselho da Justiça Federal (CJF) organiza o caminho do pagamento das dívidas judiciais da União, do INSS e das outras autarquias e fundações federais. Ela diz o que o ofício requisitório precisa ter, como a fila é montada, como a venda do crédito é registrada, quanto imposto o banco retém e como o credor saca. Ela não decide quem tem direito nem quanto. Isso se resolve no processo.
A regra do Judiciário inteiro é a Resolução CNJ 303/2019, e a resolução do CJF se apresenta como complemento dela: o pagamento é feito “nos termos da lei, da normatização da matéria pelo Conselho Nacional de Justiça (CNJ) e por esta Resolução” (Resolução CJF 983/2026, art. 1º). Nem sempre foi assim. A Resolução 458/2017 dizia que o pagamento seria feito “nos termos desta resolução”, sem citar o CNJ.
A resolução do CJF alcança o processo “de competência da Justiça Federal e no exercício da competência federal delegada” (art. 1º). Competência delegada é o caso do juiz estadual que julga ação federal, como a do segurado contra o INSS quando a comarca fica a mais de 70 km de município com vara federal (Lei 5.010/1966, art. 15, III). O devedor ali continua sendo federal. O precatório de estado ou de município julgado na Justiça Estadual fica fora dela. Sobre a competência delegada, veja precatório federal na Justiça Estadual.
Linha do tempo: as resoluções do CJF sobre precatórios
De 2016 a 2026, o CJF trocou a sua resolução de precatórios quatro vezes. A 168 deu lugar à 405/2016, que deu lugar à 458/2017, depois à 822/2023 e, em 2026, à 983. Cada norma nova revogou a anterior inteira, e quase sempre a troca veio depois de uma mudança na Constituição, numa lei ou numa decisão do Supremo Tribunal Federal (STF).
| Resolução do CJF | Período | O que puxou a troca | Revogada por |
|---|---|---|---|
| 168 | Até 2016 | Anterior ao recorte deste texto | 405/2016 |
| 405/2016 | 2016 a 2017 | O Código de Processo Civil de 2015 e decisões do STF | 458/2017 |
| 458/2017, alterada em 2020 | 2017 a 2023 | A Lei 13.463/2017, que cancelava requisições não sacadas | 822/2023 |
| 822/2023, alterada pela 945/2025 | 2023 a 2026 | As Emendas Constitucionais 113 e 114, de 2021, e a decisão do STF na ADI 5755 | 983/2026 |
| 983/2026 | Desde 20/03/2026 | A Emenda Constitucional 136/2025, o Provimento CNJ 207/2025 e a Lei 14.973/2024 | Em vigor |
2016: a Resolução 405 no lugar da 168
O CJF uniformiza as regras de pagamento de precatórios dos Tribunais Regionais Federais desde 2001, segundo a notícia oficial de junho de 2016. Naquele mês, o Conselho aprovou a Resolução 405/2016 no lugar da 168, para ajustar as regras ao novo Código de Processo Civil e às decisões do STF.
A 405 tinha um detalhe que voltou ao debate anos depois. Pelo art. 45 dela, o presidente do tribunal comunicava o juízo da execução “para que os credores sejam intimados” antes de cancelar uma requisição. Ministros do STF lembraram esse rito no julgamento da ADI 5755, em 2021.
2017: a Resolução 458 e a Lei 13.463
Em julho de 2017, a Lei 13.463 mandou cancelar os precatórios e as RPVs federais depositados e não sacados havia mais de dois anos, e devolver o dinheiro ao Tesouro. A Resolução 458/2017, de outubro daquele ano, cita entre os seus motivos “a sistemática prevista na Lei n. 13.463” e revogou a 405 (art. 59).
Em 2020, a 458 foi alterada pelas Resoluções 631 e 670. A 670 veio como “complementar às regras estabelecidas pelo Conselho Nacional de Justiça na Resolução CNJ n. 303, de 18 de dezembro de 2019” e passou a valer em 1º de janeiro de 2021 (art. 7º).
2023: a Resolução 822 e as emendas de 2021
A 822/2023 reescreveu as regras depois das Emendas Constitucionais 113 e 114, de dezembro de 2021, e da decisão do STF que declarou inconstitucional o cancelamento automático da Lei 13.463 (ADI 5755). Três marcas dela:
- A Selic nos juros: no precatório não tributário pago depois do prazo, o art. 75 previa “juros de poupança até 30 de novembro de 2021” e, a partir de então, “somente a Selic”.
- O corte em 2 de abril: o precatório apresentado entre 3 de abril de um ano e 2 de abril do ano seguinte entrava no orçamento do ano posterior (art. 46, § 2º).
- O acordo com renúncia de 40%: o credor que não recebeu por causa do limite de pagamento criado pela EC 114/2021 podia optar pelo acordo direto “com renúncia de 40% (quarenta por cento) do valor desse crédito” (art. 76).
Em março de 2025, a Resolução 945 revogou aquele art. 75, detalhou a conta da Selic e mudou a cessão: a troca do nome do beneficiário no ofício passou a depender de o juiz homologar a venda antes de o ofício ser elaborado.
2026: a Resolução 983 e a Emenda 136
A Emenda Constitucional 136, de 9 de setembro de 2025, antecipou o corte do orçamento para 1º de fevereiro e trocou a Selic por IPCA mais juros simples de 2% ao ano, com a Selic como teto. A Lei 14.973/2024 criou regra nova para o dinheiro de depósitos judiciais parado há mais de dois anos. A Resolução 983/2026 cita as duas entre os seus motivos, ao lado do Provimento CNJ 207/2025, e reorganizou o texto para incluí-las.
A EC 136 é questionada no STF pela OAB na ADI 7873. Até 28 de setembro de 2026, nenhum dispositivo foi suspenso e a ação não tinha data de julgamento, segundo o andamento no portal do Supremo.
O que mudou da Resolução 822 para a 983?
A 983 manteve a estrutura da 822 e mudou pontos que mexem no bolso e no calendário do credor. Os principais são a data de corte do orçamento, a conta dos juros, o prazo das listas anuais dos tribunais, a regra para o dinheiro não sacado e o prazo da certidão que o advogado usa para sacar.
Ficaram iguais: a preferência de idosos, doentes graves e pessoas com deficiência, o saque sem alvará em até 48 horas, a retenção de 3% de imposto de renda, o limite de 60 salários mínimos da RPV federal e o parcelamento do precatório de grande valor.
A 822 e a 983 lado a lado: calendário, juros e dinheiro parado
A primeira tabela compara as duas normas nos pontos que mudam datas e valores.
| Tema | Resolução 822/2023 (com a 945/2025) | Resolução 983/2026 |
|---|---|---|
| Corte para entrar no orçamento | 2 de abril (art. 46, § 2º) | 1º de fevereiro (art. 46, § 2º) |
| Correção e juros | Selic desde dezembro de 2021 | IPCA mais juros simples de 2% ao ano, ou a Selic, “o que for menor”, desde setembro de 2025 na dívida federal e agosto de 2025 na de estados e municípios (arts. 7º e 8º) |
| Listas anuais dos tribunais | Até 30 de abril (art. 65) | Até 28 de fevereiro (art. 71) |
| Limite da RPV | 60 salários mínimos, conferidos na expedição | 60 salários mínimos, pelo valor “até a data de transmissão ao tribunal” (art. 3º, § 4º) |
| Dinheiro não sacado | Intimação do credor depois de um ano de depósito (art. 53) e as regras da Lei 13.463/2017 | As mesmas, mais a Lei 14.973/2024: intimação para sacar em dez dias, conta encerrada e cinco anos para pedir a restituição (arts. 61 a 66) |
A 822 e a 983 lado a lado: saque, venda e acordo
A segunda tabela compara as regras do saque pelo advogado, da venda do crédito, da CVLD, do acordo direto e dos honorários.
| Tema | Resolução 822/2023 (com a 945/2025) | Resolução 983/2026 |
|---|---|---|
| Advogado que saca pelo cliente | Certidão da vara, sem prazo fixado na resolução | Certidão padronizada, válida por 30 dias (art. 49, §§ 9º e 10) |
| Comprador do crédito no ofício | Na venda parcial, cedente e comprador no mesmo ofício, em campo próprio (art. 24); sem proibição expressa sobre o campo do beneficiário principal | A mesma regra da venda parcial (art. 25), e proibição de pôr comprador, herdeiro ou terceiro no campo do beneficiário principal (art. 9º, § 2º) |
| Certidão para usar o precatório (CVLD) | Uso contra a União “autoaplicável” | Uso condicionado a lei ordinária (art. 29, § 15) |
| Acordo direto | Deságio máximo de 40% no acordo do regime especial (art. 69, III) e no de grande valor (arts. 47 e 66); renúncia fixa de 40% no acordo do credor alcançado pelo limite da EC 114 (art. 76) | Quatro condições no acordo do regime especial, sem percentual no texto do CJF (art. 75); deságio máximo de 40% no acordo de grande valor (arts. 47, § 2º, e 80, § 2º); sem equivalente ao acordo do art. 76 da 822 |
| Honorários no precatório do Fundef | Sem regra própria | Destaque só sobre os juros (art. 48, § 2º) |
Como funciona o precatório na Justiça Federal hoje?
Pela Resolução 983/2026, o precatório na Justiça Federal tem sete paradas: o juiz expede o ofício requisitório, que já diz se o crédito é RPV ou precatório, as partes conferem, o tribunal confere o ofício, o crédito entra na fila do orçamento, o valor é corrigido até o depósito, o banco retém os tributos e o credor saca. Cada seção abaixo mostra o que a 983 diz sobre uma dessas etapas.
O ofício requisitório e a conferência pelas partes
O ofício requisitório é o pedido de pagamento que o juiz da execução manda ao tribunal. Os arts. 9º e 10 listam o que ele precisa conter, como o número do processo, a natureza da obrigação, o nome e o CPF de cada beneficiário, a natureza do crédito, comum ou alimentar, e o valor do principal e dos juros de cada um. Antes do envio, o juiz “intimará as partes para manifestação acerca do inteiro teor do ofício requisitório” (art. 13). É a hora de o credor e o advogado conferirem nome, CPF, valor e natureza do crédito.
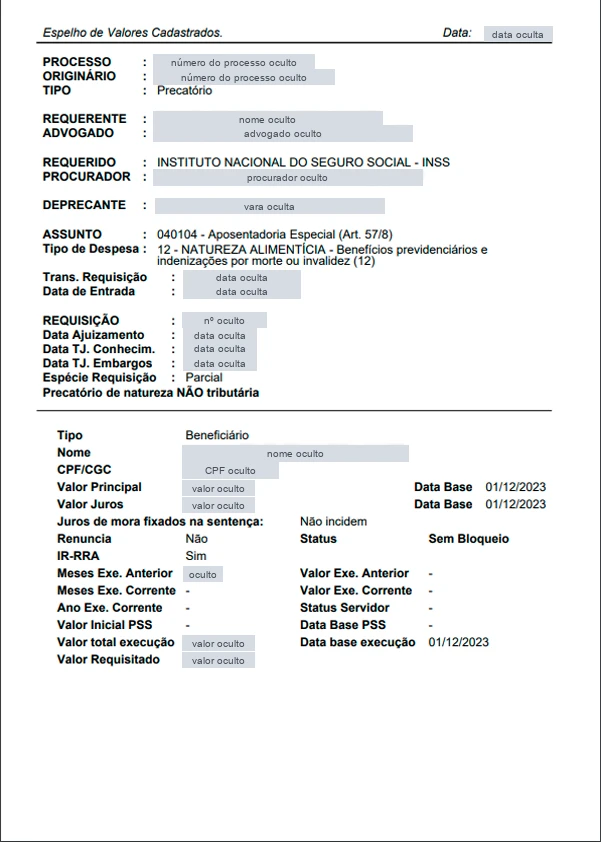
O espelho acima é o cadastro de uma requisição real no TRF2 contra o INSS, de março de 2024, com nomes, CPF, números do processo, vara, datas e valores cobertos. Nele se veem os campos que o ofício leva e que o credor confere: a parte que deve, o assunto, a natureza alimentar, os campos de data do processo e, embaixo, os dados do beneficiário e os campos de valor do principal e dos juros. Por ser de 2024, anterior às mudanças de 2025, ele ainda não tem o campo dos juros Selic.
Se faltar algum dado obrigatório, o tribunal devolve o ofício ao juiz (art. 14). Quem comprou o crédito ou herdou não entra no campo do beneficiário principal: vai para um campo próprio (art. 9º, § 2º).
RPV ou precatório: o limite de 60 salários mínimos
Na Justiça Federal, é RPV o crédito contra a União, suas autarquias e fundações de até 60 salários mínimos por beneficiário (art. 3º, I). Com o salário mínimo de R$ 1.621,00 fixado pelo Decreto 12.797/2025 para 2026, o limite é R$ 97.260,00. O valor se confere “pela atualização do valor até a data de transmissão ao tribunal” (art. 3º, § 4º). Acima disso, o pagamento sai por precatório, salvo se o credor renunciar ao que passa do limite (art. 4º).
O prazo legal para pagar a RPV é de 60 dias no Juizado Especial Federal, contados da entrega da requisição (Lei 10.259/2001, art. 17), e de dois meses nas demais varas (Código de Processo Civil, art. 535, § 3º, II). Para acompanhar, veja como saber se a RPV está liberada.
Quando o precatório entra no orçamento
O precatório apresentado ao tribunal até 1º de fevereiro entra no orçamento do ano seguinte e deve ser pago até o fim daquele ano (Constituição, art. 100, § 5º). A 983 aplica a regra: conta como expedido em 1º de fevereiro o precatório apresentado “entre 2 de fevereiro do ano anterior e 1º de fevereiro do ano da expedição” (art. 46, § 2º). Um precatório apresentado em março de 2027, por exemplo, conta como expedido em 1º de fevereiro de 2028 e entra no orçamento de 2029. Esse é o prazo da Constituição, não a data em que o dinheiro sai, e estados e municípios em regime especial seguem outro calendário. Quando o dinheiro costuma sair está em prazo de pagamento de precatórios.
Correção e juros
Desde setembro de 2025, o valor do precatório e da RPV federais não tributários é corrigido pelo IPCA, com juros simples de 2% ao ano sobre o principal atualizado, ou pela Selic, “o que for menor” (art. 7º, § 3º, III). Para as dívidas de estados e municípios processadas na Justiça Federal, a mesma regra vale desde agosto de 2025 (art. 8º). A regra vem da EC 136/2025, que é objeto da ADI 7873, ainda sem julgamento. Não correm juros de mora no chamado período de graça, quando o precatório é pago até o fim do ano seguinte à expedição (art. 7º, § 2º). O crédito tributário tem regra própria. A conta passo a passo está no guia de atualização de precatórios.
A ordem de pagamento e a preferência
O pagamento segue “estritamente” a ordem do art. 100 da Constituição (art. 46). Primeiro vêm os créditos alimentares de quem tem “no mínimo sessenta anos de idade no dia 20 do mês de pagamento”, doença grave ou deficiência, até o triplo do limite da RPV. Depois, os demais créditos alimentares até esse mesmo valor, o restante dos alimentares e, por último, os precatórios comuns. A idade conta no dia 20 do mês do pagamento, não na data do pedido. Os detalhes estão em como funciona a fila de precatórios.
Honorários do advogado
Os honorários de sucumbência, pagos pela parte que perdeu, saem em requisição própria e não se somam ao crédito do cliente para decidir se é RPV ou precatório (art. 16, § 1º). Os honorários contratuais contam como parte do crédito do cliente (art. 16, § 2º). Para destacá-los, o advogado precisa “juntar aos autos o respectivo contrato, antes da elaboração da requisição de pagamento” (art. 17), e o valor dele é pago junto com o do cliente (art. 19, § 1º). Veja por que destacar os honorários contratuais.
Venda do crédito (cessão)
O credor pode vender o crédito, no todo ou em parte, “independentemente da concordância do devedor” (art. 21). Cabe ao juiz da execução analisar o pedido de registro da venda. Se ele deferir a venda depois de o ofício já estar no tribunal, avisa o tribunal, que faz os registros e deixa o valor à disposição da vara (art. 21, §§ 1º e 2º). O comprador aparece em campo próprio do ofício (art. 9º, § 2º), e o nome dele só entra no lugar do credor se o juiz deferir a venda antes de o ofício ser elaborado (art. 23). Na venda deferida depois de o ofício chegar ao tribunal, o valor fica inteiro à disposição do juiz na hora do depósito, e ele manda recolher o PSS e o imposto em nome do credor original e depois libera a parte de cada um (art. 23, § 1º).
A venda alcança só o valor líquido, depois de descontados imposto, contribuição previdenciária, penhora e honorários destacados (art. 22), e não muda a natureza do crédito nem transforma precatório em RPV (art. 24). A preferência por idade, doença ou deficiência (Constituição, art. 100, § 2º) não passa ao comprador (art. 21). O imposto de renda continua retido em nome de quem vendeu (art. 32, parágrafo único). O passo a passo está em venda de precatório federal.
Imposto de renda e PSS
O banco retém 3% de imposto de renda “sobre o montante pago, sem nenhuma dedução”, no momento do pagamento (art. 33). A retenção fica dispensada se o credor declarar ao banco que o rendimento é isento, e a declaração pode ser feita “por meio eletrônico próprio da Justiça Federal” (art. 33, § 1º). Quando o crédito é de aposentadoria, pensão, salário ou outro rendimento recebido acumuladamente, o imposto sobre a parte de anos anteriores segue a tabela progressiva da Receita Federal (art. 34). O servidor público civil da União e de suas autarquias e fundações tem retida a contribuição ao PSS (art. 37). Mais em retenção do PSS em precatórios.
Correção de erro no ofício
Se a revisão dos cálculos aumentar o valor, o juiz pode expedir ofício suplementar para a diferença (art. 41). Se diminuir, o ofício “deverá ser retificado, sem cancelamento, e mantido na ordem cronológica em que se encontrava” (art. 42). Na correção para menos, o credor não perde o lugar na fila.
O saque
O TRF deposita o valor em conta individual num banco oficial e avisa o juiz, que avisa as partes (arts. 49 e 50). O saque é feito “independentemente de alvará”, e a agência tem “até 48 horas” para pagar depois que o credor apresenta os documentos ao gerente (art. 49, § 1º). Em liberação de lotes grandes, o prazo pode chegar ao dobro, com justificativa do gerente (§ 2º).
O alvará é exigido quando o juiz determina, quando há contribuição a recolher ou quando a requisição veio de vara estadual com competência delegada (§§ 3º a 5º). Quando há penhora, venda do crédito ou morte do credor depois do envio do ofício, o valor fica à ordem do juiz até ele decidir o destino do crédito (art. 51). Com CPF irregular, o depósito fica à disposição do juiz, e o levantamento se faz por alvará ou meio equivalente (art. 45, § 2º).
Por procuração, o saque exige procuração específica com o número da conta ou da requisição (art. 49, § 7º). O advogado com procuração nos autos, com poderes para dar e receber quitação, saca com a certidão da vara, que “terá validade pelo prazo de trinta dias contados da data da sua emissão” (§§ 8º a 10). O passo a passo está em como sacar meu precatório.
Dinheiro não sacado
A 983 trata de três situações. Na primeira, com o valor depositado há mais de um ano, o presidente do tribunal avisa o juiz “para que (…) credoras(es) sejam intimadas(os)” (art. 53).
Na segunda, a requisição foi cancelada pela Lei 13.463/2017, antes da decisão do STF. Se o credor pedir, o juiz expede uma nova, e a ordem na fila segue “o número da requisição cancelada” (art. 60, § 1º, I). A prioridade “não se traduz em pagamento imediato do crédito” (art. 60, § 2º). Veja meu precatório foi cancelado. E agora?
A terceira é nova e vem da Lei 14.973/2024. Passados dois anos sem saque, contados da ciência das partes sobre o depósito, o credor “será intimado para, em dez dias, realizar o saque, sob pena de encerramento da conta” (arts. 61 e 63). A regra não vale para conta com restrição de saque ou que dependa de alvará (art. 62). Encerrada a conta, o dinheiro vai ao Tesouro, e o credor tem “prazo prescricional de cinco anos”, contados do encerramento, para pedir a devolução ao juiz (art. 66).
Precatório de grande valor e acordo direto
O precatório contra a União maior que 15% do total de precatórios apresentados no ano pode ser parcelado: 15% no primeiro exercício e o resto em cinco parcelas anuais iguais (art. 47). Em vez de parcelar, a União pode optar pelo acordo direto com deságio, nos termos da Lei 14.057/2020. A proposta é apresentada pelas partes ao juiz da execução e “deverá respeitar o deságio máximo de 40% do valor do precatório” (art. 47, § 2º). Mais em meu precatório federal será parcelado?
No precatório vindo da Justiça Federal contra estado ou município em regime especial, o acordo direto exige quatro condições: previsão em ato do devedor, convite prévio a todos os credores, homologação pelo juiz e nenhuma penhora ou bloqueio sobre o crédito (art. 75). Se o Tribunal de Justiça tiver lista unificada, o acordo corre lá, e o TRF não publica edital (art. 75, §§ 1º e 2º). O percentual máximo de deságio que a 822 trazia nesse acordo não está na 983. A Resolução CNJ 303/2019 ainda prevê 40% (art. 76, III), e o Provimento CNJ 207/2025 declarou essa limitação derrogada (art. 8º, § 2º). Aceitar deságio é sempre escolha do credor: “inexiste obrigatoriedade dos credores em aceitar qualquer percentual de deságio ofertado pelos devedores” (Provimento CNJ 207/2025, art. 8º, § 1º).
Estados e municípios processados na Justiça Federal
Quando o devedor é estado ou município, o TRF manda ao ente e ao Tribunal de Justiça a lista dos precatórios apresentados até 1º de fevereiro. O prazo é 28 de fevereiro (art. 69), o mesmo que o TRF tem para publicar no seu portal a lista dos entes em regime geral e especial (art. 71). Se o ente do regime geral não paga no prazo, o TRF pede, até 15 de fevereiro do ano seguinte, a retenção dos repasses constitucionais (art. 78). Para os entes do regime geral, nos casos em que a Constituição autoriza o sequestro do dinheiro do devedor, o presidente do tribunal primeiro intima o ente a regularizar o pagamento em dez dias (art. 79).
Este conteúdo tem caráter informativo e não substitui a análise do seu caso concreto. Se tiver dúvida sobre o seu precatório federal, deixe um comentário ou fale com a nossa equipe.
Perguntas frequentes
Onde leio o texto da Resolução CJF 983/2026?
No Diário Oficial da União de 20 de março de 2026, Seção 1, página 197. Os portais de precatórios dos TRFs também publicam o texto, mas a versão do Diário Oficial é a que vale. Se o portal ainda mostrar a Resolução 822/2023, a página está desatualizada: a 822 foi revogada pelo art. 82 da 983.
O que dizia o art. 12 da Resolução CJF 822/2023?
Que o juiz da execução, “antes do encaminhamento ao tribunal, intimará as partes para manifestação acerca do inteiro teor do ofício requisitório”. A regra continua, com o mesmo texto, no art. 13 da Resolução 983/2026. Na prática, é o momento de o credor apontar erro de nome, CPF, valor ou natureza do crédito antes de o ofício chegar ao tribunal.
Existe versão atualizada da Resolução 822 do CJF?
Não em vigor. A 822/2023 foi alterada pela Resolução 945/2025, e as duas foram revogadas juntas em 20 de março de 2026 (Resolução 983/2026, art. 82). Quem procura a 822 atualizada deve ler a 983, que reúne as regras em vigor e já traz as mudanças da Emenda Constitucional 136/2025.
O que foram as Resoluções 168 e 405 do CJF?
Foram as normas do CJF sobre precatórios e RPVs da Justiça Federal antes das atuais. A 168 foi substituída pela 405/2016, aprovada em junho daquele ano para ajustar as regras ao Código de Processo Civil de 2015. Depois vieram a 458/2017, a 822/2023 e a 983/2026, que é a que vale hoje. Nenhuma das anteriores está em vigor.
Por que o art. 83 da Resolução 983 fala em datas de 2025?
Porque ele repete a transição da Resolução 945/2025. A 945 mudou a conta da Selic, o detalhamento do ofício e as regras da venda do crédito, e marcou essas mudanças para valer a partir de 1º de abril de 2025 nas RPVs e de 3 de abril de 2025 nos precatórios. A 983 reescreveu essas regras com pequenos ajustes e manteve as duas datas, agora contadas de quando a requisição foi recebida pelo tribunal (art. 83).
Quanto tempo demora o precatório na Justiça Federal?
Não há data garantida. O prazo da Constituição conta da data em que o precatório chega ao tribunal: apresentado até 1º de fevereiro, entra no orçamento do ano seguinte, com pagamento previsto até o fim desse ano (art. 100, § 5º). É o prazo da norma, e não a data em que o dinheiro sai, e estados e municípios em regime especial seguem outro calendário. Para a RPV contra a União, o prazo legal é de 60 dias no Juizado Especial Federal (Lei 10.259/2001, art. 17) e de dois meses nas demais varas (Código de Processo Civil, art. 535, § 3º, II).

Há uma dúvida razoável sobre a informação ao credor do depósito de seu precatório. É o Juiz do processo ou o próprio banco que informa sobre o depósito do precatório à disposição do credor ?
Olá Urubatan, espero que esteja bem!
Quando o valor destinado ao pagamento do precatório é depositado, ele é feito numa conta judicial aberta especificamente para esse fim. O depósito é efetuado pelo ente devedor (Fazenda Pública) no banco oficial (como o Banco do Brasil ou a Caixa Econômica Federal, por exemplo), que atua como agente do pagamento.
Após o depósito ser realizado pelo ente devedor, o banco responsável pela conta judicial informa ao tribunal sobre o depósito. Esta informação é então processada pelo tribunal, que, através da vara ou juízo responsável pelo processo de origem do precatório, comunica oficialmente ao credor sobre a disponibilidade dos valores.
Portanto, embora o banco faça o depósito e informe ao tribunal sobre a transação, é o tribunal (juízo responsável pelo caso) que oficialmente notifica os credores sobre a disponibilidade dos valores para saque. Essa notificação pode ser feita por meio de publicação no diário oficial ou por comunicação direta ao advogado do credor, dependendo do procedimento adotado pelo tribunal.
É fundamental que os credores ou seus advogados acompanhem ativamente o andamento de seus precatórios junto ao tribunal responsável, inclusive consultando periodicamente o sistema de acompanhamento processual, para se manterem informados sobre quaisquer novidades relacionadas ao pagamento.
Esperamos ter ajudado! Caso tenha mais perguntas, não hesite em nos procurar. (31) 99765-6701.
A matéria desenvolvida é por demais clara e importante para o advogado e mesmo para leigo.