
Atualizado em 10 de novembro de 2023
Semana passada, na série Precatórios e Números, você conferiu o nosso post sobre Juros em Precatórios.
Neste artigo, exploraremos detalhadamente os aspectos fiscais dos precatórios, especificamente focando no Imposto de Renda que incide sobre eles. Discutiremos as diferentes categorias de precatórios, as alíquotas de imposto aplicáveis, e as peculiaridades envolvidas na declaração e pagamento de impostos. Além disso, forneceremos insights sobre as opções disponíveis para os detentores de precatórios, incluindo a venda e os benefícios fiscais relacionados.
Quer entender como isso funciona? Então, continue a leitura do nosso artigo até o fim!
O CONCEITO DE PRECATÓRIOS E A IMPORTÂNCIA DE ENTENDER OS DESCONTOS TRIBUTÁRIOS
Os precatórios têm suas raízes na Constituição Brasileira, que estabelece o direito à justa compensação por danos causados por entidades governamentais. Quando um Tribunal determina que uma entidade governamental deve compensação financeira a um indivíduo ou empresa, o valor não é pago imediatamente. Em vez disso, é emitido um precatório, que é basicamente um documento que reconhece a dívida do governo para com o credor.
Em termos simples, quando um cidadão ou empresa vence uma ação judicial contra o governo, seja federal, estadual ou municipal, eles realizam o pagamento desta dívida por meio de um precatório. Os precatórios emergem de uma variedade de casos, como disputas trabalhistas, tributárias, desapropriações, ou indenizações por danos morais e físicos.
Entender os tributos que recaem na hora dos pagamentos dos precatórios é crucial para o planejamento financeiro daqueles que tem algum valor a receber. Os descontos podem variar dependendo de sua natureza e origem, o que torna essencial a compreensão das regras que regem o imposto de renda aplicável a eles.
Basicamente, os precatórios são categorizados principalmente em duas formas: alimentares e comuns. Os alimentares geralmente decorrem de ações relacionadas a salários, pensões, benefícios, e indenizações trabalhistas, enquanto os comuns incluem casos de desapropriações, indenizações por danos morais e físicos, entre outros.
Dessa forma, a natureza do precatório poderá influenciar dos descontos fiscais. Entender sobre o seu processo é fundamental para ajudar na tomada de decisões informadas, como a possível venda de um precatório e as consequências fiscais dessa ação.
QUAL É A ALÍQUOTA DO IR EM PRECATÓRIOS?
3%!
Esse é o percentual mínimo que você pagará ao receber seu precatório federal, já que ele é retido na fonte. Porém, o valor pode chegar a até 27,5% dependendo da ação que originou o crédito (conforme tabela progressiva de Imposto de Renda).
O Imposto de Renda (IR) é um tributo federal sobre a renda e proventos de contribuintes residentes no país ou no exterior. No contexto dos precatórios, o IR incide sobre o valor recebido, pois é considerado um aumento patrimonial. A aplicação do imposto depende da natureza do precatório. Por exemplo, precatórios alimentares podem ter alíquotas diferentes em comparação com precatórios comuns.
A tributação dos precatórios é um tópico complexo, sujeito a interpretações e alterações na legislação. Isso inclui a questão de como o valor é tributado, se existem isenções (como em casos de doenças graves), e as alíquotas aplicáveis. É essencial para os detentores de precatórios entenderem essas nuances para evitar surpresas e garantir a conformidade com as leis tributárias.
PRECATÓRIOS ALIMENTARES E ISENÇÕES
Precatórios alimentares são aqueles originados de verbas de natureza alimentar, ou seja, destinadas à subsistência do indivíduo. Por exemplo, um precatório alimentar pode ser emitido quando um funcionário público ganha uma ação judicial para ajuste de seu salário ou para receber pagamentos de férias não concedidas. Esses precatórios têm uma natureza especial devido ao seu propósito de garantir a subsistência do credor. Isso é refletido tanto na prioridade de pagamento quanto em certas isenções fiscais.
Em determinadas circunstâncias específicas, os precatórios alimentares podem ser isentos de imposto de renda. Uma das mais notáveis é a presença de doenças graves no titular do precatório ou em seus dependentes. Conforme a legislação brasileira, doenças como câncer, AIDS, doenças cardíacas graves, entre outras, podem qualificar o titular para isenção fiscal.
Por exemplo, imagine um ex-funcionário do governo que possui um precatório alimentar decorrente de atrasos salariais. Se esse indivíduo for diagnosticado com uma doença grave, como insuficiência renal crônica, ele pode solicitar a isenção do imposto de renda sobre esse precatório. Essa isenção visa aliviar o fardo financeiro sobre indivíduos que enfrentam desafios de saúde significativos.
Neste caso, o beneficiário deve informar ao banco responsável pelo pagamento (Caixa Econômica ou Banco do Brasil) que seus rendimentos são isentos, conforme a Lei n. 10.833/2003.
PRECATÓRIOS COMUNS E TRIBUTAÇÃO
Precatórios comuns originam-se de causas que não estão relacionadas a verbas alimentares. Um exemplo clássico de precatório comum é o pagamento devido a um proprietário cuja propriedade foi desapropriada pelo governo para uso público, como a construção de uma rodovia ou escola. Esses precatórios consideram-se uma forma de compensação por prejuízos ou direitos violados, ao invés de uma fonte de subsistência.
Um aspecto interessante dos precatórios comuns é que eles frequentemente são isentos de imposto de renda. A razão para essa isenção é que vemos esses pagamentos não como uma renda, mas como uma compensação por uma perda. Entendemos que o indivíduo ou entidade não está “ganhando” dinheiro, mas sim recebendo uma compensação por algo que foi perdido ou danificado.
Por exemplo, se um indivíduo recebe um precatório devido à desapropriação de sua propriedade para a construção de uma infraestrutura pública, esse pagamento é considerado uma compensação pela perda de sua propriedade, e não uma forma de renda tributável. Da mesma forma, indenizações por danos morais ou físicos são vistas como uma forma de compensar a vítima por uma perda ou sofrimento, não como um ganho financeiro.
Essas isenções refletem a natureza dos precatórios comuns como meios de restaurar, até certo ponto, o status quo ante, ao invés de fornecer um benefício ou lucro ao credor. Assim, eles são tratados diferentemente para fins fiscais em comparação com os precatórios alimentares, que estão mais diretamente ligados à renda e sustento do credor.
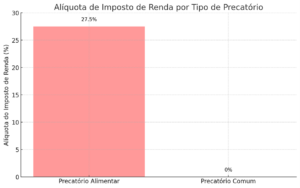
Portanto, precatórios comuns, de indenizações ou desapropriações, também são isentos de imposto de renda. Afinal, não geram lucro, são apenas uma recomposição.
COMO FICA O IMPOSTO DE RENDA EM PRECATÓRIOS NA VENDA?
A venda, ou cessão de crédito de precatórios, é uma prática comum onde o titular do precatório vende seu direito de recebimento a um terceiro, geralmente por um valor menor que o total devido. Este processo é legal e permite que o detentor original do precatório liquide seu crédito mais rapidamente, embora por um valor reduzido. A tributação nesta transação gera debates, principalmente porque o imposto incide sobre um ganho de capital que é, na realidade, uma perda financeira para o vendedor.
Por exemplo, suponha que um precatório no valor de R$100.000 seja vendido por R$70.000. O vendedor está efetivamente recebendo menos do que o valor total do precatório, mas para fins fiscais, no entendimento da Receita Federal, esse valor é tratado como um ganho de capital. A alíquota para ganhos de capital é geralmente de 15%, então o vendedor deveria pagar R$10.500 em impostos sobre a venda (15% de R$70.000). Este cenário ilustra a controvérsia, pois o vendedor paga impostos mesmo recebendo menos do que o valor nominal do precatório.
Esse tema, aliás, é bastante polêmico e alvo de diversas ações na justiça.
O Superior Tribunal de Justiça (STJ), por sua vez, reafirmou que o Imposto de Renda (IR) não incide sobre o valor recebido na cessão de crédito de precatório com deságio.
A Segunda Turma tomou a decisão ao julgar um caso originado de um mandado de segurança, onde buscou-se o direito de não pagar imposto de renda sobre os valores recebidos pela cessão de crédito de precatório com deságio. O Tribunal Regional Federal da 2ª Região (TRF2) havia negado o pedido.
No Recurso Especial apresentado ao STJ, o autor da ação alegou violação dos artigos 97 e 43 do Código Tributário Nacional (CTN), bem como do artigo 3º, parágrafo 2º, da Lei n. 7.713/1988. Ele argumentou que não houve ganho de capital que justificasse a incidência do imposto.
O ministro Francisco Falcão, relator do caso, afirmou que o STJ tem um entendimento consolidado de que a alienação de precatório com deságio não implica ganho de capital, portanto, não há tributação pelo IR sobre o recebimento do respectivo preço.
O ministro Falcão destacou que, durante o julgamento do AgInt no REsp n. 1.768.681, a Corte estabeleceu que tanto o preço da cessão do direito de crédito quanto o pagamento efetivo do precatório são fatos geradores distintos do IR.
Contudo, a ocorrência de um desses fatos geradores em relação ao cedente não impede a ocorrência do outro em relação ao mesmo cedente. Ele lembrou que, no que se refere ao preço recebido pela cessão do precatório, a Segunda Turma decidiu que a tributação ocorrerá se e somente se houver ganho de capital no momento da alienação do direito.
Diversos precedentes do tribunal sugerem que, na cessão de precatório, a tributação só ocorrerá se houver ganho de capital, o que não é o caso nas situações de alienação de crédito com deságio. “É notório que as cessões de precatório se dão sempre com deságio, não havendo o que ser tributado em relação ao preço recebido pela cessão do crédito”, afirmou Falcão.
Afinal, o beneficiário paga imposto sobre algo que ele está vendendo com um valor menor.
COMO DECLARAR IMPOSTO DE RENDA DE PRECATÓRIOS?
O Manual de Imposto de Renda da Pessoa Física da Receita Federal, por meio do Ministério da Fazenda, diz que deve ser feita a Declaração de Ajuste Anual (DAA).
Se os rendimentos forem tributáveis e tiverem origem em salários, férias ou outros benefícios, você deve inseri-los na parte de Rendimentos Recebidos Acumuladamente (RRA). Você deve colocar o valor retido e o valor total, bem como os dados do banco pagador com CNPJ. Para esses precatórios, pode se fazer deduções sobre valores pagos a advogados, contribuições previdenciárias e pensão alimentícia.
É importante notar que no caso da RRA, o número de meses é um fator importante. Por exemplo, vamos supor que o credor tem direito a receber R$100 mil. Essa quantia é referente a 50 meses de trabalho. Desse modo, ao invés de ser 27,5%, a alíquota seria de 7,5%. Isso ocorre pois seriam 50 parcelas de R$2 mil — entrando assim na primeira faixa de tributação e não na última.
Guia Passo a Passo para Declaração
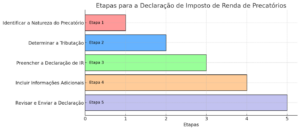
- Identificar a Natureza do Precatório: Determine se o precatório é alimentar ou comum, pois isso afeta como ele deve ser declarado.
- Rendimentos Tributáveis ou Isentos: No caso de precatórios alimentares, estes devem ser declarados como rendimentos tributáveis. Se for um precatório comum e isento, deve ser declarado como tal.
- Preenchimento da Declaração: Na declaração de IR, os rendimentos devem ser incluídos na ficha “Rendimentos Recebidos Acumuladamente” para precatórios alimentares ou na ficha de “Rendimentos Isentos e Não Tributáveis” para precatórios comuns.
- Informações Adicionais: Inclua o valor total do precatório, o valor do imposto retido na fonte (se houver), e os dados do pagador (CNPJ do órgão público).
PLANEJAMENTO FISCAL E PRECATÓRIOS
Dicas de planejamento fiscal para detentores de precatórios:
- Avalie a Natureza do Precatório: Compreenda se o seu precatório é alimentar ou comum, pois isso influencia as decisões de planejamento fiscal.
- Considere a Venda de Precatórios: Avalie a venda do precatório como uma opção para liquidez antecipada, mas entenda as possíveis implicações fiscais da cessão de créditos.
- Busque Assessoria Profissional: O planejamento fiscal pode ser complexo; portanto, buscar a orientação de um profissional em impostos pode ajudar a maximizar benefícios e minimizar obrigações fiscais.
Manter-se atualizado com mudanças na legislação tributária:
- Acompanhe Notícias e Atualizações: As leis tributárias podem mudar, e essas mudanças podem afetar o tratamento dos precatórios. Manter-se informado é vital.
- Consulte Regularmente um Contador ou Advogado: Profissionais especializados podem fornecer informações atualizadas e aconselhamento relevante.
- Participe de Seminários e Workshops: Estes eventos são oportunidades para aprender sobre mudanças na legislação tributária e estratégias de planejamento fiscal.
Essas práticas ajudarão os detentores de precatórios a fazer escolhas informadas e manter-se em conformidade com a Receita Federal, maximizando seus benefícios financeiros e minimizando complicações fiscais.
CONCLUSÃO
Neste artigo, exploramos o complexo e fascinante mundo dos precatórios, abordando temas como as diferenças entre precatórios alimentares e comuns, a tributação incidente sobre eles, e os procedimentos para a declaração de Imposto de Renda. Desvendamos a complexidade envolvida na venda de precatórios, destacando as possíveis implicações fiscais e os benefícios potenciais de liquidez antecipada. Além disso, oferecemos dicas valiosas de planejamento fiscal e a importância de se manter atualizado com as mudanças na legislação tributária.
Este conhecimento é crucial não apenas para a conformidade fiscal, mas também para tomar decisões financeiras informadas. Se você achou este artigo útil, compartilhe-o com amigos, familiares e colegas que podem se beneficiar dessas informações. Lembre-se sempre de buscar a orientação de um profissional especializado para questões complexas.
Você está considerando vender seu precatório? Esta pode ser uma decisão estratégica inteligente para transformar um crédito de longo prazo em liquidez imediata. A venda de precatórios pode ajudar a aliviar cargas financeiras presentes, permitindo reinvestir o dinheiro em outras oportunidades ou simplesmente desfrutar da segurança financeira. Se você tem dúvidas sobre o processo, ou está pronto para dar o próximo passo, entre em contato conosco. Estamos aqui para ajudá-lo a navegar por este processo e maximizar o valor do seu precatório.
Você já teve uma experiência com precatórios? Como foi o processo para você? Compartilhe sua história nos comentários abaixo – suas experiências podem oferecer insights valiosos para outros leitores. Quanto mais pessoas estiverem informadas, melhor poderão gerir seus precatórios e suas finanças. Juntos, podemos criar uma comunidade informada e capacitada para tomar as melhores decisões financeiras relacionadas aos precatórios. Participe da conversa!

Fiz meu imposto de renda de precatório de RRA, já que foi alimentícia, no valor de 358 mil, a justiça enviou para receita RG, agora cai na malha fina, o processo na justiça está arquivado, o que devo fazer para corrigir esse erro? Se for feito em RG vou ter que pagar quase 28 mil
Olá Márcio tudo bem?
Para comprovar a receita que é uma RRA, deve se anexar o ofício requisitório do Precatório. Você pode verificar com seu advogado se ele tem uma cópia do ofício ou pedir o desarquivamento do processo para poder ter acesso a esse documento. Dependendo de onde está o processo, o desarquivamento é feito no mesmo dia. Já em outros pode demorar até 2 semanas. E desde o início desse ano, é proibido que o tribunal cobre qualquer taxa para fazer esse desarquivamento. Então o ideal é verificar o prazo de seu tribunal para ter certeza de que há tempo hábil para sua defesa frente a receita.
Espero ter ajudado 🙂
Tenho um precatório alimentar referente a honorários de sucumbência de um processo que atuei contra o estado. Neste caso, qual o tratamento tributário que devo dar quando o mesmo for pago? No ofício requisitório consta que não há desconto previdenciário. Isso significa que somente incidirá imposto de renda? A propósito, o ofício requisitório está datado de 17/08/2015. No site do TJ consta a seguinte ordem 822 / 1.425. Dá para ter uma ideia de quando ele será pago? Muito obrigado.
Olá Leo tudo bem?
A questão do IR depende se foi sua pessoa física ou o cnpj do escritório de advocacia. Se for pessoa física, há no mínimo uma retenção de 3%, apesar de alguns tribunais fazerm a retenção de todo o imposto. Já se for no CNPJ, depende de seu regime de tributação. Podendo haver pagamento tanto de IR quando de CSL.
Quanto ao prazo de pagamento, depende muito do estado devedor. As filas de espera variam muito dependendo do ente devedor. Assim sem saber o estado não tem como ter uma previsão de pagamento. Para fins de referência, o estado de Tocantins não tem fila de precatórios atrasados enquanto São Paulo tem um atraso de 15 anos.
Espero ter ajudado 🙂
Falha minha. O precatório é do Estado do Rio de Janeiro e está em nome da minha pessoa física.
Abs
Sem problemas, Leo 🙂
No caso de pessoa física, a tabela de tributação é aquela que pode chegar até 27,5%. Se me lembro bem o TJRJ só faz a retenção obrigatória dos 3% enquanto o restante deve ser declarado na declaração de ajuste.
Quanto ao prazo de pagamento, o seu precatório está no orçamento de 2017. O Estado do Rio de Janeiro hoje está terminando de pagar precatórios com ano de vencimento de 2016 e iniciando os de 2017. Considerando o ritmo de pagamento atual, você deve receber até o final do próximo ano.
Espero ter ajudado 🙂
Boa tarde Breno, parabéns pelo blog.
Minha dúvida é a seguinte: o espólio de minha cliente (beneficiária falecida) tem precatório judicial para receber de um Município.
O valor do precatório refere-se à uma ação de cobrança de alugueis de imóvel que havia sido alugada para o Município.
Pergunto: esse precatório judicial oriundo de ação de cobrança de alugueis tem isenção de imposto de renda. Ele se encaixaria nos precatórios comuns de indenizações?
Olá Marcelo, tudo bem?
No geral precatórios comuns são isentos de imposto de renda. Mas teria-se que entender mais sobre o assunto da ação. Indenizações não são tributadas de forma alguma, mas alugueis passados, podem sim ser tributados. Isso se formos considerar que que se ela recebesse essa verba no passado também incidiria imposto de renda.
O precatório da sua cliente é de natureza comum? Se esse for o caso é mais provável que não haja tributação de IR.
Espero ter ajudado 🙂
Boa tarde. Qual o fundamento de que os precatórios de natureza comum são isentos de imposto de renda? Tem algum lei que menciona isso?
Olá Luiz, tudo bem?
A maioria dos precatórios comuns são decorrentes de indenizações. E, por lei, indenizações são isentas de imposto de renda já que conforme o Código Tributário Nacional, o fato gerador de IR deve ser decorrente de acréscimo patrimonial, o que não é o caso.
Espero ter ajudado 🙂
Bom dia,
No caso de um recebimento de precatório de origem em salários, férias ou outros benefícios que foi pago pelo bruto e não foi descontado imposto de renda, como deve-se proceder, faze-se apenas o ajuste quando for fazer o imposto de renda anual ou deve-se avisar a fonte pagadora? como proceder nesse caso.
Olá Elis, tudo bem?
Neste caso a tributação será feita como RRA (rendimento recebidos acumuladamente) e a alíquota será baseada no valor por mês. Assim faz-se a declaração de ajuste anual e verifica-se a necessidade de pagamento de impostos.
Espero ter ajudado 🙂
Ou seja, não adianta que não vai ter como não pagar o imposto de renda alegando que a obrigação de reter era de que fez o pagamento, tem que pagar de qualquer jeito porque nesse caso o imposto de renda passa a ser de responsabilidade de quem recebeu, no caso minha?
Isso mesmo Elis.
A retenção do imposto na fonte pode ser considerada uma antecipação do imposto, não sendo obrigatória. Você deveria verificar se há a incidência de imposto através da declaração de ajuste e efetuar pagamento do carne-leão se necessário.
Espero ter ajudado 🙂
Boa noite!
Ao informar o valor na ficha RRA do IR, posso tirar o valor de 10% pago ao advogado no campo Rendimentos Recebidos?
Olá Everton tudo bem?
Você pode colocar tanto os descontos com honorários de advogado quanto com eventuais descontos previdenciários. Assim, o valor em rendimentos recebidos diminui e há a dição em pagamentos efetuados ao advogado.
Espero ter ajudado 🙂
Sei que precatórios são informados como recebimentos RRA (recebimentos recebidos acumuladamente) devido serem geralmente de anos .
Mas a minha pergunta é específica para HONORARIOS ADVOCATÍCIOS SOBRE A AÇÃO PRECATÓRIA. Estou fazendo uma assessoria para um colega nas declarações de imposto de renda e o honorário recebido foi lançado no RRA.
Particularmente entendo que os honorários são para a ação como um todo. E o fato gerador é o recebimento do honorário. E que deve ser tributado normalmente como recebimento de pessoa física (já que você recebe o honorário do contratante e não do governo)
pode me auxiliar em como lançar isso na DIRPF do advogado?
Olá Dirney, tudo bem?
Para ser configurado como RRA os honorários deveem ser devidos em anos-calendários anteriores e referentes a vários meses. No geral honorários não se configuram como RRA. Isso porém pode ser válido para honorários de advogados dativos, que podem receber em RPV/Precatório referente a várias causas em que atuaram.
O entendimento então seria de que se os honorários são de uma única ação, não seriam RRA. Isso vale tanto para honorários sucumbenciais quanto contratuais.
Dessa forma os honorários recebidos como precatório/RPV são similares a honorários recebidos de forma contratual em qualquer outra causa. O que pode ocasionar uma tributação maior se comparada com uma sociedade individual de advogados, por exemplo.
Espero ter ajudado 🙂
Boa noite recebo pensão do rioprevidencia completei 21 anos perdi o direito sendo que estou cursando faculdade fiz o requerimento e vou receber os tres meses atrasados sendo que IR que foi descontado em cima do valor bruto esta correto?como resolvo isso?
Olá Ana Paula, tudo bem?
O correto é que o IR seja descontado proporcional ao mês na forma de RRA (Rendimentos Recebidos acumuladamente). A forma de receber esse imposto é fazendo a declaração de ajuste anual. Nela você colocará o imposto devido e o que foi descontado.
Se tiver dúvidas quanto ao RRA, a base de cálculo é a mesma daquela tabela base para salário.
Espero ter ajudado 🙂
Prezado Breno, bom dia!
Estou comprando neste mês um precatório alimentar. O valor dele é R$ 65.000,00 pelo qual estou pagando R$ 39.000,00. Qual alíquota de IR a ser paga pelo meu ganho de capital? Isto vai depender do mês que o governo irá depositar o valor do precatório?
Desde já, agradeço!
Atc.,
Olá Phelipe,
a alíquota que incide sobre ganho de capital é 15% do valor e não depende do mês de pagamento.
Recebi um precatorio depois de 28anos no valor de 300mil. ESTE PRECATORIO FOI DE PENSAO QUE RECEBO DO RIO PREVIDENCIA .PAGUEI 20% ao advogado sob o valor bruto no caso 60MIL .E AOImposto de renda foi retido na fonte 27,5 % .Tenho direito a devolucao.Meu contador diz que sim
Monica,
existem diferentes tipos de tributação para cada precatório. Penso ser complicado de conseguir a devolução dos valores já retidos.
Caro Breno,
Trabalhei como Assistente Técnico, na qualidade de Engenheiro, para a Parte Expropriada, em um Processo de Desapropriação, por Interesse Social, que o Município de Rio Branco – AC, promoveu em Junho de 1986. O Pagamento para a Parte Expropriada vai se dar no ano que vem (2019). Tenho um contrato de honorários com a Parte Expropriada (Espólio) é de 10%, do valor. Tenho que pagar Imposto de Renda?
Att,
Boa tarde Jair, tudo bem?
O imposto de renda é calculado a partir do valor da sua renda mensal. Assim, para saber se deverá pagar o imposto basta calcular o montante total (valor que você irá receber) dividido pelo número de meses trabalhados correspondentes. Se o valor der menor que R$1900,00, você não precisará pagar o imposto. Caso dê maior, deve-se consultar a tabela do Imposto de Renda para saber qual a porcentagem correspondente.
Espero ter ajudado 🙂
Breno Boa noite, tenho 2 perguntas:
1 – Depois de negado auxilio doença administrativo pelo inss, entrei na justiça e conforme acordo com advogada, a metade da primeira parcela liberada que veio acumulada em 02 meses juntos e veio a informação que é pasivel de IRR, como paguei para advogada 50% do primeiro mês (esse valor pago ao advogado devo pedir um recibo e declar no imposto de renda ) ?
2 – Houve um montante referente ao meses anteriores que o inss vai pagar através de RPV, como vai ser pago de uma vez só, conforme combinado vou ter que pagar a metade do RPV a advogada, o correto seria eu descontar o imposto de renda sobre o RPV e entregar os 50% a advogada, ou pagar a advogada
os 50% do valor bruto e pedir um recibo desse valor pago e declarar como despesas honorários adv.?
Obrigado
Boa tarde Joselito, tudo bem?
O pagamento de honorário ao advogado que representou o contribuinte pode ser abatido do cálculo do imposto de renda. O contribuinte deverá informar, na ficha Pagamentos Efetuados, o quanto pagou e o CPF do advogado ou o CNPJ do escritório de advocacia. O campo de preenchimento irá depender do tipo de ação. Na linha 60, entram os honorários pagos relativos a ações judiciais, exceto trabalhistas. Na linha 61, são declarados os honorários relativos a ações judiciais trabalhistas. Na linha 62, devem ser incluídos honorários pagos a advogados para assuntos que não envolvam ações judiciais, como um processo administrativo na Receita Federal, por exemplo. É o próprio contribuinte que deverá fazer o abatimento, ao declarar o valor tributável recebido já diminuído do valor pago ao advogado — as indenizações não entram nesse cálculo, já que são isentas. Por exemplo, se um trabalhador ganhou R$ 10 mil em uma ação judicial, R$ 3 mil de verbas indenizatórias e R$ 7 mil de verbas salariais, e pagou R$ 2 mil ao advogado, ele deverá declarar, na ficha de Rendimentos Recebidos Acumuladamente, R$ 5 mil (R$ 7 mil menos os R$ 2 mil pagos). Na ficha de Rendimentos Isentos e Não Tributáveis, serão informados os R$ 3 mil recebidos de verbas indenizatórias.
Espero ter ajudado 🙂
Olá.. estou com uma dúvida em relação ao recebimento de um cliente..
Ele teve um recebimento e trouxe o “comprovante de retenção de imposto de renda | depósitos judiciais” da CAIXA (fonte pagadora) onde há valores em “valor do rendimento tributável” e tbm em “base de cálculo IRRF”, e “valor do IRRP/RRA” (3%), isso quer dizer que não posso declarar esse valor como RRA e tenho que considerar esse valor como tributável, mesmo que tenha sido uma ação de muitos anos? Se tiver que declarar como tributável, posso descontar o valor dos honorários advocatícios?
Olá Pri, tudo bem?
Caso o rendimento seja RRA deve-se dividir o valor pelo número de meses referentes ao benefício. A partir daí verifica-se na tabela de IRRF a tributação do imposto. Se ele cair na faixa de isento é possível sim conseguir a restituição através da Declaração de Ajuste Anual. Caso ele fique numa faixa superior, a diferença deve ser paga através do carnê-leão. Quanto aos honorários, independente do caso, ele pode ser sim deduzido do valor recebido para amenizar a mordida do leão.
Espero ter ajudado 🙂
Olá Breno..
Tenho um cliente que recebeu uma ação pela Caixa e esta emitiu o comprovante sendo a “fonte pagadora” e classificou como “tributável” a forma de tributação, houve tbm o “imposto retido”.
Minha dúvida é, então esse valor não posso mencionar no RRA, é isso???
Boa tarde Pri, tudo bem?
Esses valores já descontados, não é necessário mencionar no RRA, uma vez que já foram descontados. Sugiro que dê uma lida nesse site, pode te esclarecer melhor sobre o assunto: https://www.contabeis.com.br/noticias/33179/pouco-conhecida-ficha-rra-abranda-mordida-do-leao/
Espero ter ajudado 😀
Boa tarde, pessoal.
O site de vocês é maravilhoso.
Tirei muitas dúvidas a respeito de precatório.
Gostaria de fazer meu questionamento em relação ao tema.
Tenho um amigo que é servidor público. Ele recebeu um carta de crédito do Estado, como forma de pagamento de diferença salariais. Em resumo, o Estado não tinha dinheiro para pagá-lo e emitiu uma carta de crédito. Na época do recebimento da carta de crédito, em 2015, foi descontado o imposto de renda na fonte.
E agora, ele quer saber se é possível a restituição deste imposto de renda. Isso é possível?! Essa restituição de valores retidos de imposto de renda em períodos anteriores?
Muito obrigado pelo espaço. Parabéns pelo site.
Boa tarde Diego, muito obrigada! É muito gratificante saber que o blog foi útil para você 🙂
Quanto a sua dúvida, veja bem. Não somos especialistas no assunto mas, a princípio, para restituir um imposto antigo, você pode tentar entrar com um processo pedindo essa restituição, que poderá ser paga em forma de precatório. Sugiro também que você converse com seu contador sobre o caso, para ver a opinião dele.
Espero ter ajudado 😀
Bom dia
Tenho um precatório de R$ 330.000,00, e estou vendendo por um valor de R$ 280.000,00, qual o procedimento para tributação desta venda.
desde ja agradeço a sua atenção.
Boa tarde Valmir, tudo bem?
Dá uma olhadinha no link abaixo, esse post explica sobre essa questão do imposto de renda para venda:
http://blog.meuprecatorio.com.br/precatorios-e-numeros/imposto-de-renda-na-venda-de-precatorios
Espero ter ajudado e, qualquer dúvida, só entrar em contato 🙂
boa tarde. Um precatorio alimentar que teve ordem preferencial por doença grave: cancer, de um funcionrio publico ativo, que ainda trabalha portanto, paga ou nao imposto de renda? grata
Olá Andrea, tudo bem?
O trecho de lei que trata de isenção de imposto de renda é o seguinte:
“os proventos de aposentadoria ou reforma motivada por acidente em serviço e os percebidos pelos portadores de moléstia profissional, tuberculose ativa, alienação mental, esclerose múltipla, neoplasia maligna, cegueira, hanseníase, paralisia irreversível e incapacitante, cardiopatia grave, doença de Parkinson, espondiloartrose anquilosante, nefropatia grave, hepatopatia grave, estados avançados da doença de Paget (osteíte deformante), contaminação por radiação, síndrome da imunodeficiência adquirida, com base em conclusão da medicina especializada, mesmo que a doença tenha sido contraída depois da aposentadoria ou reforma”.
Porém não fica claro o trecho sobre trabalhadores ativos. Porém conforme este artigo, há jurisprudência para permitir isenção para contribuintes ativos. Assim como portadora de cancer (neoplasia maligna), você teria direito a isenção, mesmo que ela não seja de forma automática.
Espero ter ajudado 🙂
Oi Breno, tenho uma enorme dúvida. Entrei com uma ação contra prefeitura pra receber alugueis que não foram pagos pela prefeitura, eu estou devendo para receita federal. A minha dúvida é se na hora que o precatório sair a receita federal vai pegar esse dinheiro?? Tem alguma solução para impedir da receita ficar com o dinheiro??? Por favor me ajuda. Obrigada!
Olá Tamires, tudo bem?
A receita pode sim penhorar o valor que você tem a receber, mas para isso acontecer deve ser feito de forma judicial. Assim, pode ser que a receita exija outros bens como garantia, ou o próprio precatório para garantir o pagamento da dívida. A dívida já deve estar na dívida ativa e no processo de execução para isso acontecer. O melhor, no seu caso, é procurar um advogado tributarista para saber como proceder.
Espero ter ajudado 🙂
Breno bom dia, em qual tabela eu encontro a aliquota de IR para precatorios, você mencionou a Tabela progressiva porem nao conseguir localizar nela essa aliquota inicial de 3% na tabela começa apartir de 7,5%. e vai ate 27,5% Tenho um cliente que tem interesse de comprar precatorios e me questionou sobre essas aliquotas.Pode me ajudar?
Olá Francisca, tudo bem?
A tabela de IR para precatórios é a mesma que a normal, a progressiva. No caso dos 3% é uma alíquota de antecipação do imposto de renda. Este imposto pode ser maior e estar em uma das alíquotas da tabela progressiva, ou ainda menor ou isento, sendo necessária a restituição do imposto.
Espero ter ajudado 🙂
Boa noite, Breno! Tudo bem? Se possível, gostaria de tirar uma dúvida, aliás, duas. No primeiro caso, foi ajuizada ação judicial para o recebimento de benefício previdenciário (segurado especial), benefício de um salário mínimo, depois de idas e vindas, desde juizado especial até turma recursal, foi calculado um valor final devido de 100 mil reais, ocorre que, quando do ajuizamento da ação, em 2009, pleiteando o benefício de auxílio-doença/aposentadoria por invalidez, no rito do juizado especial federal (60 salários mínimos o teto), na época, dificilmente, o valor ultrapassaria esse teto, mas pela morosidade do judiciário, o processo quando chegou ao transito em julgado e o inss apresentou os cálculos, o valor chegou a 100 mil reais, destarte, o juiz intimou para manifestar o interesse na renúncia do que exceder ao teto ou aguardar o precatório federal. Primeira pergunta: Compensa receber por RPV (60 salários) ou é melhor esperar o precatório? Segunda pergunta: Nesse caso, caso optasse por precatório, haveria a incidência de imposto de renda, já que se o segurado tivesse recebido o benefício no período correto estaria isento, já que o benefício pago ao segurado especial é um salário mínimo?
Olá Antônio, tudo bem?
A primeira dúvida, quanto ao interesse na renúncia, isso depende da vontade do credor em receber antecipadamente o valor. Considerando que ele não possui idade para pagamento prioritário, acima de 60 anos, e nem doença grave, deve-se verificar com o credor se ele gostaria de esperar. Mas, na minha opinião, seria mais vantajoso receber em precatório e caso queria receber antecipadamente, vender o crédito. Já que desta forma o valor recebido tende a ser maior.
Quanto a segunda pergunta, depende. No caso de benefícios recebidos acumuladamente, RRA, eles são tributados baseados no valor mensal do benefício. Desta forma o imposto de renda não incide sobre os 100 mil e sim sobre parcelas. Além disso não há incidência de imposto de renda em indenizações.
Espero ter ajudado 🙂
Olá Breno.
Meu avô tinha direito a receber honorários em um processo de desapropriação, que será pago mediante emissão de precatório. Entretanto, o processo ainda não finalizou e o precatório não foi emitido. Esse direito creditório foi cedido a um fundo, que pagou uma parte agora e pagará outra no final do processo, obviamente com deságio. Como é a tributação neste caso? Qual a tributação em cima de precatórios de honorários advocatícios?
Olá Gustavo, tudo bem?
No caso de venda, a tributação independe se for honorário ou não. Porque a tributação é feita como ganho de capital em cima do valor efetivamente recebido na venda. Para a receita, o valor do precatório inicial é zero, assim todo o valor recebido é tributado.
Os honorários só tem tributação diferente se forem de uma sociedade de advogados, ou de escritório, ou seja, possuindo CNPJ. Na pessoa física, não muda muita coisa do normal.
Espero ter ajudado 🙂
Boa tarde!
Parabéns! Blog e uma mão na roda.
Gostaria de uma informação por favor.
Tenho um precatório no valor de 205.000,00 reais, sei que desse valor pagarei 11% de previdência.
Trata-se de um precatório alimentar, referente a diferença salarial num período de 72 meses.
Vocês saberiam me falar qual o valor do IR? Seria descontado IR sobre os 205 mil ou sobre o valor excedente aos 1908,00 reais mensais isentos de IR?
Obrigado!
Olá Leonel, tudo bem?
No caso o valor de 20 mil é dividido pelo número de meses da diferença salarial. que no caso daria um valor mensal de 2847,22. O imposto de renda seria pago apenas no que é excedente ao valor isento, no caso os 1908 reais como você mesmo disse. Mas lembrando que será pago relacionado aos 72 meses e não apenas a um só.
Espero ter ajudado 😀
Boa tarde Breno
E no caso de RPV de indenização por dano moral também se desconta o imposto de renda?
Olá Sandro, tudo bem?
No geral indenização é isenta de imposto de renda. Mas os juros não. Assim tem que se verificar o que é devido a indenização e o que é devido aos juros e correção monetária.
Espero ter ajudado 🙂
Breno,
Cordiais Saudações!
Prezado tenho um processo que vem se arrastando na justiça a anos, é de esfera municipal, com julgamento estadual, DEPRE.
Bom o processo começou em 1999, com ganho em 2013 após isso entrou em precatório, o valor inicial era 90 mil reais danos morais + 40 mil de danos materiais e mais uma pensão de 30% sobre 2 salários mínimos de taxista até quando completasse 25 anos, na época (2013) tinha 20 anos recebi o valor até agora aos 25.
Ficando os valores de R$ 90.000,00 + R$ 40.000,00 + atrasados de 30% sobre 2 salarios minimos de taxistas de 1999 a 2013 + Juros de todo processo, o que totaliza um valor de R$ 479.000,00 (Maio de 2015 ultima atualização).
Você saberia me dizer como seria o calculo e se por ser alimentar / justiça gratuita terei algum decréscimo sobre o valor?
Olá Sérgio, tudo bem?
Não incide imposto de renda em indenização tanto por danos morais quanto danos materiais. Mas incide sobre o valor da pensão e sobre os juros. Dessa forma, como o valor da pensão é mensal e fica abaixo da base de calculo, os juros são sua maior preocupação. O valor apenas dos juros e correção deve ser verificado para ver o percentual de imposto de renda a ser aplicado.
Não há decréscimo de imposto de renda devido a condição do autor da ação. Você só seria isento de imposto de renda em casos específicos, como por exemplo ser portador de doença grave.
Espero ter ajudado 🙂
Olá Breno, tudo bem?
Por gentileza,
receberei um valor próximo a 60 salários mínimos referente a uma execução de um processo do meu falecido pai, neste caso haverá pagamento de imposto sendo rpv ?
Olá Evania, tudo bem?
Os impostos, tando de renda como contribuição social (CPSS) incidem independente se é RPV ou precatório. A unica questão é que algumas causas podem te isenção no pagamento destes impostos.
Espero ter ajudado 🙂
Olá Breno,
Recebi precatório em 2017 relativo à um pedido de revisão de pensão de uma tia já falecida, solicitado por ela enquanto viva. Mas o mandado judicial já saiu em meu nome e CPF. Estou com problemas na declaração de IR. Como devo declarar já que (exemplo) , no mandado judicial consta 1.200,00 (valor a ser pago) e informações para RRA com imposto a reter de 218,00, referentes à 139 meses.
O Banco do Brasil no dia do pagamento me deu dois comprovantes de resgate de 1.400,00(c/juros inseridos) e outro de 218,00 referente ao DARJ pago de IR.
Na ficha de RRA eu informei 1.618,00 (soma dos comprovantes de regaste com juros inseridos) – 834,00(pagos ao escritório de advocacia que tenho recibo) = R$ 784. Em seguida informei o IRRF (218,00), o programa me informou uma restituição. Está correto o que fiz?
A Receita está questionando o CNPJ informado (que foi do BB, onde recebi), o imposto retido e a quantidade de meses.
Olá Cíntia, tudo bem?
Na verdade o CNPJ a ser colocado não é do banco mas sim do ente devedor, de quem efetivamente desembolsou o dinheiro, seja INSS ou União. Se é RRA confira o número de meses mas tirando a informação do CNPJ tudo que você informou parece estar certo sim. Já que o imposto incide apenas sobre o valor após o desconto de honorários de advogados. Lembrando que você deve informar o CNPJ ou CPF do advogado na parte de pagamentos efetuados.
Espero ter ajudado 🙂